

Personen op de werkplek
- Vallende of zwaaiende last
- Aanwijzingen aan de machinist
- Afzetting van de hijszone
- Ook bij inleen van personeel
Bij hijswerk is de schade zelden klein en de schuldvraag zelden eenvoudig. Als rigger of hijsbegeleider stuurt u de last aan, en dat maakt u een van de eerste partijen naar wie gekeken wordt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De aansprakelijkheid van een rigger begint bij artikel 6:162 BW: wie bij het uitvoeren van zijn werk een fout maakt en daarmee een ander schade toebrengt, moet die vergoeden. Een verkeerd aangeslagen last, een onjuist berekend zwaartepunt, een aanslagmiddel dat niet bij het gewicht past of een verkeerde aanwijzing aan de kraanmachinist: elk daarvan kan leiden tot letsel of tot schade aan installaties, gebouwen en de last zelf.
Werkt u in loondienst, dan is uw werkgever in beginsel aansprakelijk voor de fouten van zijn ondergeschikten (artikel 6:170 BW). Werkt u als zelfstandige of via een uitzend- of detacheringsconstructie, dan komt de claim meestal bij uzelf of bij uw opdrachtgever terecht, afhankelijk van de contractuele afspraken. De bedrijfsaansprakelijkheidsverzekering (AVB) dekt de zaak- en letselschade die daaruit voortvloeit, mits uw werkzaamheden op de polis staan.
Wat vrijwel altijd discussie geeft, is de schade aan de last zelf. Die had u onder u tijdens het hijsen, en dat valt onder de opzichtclausule: standaard uitgesloten, soms tegen premietoeslag beperkt meeverzekerd. Ook schade veroorzaakt door de kraan loopt niet via de AVB maar via de verzekering van dat werkmaterieel. Zie ook de bedrijfsaansprakelijkheidsverzekering voor riggers.
Wij vergelijken uw AVP-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
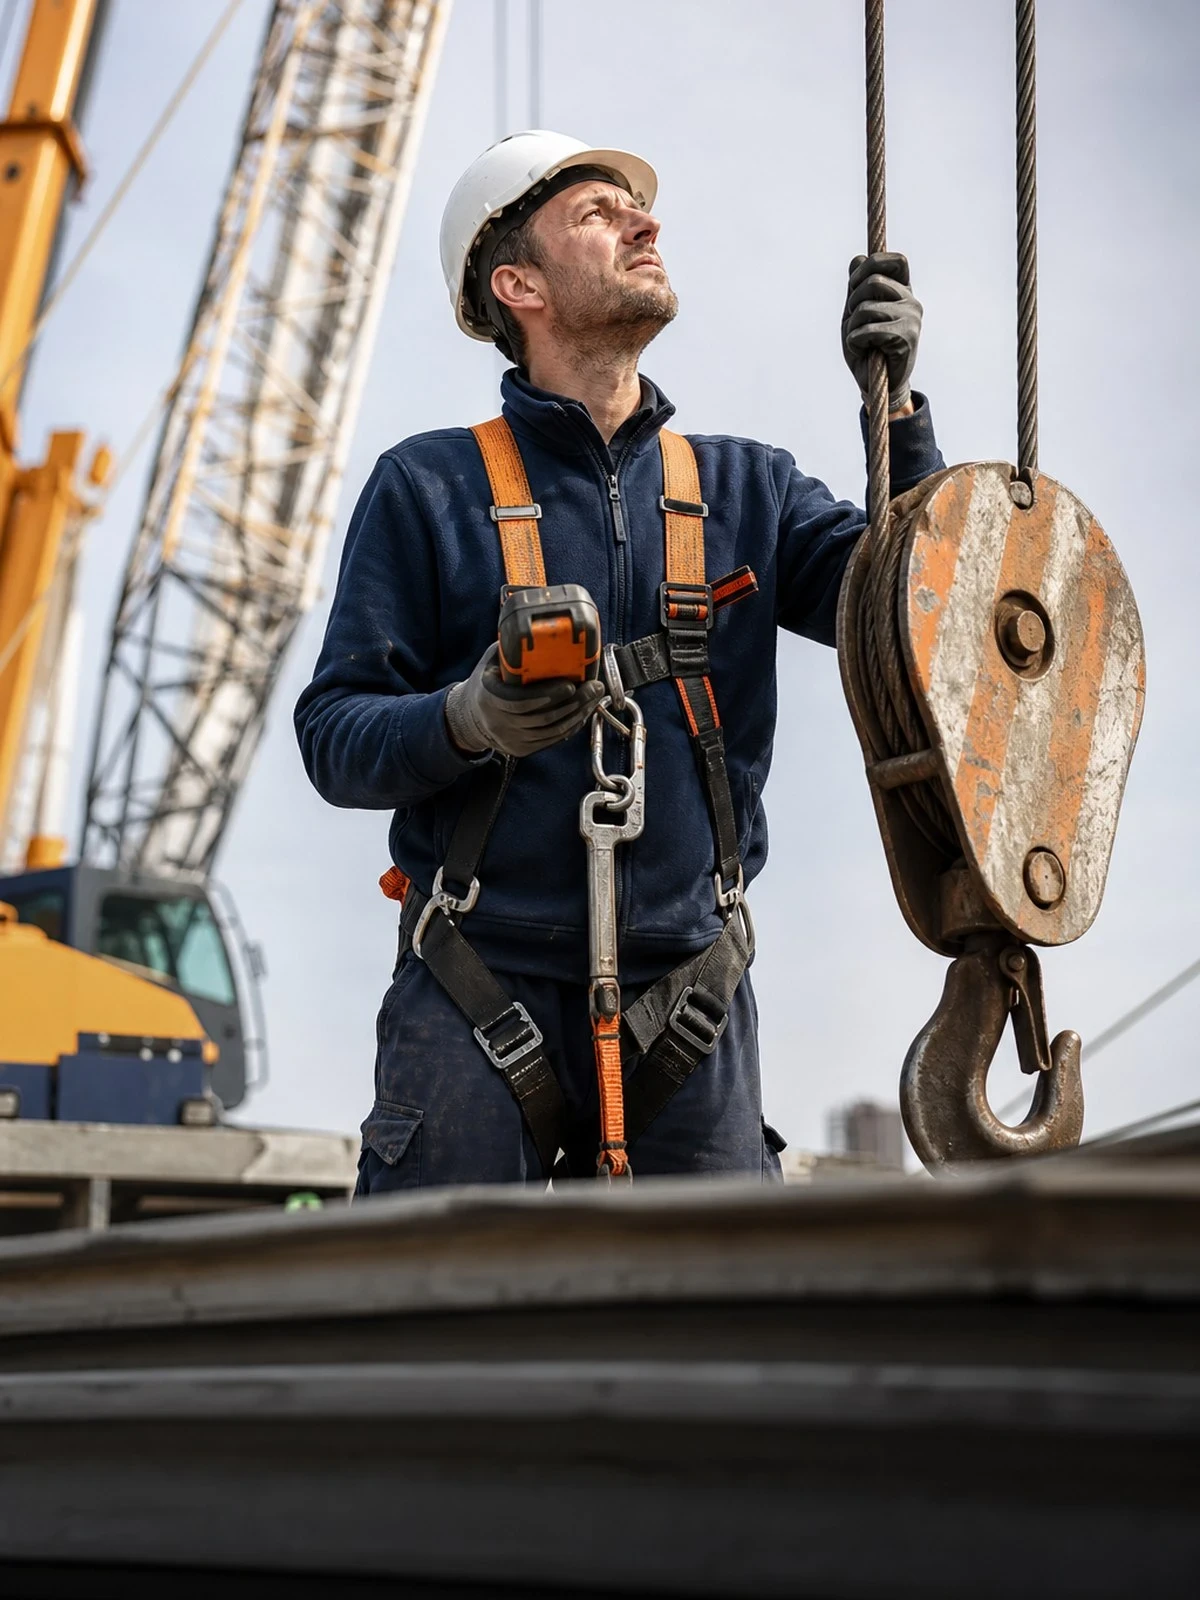 AVP-verzekering
 Vergelijken
 Direct afsluiten
Drie situaties waarin een rigger of hijsbegeleider aansprakelijk wordt gesteld.
Letsel bij collega's, medewerkers van derden of omstanders.
Schade aan gebouwen, leidingwerk of apparatuur van derden.
Het gehesen object dat u tijdens de werkzaamheden onder u had.
Wat is gedekt
| Situatie | Basis AVB | Met opzichtdekking |
|---|---|---|
| Letsel bij een medewerker van de opdrachtgever | Ja | Ja |
| Schade aan een gebouw naast de hijslocatie | Ja | Ja |
| Schade aan de gehesen last zelf | Nee | Mits |
| Schade veroorzaakt door de mobiele kraan | Nee | Nee |
| Vertragingsschade zonder zaak- of letselschade | Nee | Nee |
| Herstel van uw eigen ondeugdelijk uitgevoerde werk | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, verzekerde som en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bepalen wie de schade uiteindelijk draagt.
Zaken die u onder u had — geleend, gehuurd, in bewerking of in behandeling — zijn op vrijwel elke AVB uitgesloten. Bij hijswerk is dat geen randgeval maar de kern: de last hangt aan uw aanslagmiddelen en u geeft de aanwijzingen. Verzekeraars bieden soms een opzichtdekking met een eigen verzekerde som en een eigen risico. Zonder die uitbreiding betaalt u schade aan de last zelf uit eigen middelen.
Een mobiele kraan, verreiker of heftruck geldt als motorrijtuig of werkmaterieel met een eigen verzekeringsplicht. Voor het rijden op de weg volgt die uit artikel 2 WAM. Schade veroorzaakt door de kraan valt daarmee buiten de AVB. Soms is er een aanvullende dekking voor het gebruik van werkmaterieel als werktuig. Werkt u samen met een kraanverhuurder, leg dan schriftelijk vast wie welk deel van het risico draagt.
Ligt een project stil doordat een hijs mislukt zonder dat er iets kapot is, dan is de schade puur financieel. Zulke zuivere vermogensschade valt buiten de AVB; die verzekert zaak- en letselschade en de gevolgschade daarvan. Wilt u dit risico afdekken, dan is een beroepsaansprakelijkheidsverzekering nodig. Ook boetes en contractuele boeteclausules worden niet vergoed. Die kunt u niet verzekeren.
Schade door opzet of bewuste roekeloosheid is uitgesloten op grond van artikel 7:952 BW. Als het erop aankomt kijkt de verzekeraar naar de gevolgde procedure: was er een hijsplan, waren de aanslagmiddelen gekeurd, is de belasting berekend, is de zone afgezet. Afwijken van erkende voorschriften maakt de discussie over roekeloosheid reëel. Meld een incident zo snel als redelijkerwijs mogelijk (artikel 7:941 BW) en leg de situatie fotografisch vast.
Dit vragen mensen ons het vaakst.
Dat hangt af van de rolverdeling en de contracten. De rigger is verantwoordelijk voor het aanslaan, de berekening en de aanwijzingen. De machinist voor de bediening en de opstelling van de kraan. In de praktijk stellen benadeelden alle betrokken partijen aansprakelijk en wordt de verdeling later uitgevochten tussen de verzekeraars. Een vastgelegd hijsplan is daarbij het belangrijkste bewijsstuk.
Standaard niet. De last is een zaak die u tijdens het werk onder u had en valt daarmee onder de opzichtclausule. Sommige verzekeraars bieden een opzichtdekking met een eigen verzekerde som en een hoger eigen risico. Gaat het om zeer waardevolle objecten, dan is het verstandig dat vooraf per project te bespreken, want de standaardlimiet kan snel ontoereikend zijn.
Bent u ondergeschikte, dan is uw werkgever in beginsel aansprakelijk voor de schade die u tijdens uw werk veroorzaakt op grond van artikel 6:170 BW. Uzelf kan alleen worden aangesproken bij opzet of bewuste roekeloosheid. Werkt u daarnaast als zelfstandige of neemt u klussen op eigen naam aan, dan is een eigen bedrijfsaansprakelijkheidsverzekering wel nodig.
Een geldige AVB met een minimale verzekerde som per gebeurtenis, aantoonbaar geldige certificaten en gekeurde hijs- en hefmiddelen. In de petrochemie en op spoor- en industrieterreinen komen daar aanvullende eisen bij, zoals medeverzekering van de opdrachtgever of een vrijwaring in het contract. Laat die contracteisen naast uw polis leggen voordat u tekent.
Alleen als de stilstand het gevolg is van gedekte zaak- of letselschade. Beschadigt u een installatie en ligt de productie daardoor stil, dan is die bedrijfsschade gevolgschade en meestal gedekt. Ontstaat er vertraging zonder dat er iets beschadigd is, dan is het zuivere vermogensschade en valt het buiten de AVB.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij toetsen opzichtdekking, verzekerde som en de eisen van uw opdrachtgevers.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.