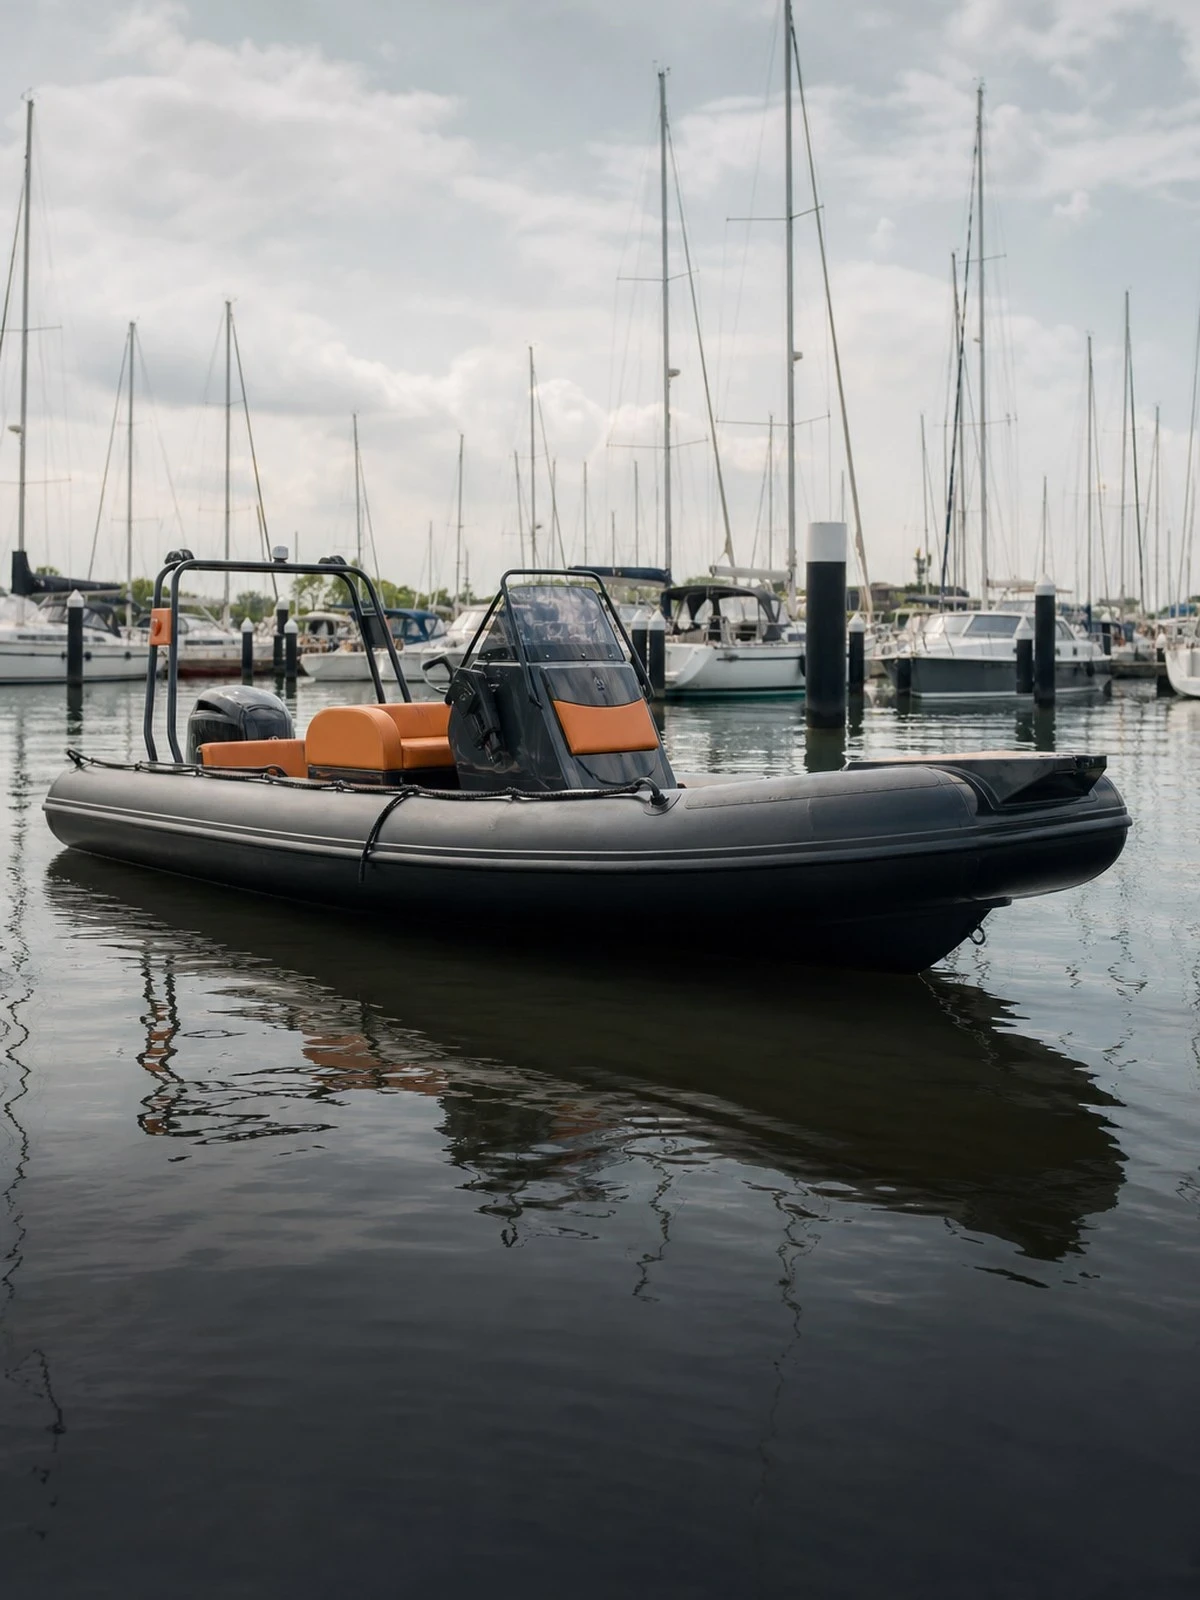
Een RIB is bijna altijd een snelle motorboot: registratie, vaarbewijs en een minimumleeftijd van 18 jaar zijn voorwaarden waar ook de verzekering aan vastzit.
Particuliere offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Voor- en achternaam (verplicht)
Geboortedatum (verplicht)
E-mailadres (verplicht)
Telefoonnummer (verplicht)
Postcode (verplicht)
Huisnummer (verplicht)
Toevoeging
Adrescontrole
Wil je nog andere verzekeringen meenemen? (verplicht)
Per gekozen verzekering volgen aanvullende vragen.
Gezinssamenstelling (verplicht)
Beroep of werkzaamheden (verplicht)
Gewenste ingangsdatum
Nu al verzekerd?
Zijn er bijzonderheden die we moeten weten? (verplicht)
Opmerkingen
Ben jij, of iemand anders die bij deze verzekering belang heeft, in de afgelopen 8 jaar in aanraking geweest met politie of justitie? (verplicht)
Is er ooit een verzekering opgezegd, geweigerd of beëindigd wegens fraude, of sta je geregistreerd in het incidentenregister? (verplicht)
Ik ga akkoord met de privacyverklaring, verklaar dat de gegevens naar beste weten juist en volledig zijn ingevuld en begrijp dat deze offerteaanvraag nog geen verzekeringsdekking geeft. (verplicht)
Per gekozen verzekering volgen aanvullende vragen.
Onafhankelijk advies
Meerdere verzekeraars
Overstap geregeld
Hulp bij schade
In het kort
Een RIB met een buitenboordmotor van 40 pk of meer haalt met gemak meer dan 20 kilometer per uur en is daarmee in Nederland een snelle motorboot. Dat brengt verplichtingen mee die een opvouwbare rubberboot of kleine tender niet heeft: registratie bij de RDW met registratieletters op de romp, een klein vaarbewijs voor de bestuurder, een minimumleeftijd van 18 jaar en een dodemanskoord bij een open stuurstand. Verzekeraars nemen die regels over: wordt de RIB buiten die regels gevaren, door een zestienjarige of iemand zonder vaarbewijs, dan is schade niet verzekerd.
De tweede eigenheid is de combinatie van lichte boot, dure motor en trailer. Een RIB van vijf tot zeven meter met een recente motor vertegenwoordigt al snel 20.000 tot 60.000 euro, en staat buiten het seizoen op een trailer op de oprit of in een loods. Verzekeraars stellen daarom eisen aan de stalling: een afgesloten terrein met permanent toezicht, of een bewaakte haven. Ligt de RIB in Amsterdam, Rotterdam, Den Haag of Utrecht, dan is diefstal en beschadiging bij sommige verzekeraars alleen gedekt in een bewaakte jachthaven.
De premie hangt af van de waarde van boot en motor, het vermogen, het vaargebied, de stalling en het eigen risico. Bij een verzekerde waarde onder 50.000 euro geldt bij een aantal verzekeraars geen verplicht eigen risico; een vrijwillig eigen risico van 250 tot 2.500 euro verlaagt de premie. Wij vragen offertes op met gelijk vaargebied en gelijke waarderegeling.
Wij vergelijken uw pleziervaartuigverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
Pleziervaartuigverzekering
Vergelijken
Direct afsluiten
RIB: wat is gedekt?
De keuze hangt af van de waarde van boot en motor, de snelheid, de stalling en of u de RIB ook op zee of in het buitenland gebruikt.
Aansprakelijkheid
Aansprakelijkheid
Schade die u met de RIB aan andere boten, zwemmers, waterskiërs of steigers toebrengt, met de hoge snelheid als grootste risicofactor.
Niet wettelijk verplicht, wel geëist door vrijwel elke jachthaven en in Italië, Spanje, Kroatië en Griekenland
Vervalt bij een bestuurder onder 18, zonder vaarbewijs of onder invloed
Verhaalrechtsbijstand als aanvulling voor schade die een ander u toebrengt
Het vaartuig zelf
Casco
Schade aan romp, tubes en motor en diefstal van de complete RIB of de buitenboordmotor, met eisen aan stalling en beveiliging.
Aanvaring, brand, storm, diefstal, vandalisme, lekvaren, vorst en eigen gebrek
Aanschafwaardegarantie tot drie jaar na aankoop bij uitgebreid casco, met aankoopnota
Tubes gedekt bij plotselinge schade, niet bij UV-slijtage of losgelaten naden
Uitbreidingen
Uitbreidingen
Aanvullingen voor opvarenden, pech op het water, de trailer over de weg en een ruimer vaargebied dan de Nederlandse binnenwateren.
Ongevallendekking voor opvarenden bij waterskiën of wakeboarden achter de RIB
Pechhulp op het water, meestal alleen in Nederland en niet in de eigen haven
Vaargebied uitbreiden naar kustwateren tot 20 zeemijl of Europese zeeën
Wat is gedekt
Situatie
Aansprakelijkheid
Casco
Schade aan een ander vaartuig of een steiger
Ja
Nee
Diefstal van de boot of de buitenboordmotor
Nee
Mits
Brand- en stormschade in de box of op de wal
Nee
Ja
Zinken door een lek of door regenwater
Nee
Mits
Berging en het opruimen van het wrak
Mits
Mits
Osmose, slijtage en achterstallig onderhoud
Nee
Nee
Voor pleziervaartuigen bestaat geen wettelijke verzekeringsplicht. De WAM geldt alleen voor motorrijtuigen. Havens, jachthavens en verhuurders eisen meestal wel een aansprakelijkheidsdekking. Let op het omschreven vaargebied en op de opleg- of winterstallingsperiode: buiten het vaargebied of tijdens niet-gemelde stalling kan de dekking vervallen.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
Wat bepaalt uw premie?
Vermogen en type aandrijving. Een zware buitenboordmotor of jetdrive weegt zwaarder dan de rompwaarde zelf.
Materiaal en leeftijd van de tubes. Hypalon en PVC verouderen verschillend; oudere tubes leiden vaker tot een beperking.
Beveiliging van motor en trailer. Goedgekeurd motorslot, doorgeboute bevestiging, tracker, disselslot en wielklem.
Stallingsplaats buiten het water. Trailer aan de openbare weg, op een afgesloten erf of in een loods scheelt in de acceptatie.
Vaargebied en gebruik. Binnenwater, kustwater of duik- en sleepgebruik geven elk een andere risicoklasse.
Eigen risico, ook dat voor tubeschade. Voor tubes geldt vaak een afwijkend eigen risico naast dat van het casco.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Zo pakken wij het aan
U vraagt een offerte aanWij vragen door op uw situatie, het risico dat u loopt en wat u wilt.
Wij vergelijkenmeerdere verzekeraars, op premie én voorwaarden.
U krijgt een voorstelMet uitleg waar de offertes van elkaar verschillen en wat er niet onder valt.
Wij regelen de overstapWij zeggen de oude polis op, zodat er geen dag zonder dekking tussen zit.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
9,5Nieuwe verzekering
9,8Schadeafhandeling
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Vier punten die specifiek bij een RIB vaak verkeerd gaan.
Snelle motorboot: registratie, leeftijd en vaarbewijs
Kan de RIB sneller dan 20 kilometer per uur, dan moet hij als snelle motorboot bij de RDW geregistreerd zijn, met de registratieletters zichtbaar op de romp, en moet de bestuurder 18 jaar of ouder zijn en een klein vaarbewijs hebben. Voor een open boot tot 20 kilometer per uur geldt een minimumleeftijd van 16 jaar, tot 13 kilometer per uur van 12 jaar. Verzekeraars koppelen de dekking aan die regels: laat u een zoon van zeventien de RIB besturen of een vriend zonder vaarbewijs, dan is een schade niet verzekerd en kan de WA-uitkering op u worden verhaald. Een dodemanskoord is bij een open stuurstand verplicht en voorkomt dat een lege RIB rondjes vaart na een val overboord.
Motor en trailer apart beveiligd
Buitenboordmotoren vanaf 50 pk worden vaak los van de boot gestolen. Verzekeraars verlangen een goedgekeurd motorslot dat de bevestigingsbouten afschermt en, bij stalling op de trailer, een disselslot of wielklem. Staat de RIB thuis op de oprit, dan eisen verzekeraars een afgesloten terrein met permanent toezicht, dat wil zeggen dat de eigenaar op hetzelfde terrein woont; anders hoort de RIB in een loods of bewaakte haven. De trailer zelf is geen onderdeel van de bootpolis en moet apart worden verzekerd of benoemd. Noteer het serienummer van de motor en bewaar de aankoopnota apart van de boot.
Waarde: aanschafwaarde, dagwaarde of taxatie
Een RIB verliest snel waarde, de motor nog sneller. Bij een polis op dagwaarde krijgt u na drie seizoenen bij diefstal een bedrag dat ver onder de aanschafprijs ligt. Een aantal verzekeraars biedt bij uitgebreid casco een aanschafwaardegarantie: tot drie jaar na aankoop wordt de volledige aanschafwaarde vergoed, mits u de aankoopnota kunt tonen. Voor een oudere of zelf samengestelde RIB met nieuwe motor en elektronica legt een taxatie de waarde vast. Plotter, echolood en marifoon vallen onder uitrusting en moeten in de verzekerde waarde zitten; losse spullen zoals duikuitrusting niet.
Vaargebied en buitenland
Het basisvaargebied is bij de meeste verzekeraars beperkt tot de Nederlandse binnenwateren; kustwateren, Waddenzee, Westerschelde, IJsselmeer en Markermeer vallen er bij sommige polissen buiten en vragen de uitbreiding tot 20 zeemijl uit de kust. Neemt u de RIB op de trailer mee naar Kroatië, Italië, Spanje of Griekenland, dan is daar een WA-verzekering verplicht en heeft u een buitenlandcertificaat van de verzekeraar aan boord nodig. Voor de Middellandse Zee is doorgaans het ruimste Europese vaargebied nodig. Meld een reis vooraf; het vaargebied is tussentijds aan te passen.
Veelgestelde vragen
Vragen die RIB-eigenaren vaak stellen.
Is een WA-verzekering verplicht voor een RIB?
In Nederland niet wettelijk, maar vrijwel elke jachthaven en ligplaatsverhuurder eist een WA-dekking, en in Italië, Spanje, Kroatië en Griekenland is zij verplicht met een buitenlandcertificaat aan boord. Gezien de snelheid van een RIB en het letselrisico voor zwemmers en waterskiërs is WA in de praktijk de minimale dekking. De WA-dekking geldt alleen als de bestuurder aan de regels voor snelle motorboten voldoet: 18 jaar of ouder en met vaarbewijs.
Zijn de tubes verzekerd als ze lekken?
Een plotselinge scheur door een steiger, een scherpe rots of vandalisme valt onder casco. Lekken door UV-veroudering, losgelaten naden of slecht onderhoud is slijtage en wordt niet vergoed. Bij oudere tubes kijkt de verzekeraar naar het materiaal, PVC of Hypalon, en de staat; sommige polissen kennen bij een total loss van de tubes een aftrek nieuw voor oud, andere adverteren juist zonder die aftrek. Bewaar onderhoudsbonnen en foto's van de tubes bij aanvang van de polis.
Wat kost een RIB-verzekering ongeveer?
De premie wordt bepaald door de waarde van boot en motor, het motorvermogen, het vaargebied, de stalling, het eigen risico en uw schadevrije jaren, met bij verschillende verzekeraars een no-claimkorting tot 40 procent. Voor een RIB met motor van rond 25.000 euro met WA en casco op de binnenwateren ligt de jaarpremie als indicatie tussen een paar honderd en ruim duizend euro; zee, buitenland en een krachtige motor drijven dat op. Een vrijwillig eigen risico van 250 tot 2.500 euro verlaagt de premie.
Is mijn RIB gedekt als ik hem als tender gebruik?
Als bijboot van een jacht valt een kleine RIB vaak onder de jachtpolis, tot een vast maximum voor bijboot en motor samen. Een RIB van vijf meter met 60 pk overschrijdt dat maximum meestal en is bovendien zelf een snelle motorboot met registratieplicht. Gebruikt u hem los van het jacht, bijvoorbeeld vanaf een trailer, dan is een eigen polis nodig. Anders dan bij een eenvoudige rubberboot speelt bij een RIB dan ook het vaarbewijs en de leeftijd van de bestuurder.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.