

Uitgebreide dekking
- Brand, rook en blikseminslag
- Storm vanaf windkracht 7
- Waterschade en lekkage
- Inbraakschade
Een tussenwoning heeft de laagste herbouwwaarde van alle grondgebonden woningen, maar u verzekert zich hier vooral tegen wat er bij de buren gebeurt en tegen wat u zelf bij hen veroorzaakt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Met twee bouwmuren en slechts een voor- en een achtergevel is het geveloppervlak beperkt en het dakvlak klein. De verzekerde som ligt daardoor lager dan bij welk ander woningtype ook. Wat overblijft is geen kleiner risico maar een ander risico: uw woning staat middenin een constructie die u met vier of meer huishoudens deelt.
Het kernbegrip is overslag. Brand, rook en bluswater lopen door de rij, vooral in oudere woningen waar de scheidingsmuur niet tot in de nok is doorgezet en de kap over meerdere panden doorloopt. Ook de kruipruimte, het riool en soms de schoorsteenkanalen zijn gedeeld. Uw eigen polis dekt de schade aan uw woning, ongeacht bij wie het begon.
De keerzijde is uw eigen aansprakelijkheid. Begint een brand of een lekkage bij u, dan kunnen de buren u aanspreken op grond van 6:162 BW, of als bezitter van een gebrekkige opstal op grond van 6:174 BW. Die claim loopt niet via uw opstalpolis maar via uw aansprakelijkheidsverzekering.
Wij vergelijken uw opstalverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Opstalverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
De benoemde gevaren: brand, storm, water, inbraak en aanrijding.
Alle plotselinge en onvoorziene schade van buitenaf, tenzij uitgesloten.
Herbouwwaarde met garantie tegen onderverzekering, of taxatie.
Wat is gedekt
| Situatie | Uitgebreid | Allrisk |
|---|---|---|
| Brand-, rook- en blikseminslagschade | Ja | Ja |
| Stormschade vanaf windkracht 7 | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Inbraakschade aan deuren en kozijnen | Ja | Ja |
| Boor door een leiding tijdens het klussen | Nee | Ja |
| Verzakking, paalrot en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Na een brand in de rij is de verleiding groot om te wachten tot duidelijk is wie aansprakelijk is. Doe dat niet. Meld de schade aan uw woning bij uw eigen opstalverzekeraar. Die vergoedt en verhaalt daarna zelf op de aansprakelijke partij. Wachten kost tijd waarin het pand verder wordt aangetast door vocht, en 7:941 BW verplicht u tot melding zodra u van de schade weet.
In een rijtjeswoning wordt het grootste deel van de schade zelden veroorzaakt door vlammen. Rook trekt via kierende scheidingswanden, leidingschachten en de doorlopende kruipruimte naar buurpanden, en bluswater zakt door de vloeren. Een woning twee huizen verderop kan onbewoonbaar zijn zonder een spoor van brand. Controleer daarom of uw polis bijkomende kosten, opruiming en vervangende huisvesting dekt, en voor welke termijn.
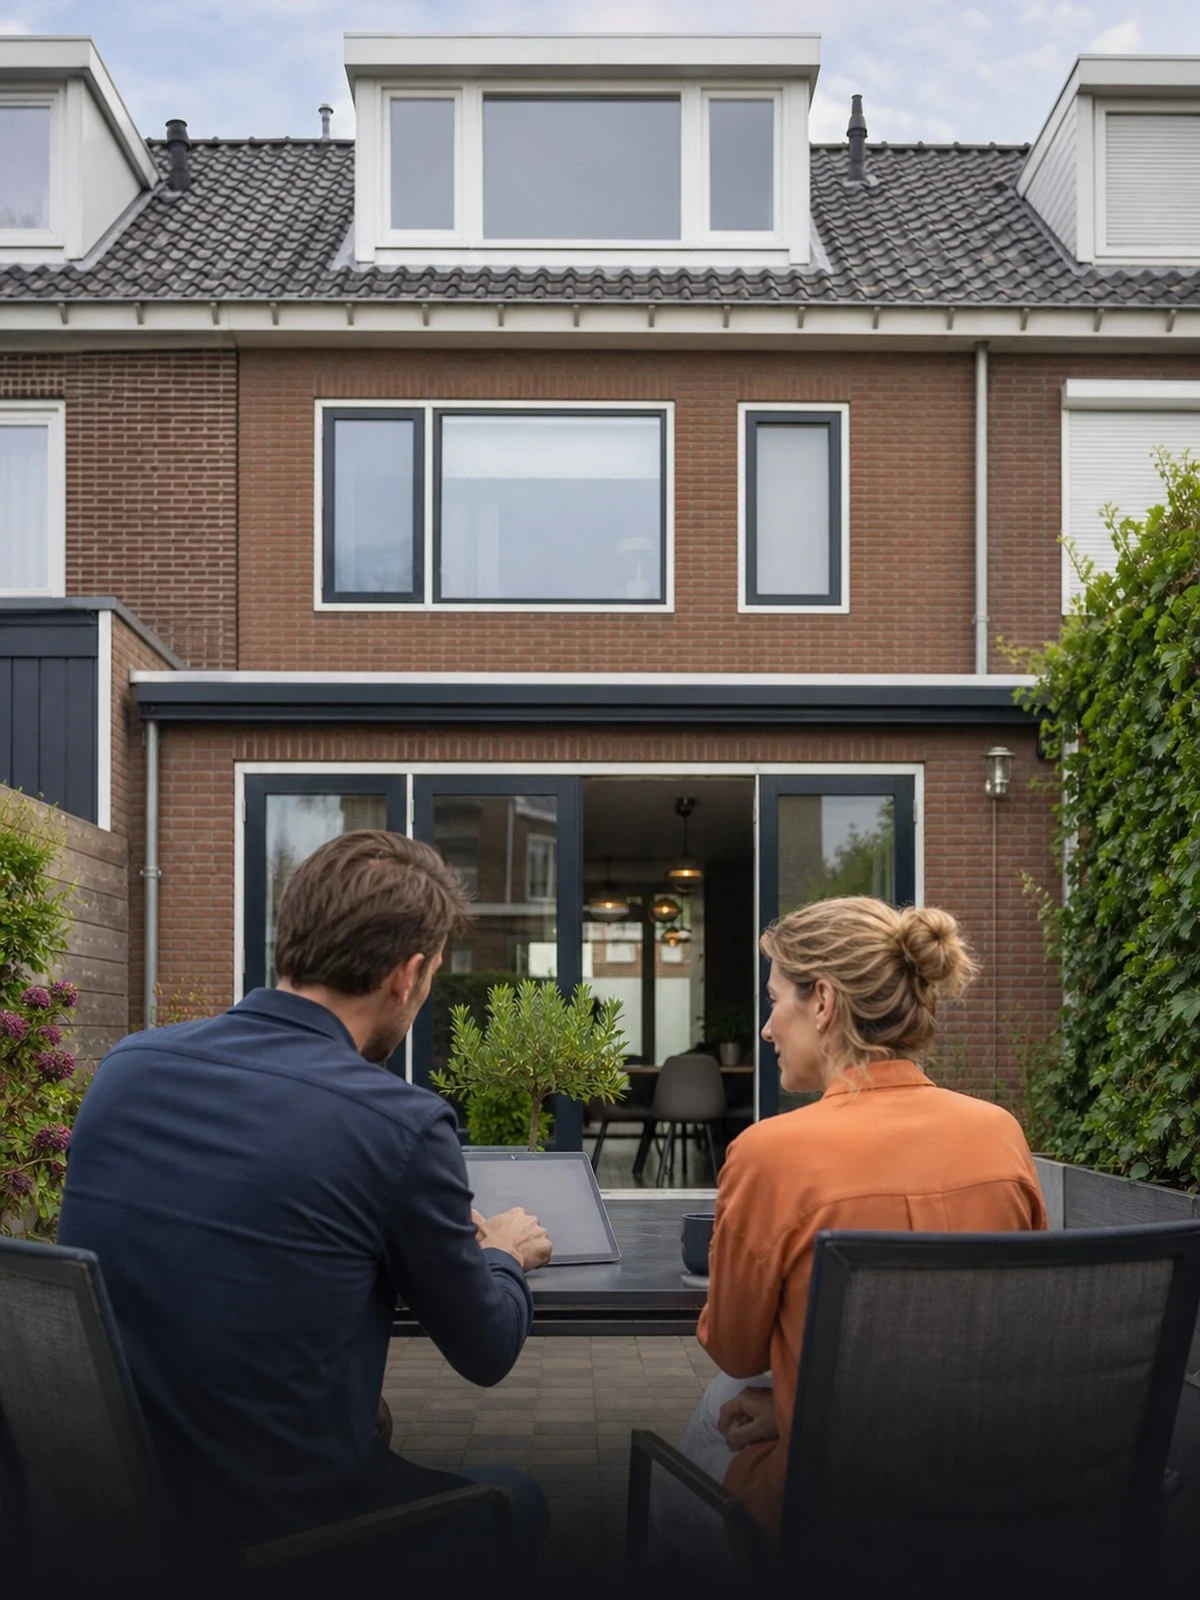
Juist bij tussenwoningen wordt vaak uitgebouwd over de volle breedte van de tuin en een dakkapel geplaatst aan de achterzijde. Beide verhogen de herbouwwaarde substantieel op een basis die laag begon. Zonnepanelen op het achterdakvlak tellen eveneens mee. Geeft u die aanpassingen niet door, dan valt de garantie tegen onderverzekering weg en wordt ook een kleine waterschade naar evenredigheid vergoed.
Funderingsschade van een hele rij is uitgesloten, ook wanneer alle woningen gelijktijdig zakken; zie funderingsschade. Vochtdoorslag via de bouwmuur en schimmel achter een ingebouwde kast zijn geleidelijke processen en vallen buiten de dekking. Schade aan de erfafscheiding tussen de tuinen is vaak beperkt of uitgesloten. Verhuurt u de woning of een kamer, dan geldt een eigen meldingsplicht; zie kamerverhuur.
In gebieden met houten paalfundering is verzakking een reëel risico. Funderingsschade is standaard vrijwel nergens gedekt.
Vult u de herbouwwaardemeter van de verzekeraar correct in, dan krijgt u vaak garantie tegen onderverzekering: bij schade wordt het werkelijke bedrag vergoed, ook als de verzekerde som te laag blijkt. Op uw polisblad staat óf u die garantie heeft. Zonder die garantie geldt de evenredigheidsregel, en die treft ook de kleine schades.
Dit vragen mensen ons het vaakst.
Bij uw eigen opstalverzekeraar. Die vergoedt de schade aan uw woning, inclusief rook- en bluswaterschade, en verhaalt daarna zelf op de aansprakelijke partij. U hoeft niet te wachten op de uitkomst van die discussie. Meld ook wat u aan bijkomende kosten maakt, zoals opslag en tijdelijke huisvesting, want die zitten vaak in de polis met een eigen termijn.
Dan spreken zij of hun verzekeraar u aan op grond van 6:162 BW, of als bezitter van een gebrekkige opstal op grond van 6:174 BW. Dat is geen opstalschade en loopt dus niet via uw woonhuispolis, maar via uw aansprakelijkheidsverzekering. Controleer of u die heeft en of de verzekerde som past bij het feit dat u aan meerdere woningen vastzit.
Omdat de herbouwwaarde lager ligt: twee gedeelde bouwmuren betekenen minder eigen gevel, minder dakvlak en minder fundering die opnieuw moet worden gelegd. Het verschil zit in de verzekerde som en niet in de kans op schade. Het risico van overslag door de rij is bij dit woningtype juist groter dan bij een vrijstaand pand.
Ja, en bij een tussenwoning telt dat zwaarder dan elders, omdat de verzekerde som laag begint. Een uitbouw over de volle breedte kan de herbouwwaarde flink verhogen. Zonder melding klopt de opgave in de herbouwwaardemeter niet meer en vervalt de garantie tegen onderverzekering, waarna elke schade naar evenredigheid wordt vergoed. Geef ook zonnepanelen en een warmtepomp door.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.