

WA werkmaterieel
- Verplicht op de openbare weg
- Ook tijdens het werk
- Kabels en leidingen apart
Een veeg- of schrobmachine werkt bijna altijd op een vloer of straat die van een ander is, terwijl het publiek er gewoon doorheen loopt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Veeg- en schrobmachines vallen binnen het werkmaterieel op door hun werkgebied. Een schrobmachine rijdt door winkelpassages, ziekenhuisgangen en productiehallen, een veegmachine over parkeerdekken, bedrijfsterreinen en de openbare weg. In beide gevallen is de ruimte niet afgezet en zijn de mensen om u heen geen collega's maar bezoekers, patiënten of voorbijgangers. Uw aansprakelijkheid loopt daar via artikel 6:162 BW.
Het tweede punt is dat de vloer het voorwerp van uw werk is. Een verkeerde pad, een te agressief reinigingsmiddel of te veel water in de naden beschadigt een gietvloer, een gecoate bedrijfsvloer of natuursteen over een groot oppervlak. Zulke schade aan een zaak die u bewerkt valt onder de opzichtuitsluiting en zit niet in de basis van een aansprakelijkheidsdekking.
Komt de machine op de openbare weg, dan geldt verder de verzekeringsplicht van artikel 2 WAM. Voor de algemene opbouw van de dekking, zie de werkmaterieelverzekering.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
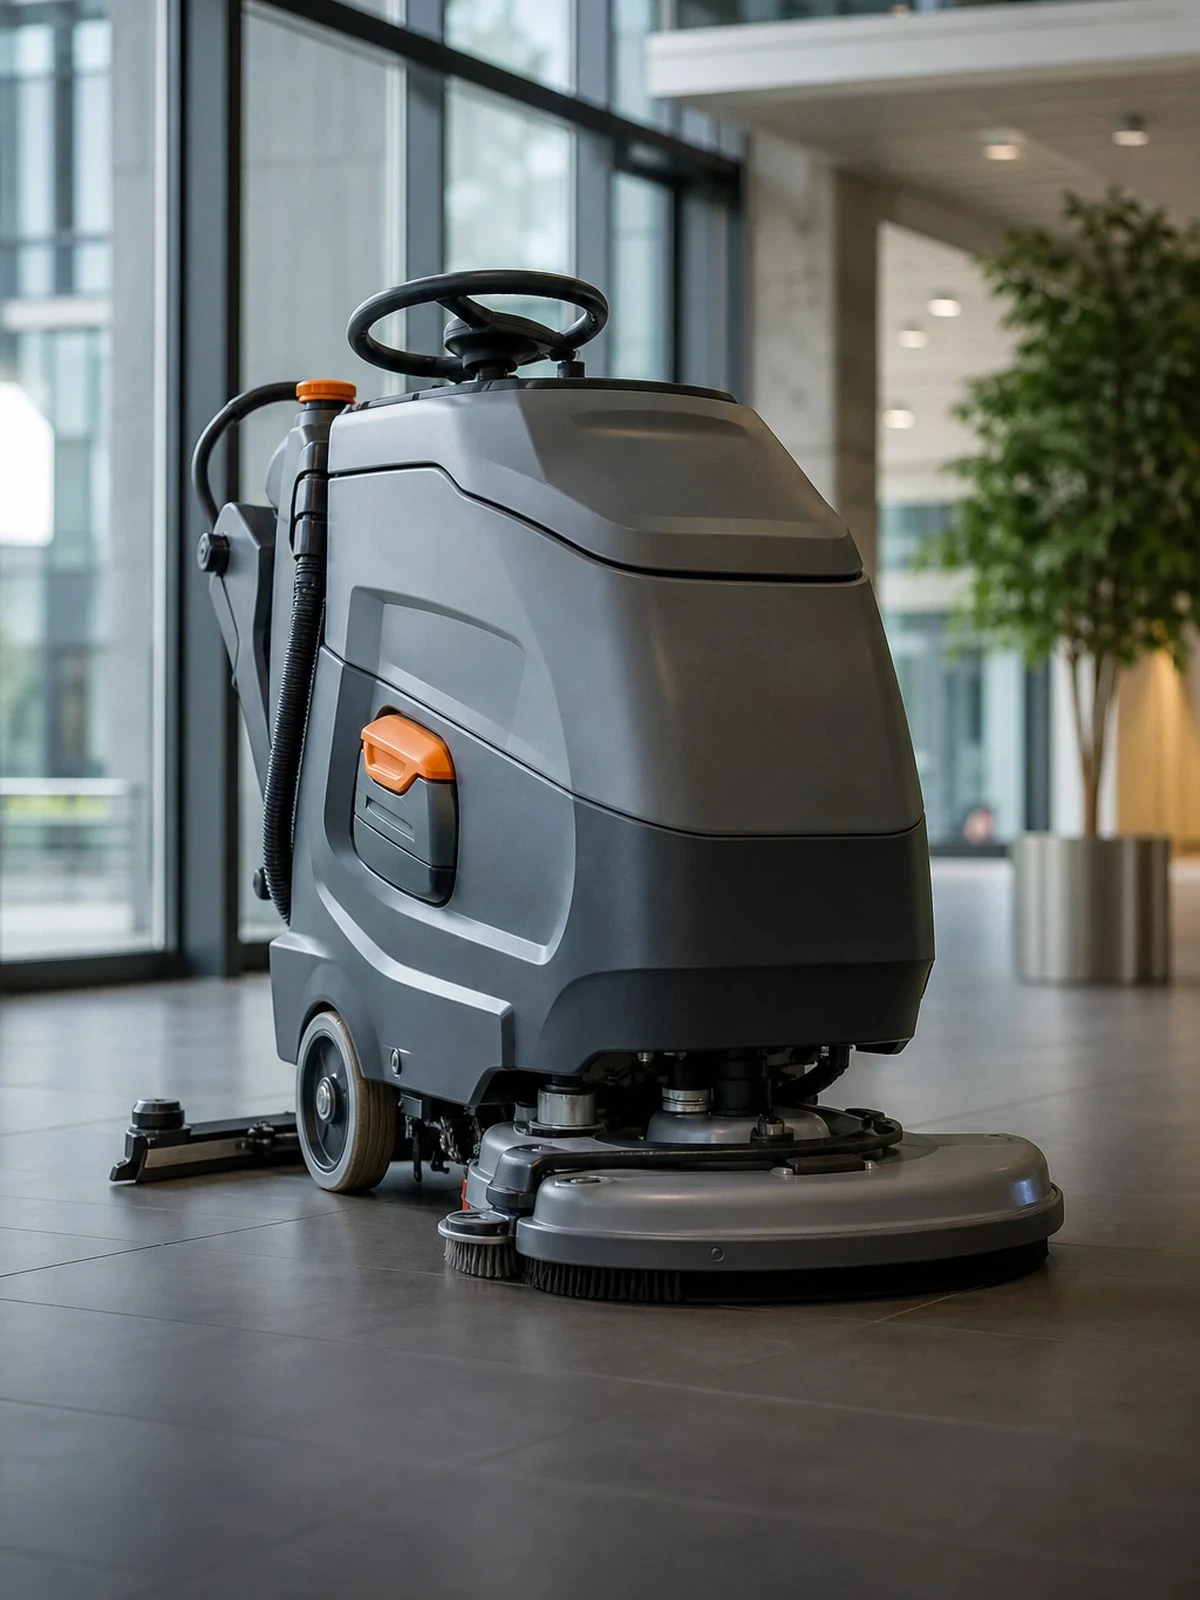 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade aan het werktuig, de opbouw en de hulpstukken.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | WA werkmaterieel | Casco |
|---|---|---|
| Schade aan een gebouw of een geparkeerde auto naast het werk | Ja | Nee |
| Diefstal van de machine van het bouwterrein | Nee | Mits |
| Brand- en stormschade | Nee | Ja |
| Eigen gebrek aan de hydrauliek of de motor | Nee | Mits |
| Schade aan de zaak die u met de machine bewerkt | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Rijdend werkmaterieel is een motorrijtuig in de zin van de WAM en heeft op de openbare weg een WA-verzekering nodig. Niet-rijdend materieel niet. Schade aan kabels en leidingen is in de regel alleen gedekt als de graafmelding is gedaan en de proefsleuven zijn gegraven. De zaak die u met de machine bewerkt valt onder de opzichtuitsluiting.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Strepen op een coating, een aangetaste gietvloer, opgezwollen naden in hout of doffe plekken op natuursteen: dat is beschadiging van de zaak waaraan u werkt, en die is in de basisdekking uitgesloten. Omdat een machine in één werkgang honderden vierkante meters behandelt, is de herstelpost zelden klein. Wie voor opdrachtgevers reinigt, heeft een uitbreiding voor opzicht of voor bewerkte zaken nodig.
Valt er iemand op een pas geschrobde vloer zonder markering, dan is de eerste vraag welke maatregel u trof. Waarschuwingsborden, een afgezette looproute of werken buiten openingstijd zijn dat verweer. De instructie aan uw medewerker hoort schriftelijk vast te liggen. De fout van die medewerker komt via artikel 6:170 BW bij u terecht, en de gebouweigenaar die op grond van artikel 6:174 BW wordt aangesproken, verhaalt zijn schade vervolgens op u.
Een veegmachine manoeuvreert in smalle straten, langs geparkeerde voertuigen en over evenemententerreinen tussen publiek. Aanrijdingen bij achteruitrijden en beschadigde spiegels of portieren zijn het gewone schadebeeld, letsel het zware. Op de openbare weg geldt de verzekeringsplicht van artikel 2 WAM; op afgesloten bedrijfsterrein niet, maar uw aansprakelijkheid blijft. Geef daarom precies op waar en op welke tijdstippen u rijdt.
Veel machines hebben een groot tractie- of lithiumaccupakket dat binnen wordt geladen, vaak in een besloten ruimte. Brand tijdens het laden is meestal gedekt, maar niet wanneer u afwijkt van de laadvoorschriften of een niet-passende lader gebruikt. Capaciteitsverlies en veroudering van de accu vallen als slijtage buiten elke dekking, net als borstels, rubbers en zuiglippen. Een smeulende peuk in het vuilreservoir is wel een plotselinge oorzaak.
Dit vragen mensen ons het vaakst.
Niet in de basis. De vloer is de zaak waaraan u werkt en valt daarmee onder de opzichtuitsluiting. Dat geldt voor chemische aantasting door een verkeerd middel, voor krassen door een te grove pad en voor waterschade in naden. Reinigt u in panden van opdrachtgevers, laat dan een uitbreiding voor opzicht of bewerkte zaken opnemen met een passende limiet.
In principe u, via artikel 6:162 BW, en voor de fout van uw medewerker via artikel 6:170 BW. Ontbrak markering, dan is dat vrijwel beslissend. Ook wanneer het slachtoffer eerst de gebouweigenaar aanspreekt op grond van artikel 6:174 BW, komt de schade langs die weg alsnog bij u terecht. Documenteer daarom uw instructies en de plaatsing van borden.
Zodra de machine gebruikmaakt van de openbare weg wel: artikel 2 WAM verplicht dat voor motorrijtuigen, ook als de maximumsnelheid laag is. Werkt u uitsluitend op een afgesloten bedrijfsterrein of in een pand, dan geldt die plicht niet. Uw aansprakelijkheid voor letsel en zaakschade blijft daar onverminderd bestaan, dus dekking is er alsnog nodig.
Brand valt onder de cascodekking, maar er zijn twee veelvoorkomende beperkingen. Laadt u met een niet door de fabrikant voorgeschreven lader of wijkt u af van de laadinstructie, dan kan de verzekeraar dekking weigeren. Verder is een eigen gebrek van het accupakket, zoals capaciteitsverlies of veroudering, geen plotselinge schade en daarom uitgesloten van vergoeding.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.