

WA werkmaterieel
- Verplicht op de openbare weg
- Ook tijdens het werk
- Kabels en leidingen apart
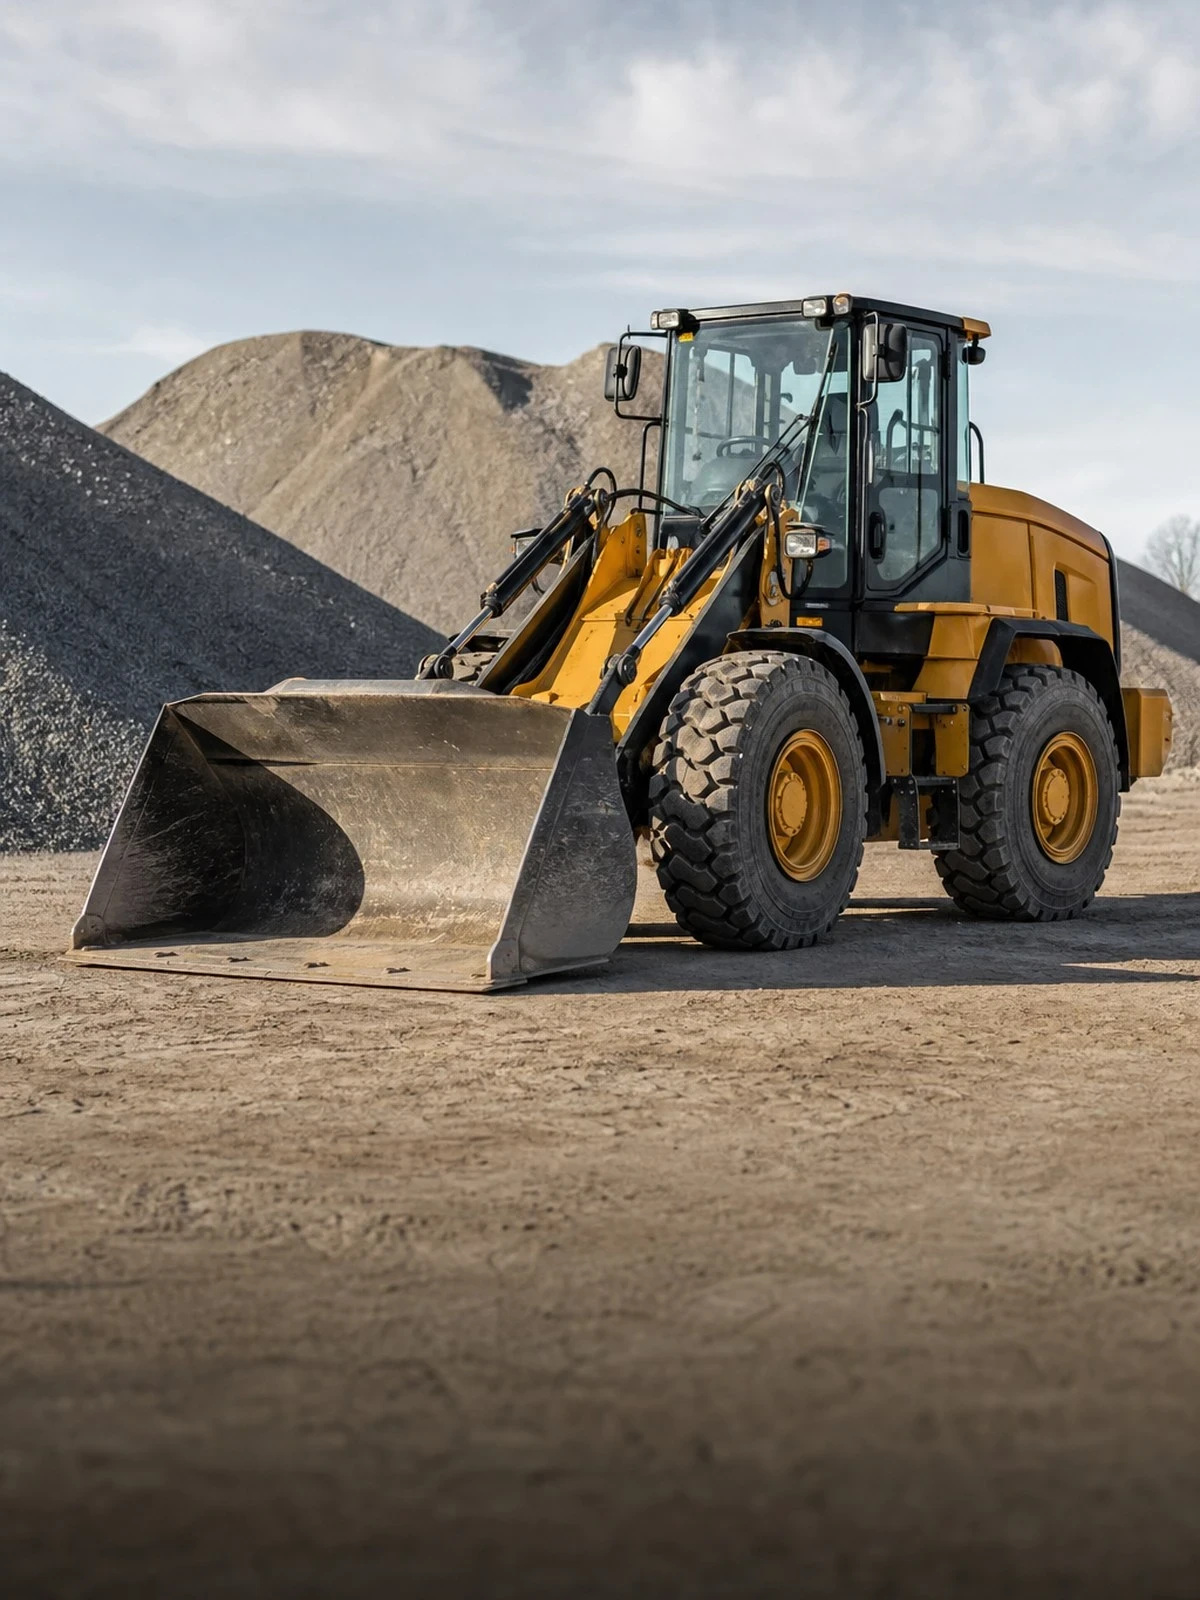
Een wiellader verzet per dag honderden tonnen bulk op een terrein waar tegelijk vrachtwagens laden en mensen te voet lopen.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een shovel onderscheidt zich binnen het werkmaterieel door massa en zichtbeperking. Een knikgestuurde wiellader zwaait bij het sturen met het achterstel de andere kant op, en de gevulde bak neemt het zicht recht vooruit weg. Het zwaarste schadebeeld is daarom niet een defect aan de machine, maar een aanrijding of beknelling van een chauffeur die net uit zijn cabine is gestapt.
Het tweede schadebeeld is minder zichtbaar: alles wat u schept en alles waarin u schept is van iemand anders. Een beschadigde laadbak, een geraakte containerwand of een partij zand die vervuild raakt doordat er nog restproduct in de bak zat, valt onder opzicht. Die schade zit niet in de cascodekking van uw eigen machine en in de basis van een aansprakelijkheidsdekking evenmin.
Rijdt u met de shovel tussen twee terreinen over de openbare weg, dan geldt de verzekeringsplicht van artikel 2 WAM en gelden de registratie-eisen voor het voertuig. Blijft u binnen het hek, dan vervalt die plicht, maar uw aansprakelijkheid op grond van artikel 6:162 BW blijft onverkort staan. Zie ook de algemene uitleg over de werkmaterieelverzekering.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade aan het werktuig, de opbouw en de hulpstukken.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | WA werkmaterieel | Casco |
|---|---|---|
| Schade aan een gebouw of een geparkeerde auto naast het werk | Ja | Nee |
| Diefstal van de machine van het bouwterrein | Nee | Mits |
| Brand- en stormschade | Nee | Ja |
| Eigen gebrek aan de hydrauliek of de motor | Nee | Mits |
| Schade aan de zaak die u met de machine bewerkt | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Rijdend werkmaterieel is een motorrijtuig in de zin van de WAM en heeft op de openbare weg een WA-verzekering nodig. Niet-rijdend materieel niet. Schade aan kabels en leidingen is in de regel alleen gedekt als de graafmelding is gedaan en de proefsleuven zijn gegraven. De zaak die u met de machine bewerkt valt onder de opzichtuitsluiting.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij een knikgestuurde wiellader beweegt het achterstel tegengesteld aan de stuurrichting, en een geheven bak maakt een dode hoek recht vooruit. Scheid daarom rijroutes van looproutes, wijs een wachtplek aan voor chauffeurs en leg die instructie vast. Raakt uw eigen bediener of een derde gewond, dan wordt eerst naar die maatregelen gevraagd: artikel 7:658 BW voor uw personeel, artikel 6:170 BW voor fouten van uw ondergeschikten tegenover anderen.
U beschadigt de laadbak van de vrachtwagen die u vult, u drukt een silowand in, of u vervuilt een partij graan doordat de bak nog restproduct bevatte. Dat zijn zaken die u onder u heeft of bewerkt en die vallen onder de opzichtuitsluiting. Casco dekt uitsluitend uw eigen machine. Wilt u dit gedekt hebben, dan is een uitbreiding voor opzicht of voor goederen van opdrachtgevers nodig.
Snijschade aan banden door betonijzer, glas of puin is bij een wiellader een terugkerende kostenpost, maar banden gelden als slijtdeel. Veel polissen vergoeden bandschade alleen als bij hetzelfde voorval ook andere delen van de machine beschadigd raken. Hetzelfde geldt voor snijkanten, tanden en de slijtplaten van de bak. Vraag daarom vooraf hoe uw verzekeraar bandschade en aanbouwdelen behandelt; dat verschilt aanzienlijk per voorwaardenset.
Een bak vullen boven het toegestane gewicht, palletvorken hangen zonder het bijbehorende lastdiagram of rijden met een geheven volle bak brengt de machine buiten het kipmoment. Gebruik in strijd met het voorschrift van de fabrikant is in vrijwel elke polis een uitsluitingsgrond, ook bij cascoschade. Datzelfde geldt voor bediening door iemand die daarvoor aantoonbaar geen instructie heeft gehad. Leg instructie en werktuigwissels dus schriftelijk vast.
Dit vragen mensen ons het vaakst.
Niet vanzelf. De laadbak die u met de shovel raakt, is een zaak waarmee u werkt en die valt onder de opzichtuitsluiting. De cascodekking betreft alleen uw eigen wiellader. Werkt u structureel voor derden op hun terrein, laat dan een uitbreiding voor opzicht opnemen. Dat is precies het schadebeeld dat bij laadwerk het vaakst voorkomt.
Ja. Zodra de machine ook maar een stuk openbare weg gebruikt, geldt de verzekeringsplicht van artikel 2 WAM en gelden de registratie-eisen voor het voertuig. Blijft de wiellader volledig binnen uw eigen hek, dan vervalt die wettelijke plicht wel, maar uw aansprakelijkheid voor letsel en zaakschade op grond van artikel 6:162 BW blijft volledig bestaan.
In de regel niet. Banden gelden als slijtdeel en dat is een van de vaste uitsluitingen, ook wanneer de schade plotseling ontstaat door betonijzer of glas. Veel voorwaarden maken één uitzondering: als bij hetzelfde voorval ook andere delen van de machine beschadigd raken, gaat de band mee. Vraag dit expliciet na bij vergelijken.
Als werkgever draagt u die op grond van artikel 7:658 BW, tenzij u aantoont dat u aan uw zorgplicht heeft voldaan. Die schade loopt niet via de werkmaterieelpolis maar via uw aansprakelijkheidsverzekering voor bedrijven. Uw instructies, de terreinindeling en het toezicht daarop zijn dan het bewijsmateriaal, dus leg ze vooraf schriftelijk vast.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.