

WA werkmaterieel
- Verplicht op de openbare weg
- Ook tijdens het werk
- Kabels en leidingen apart
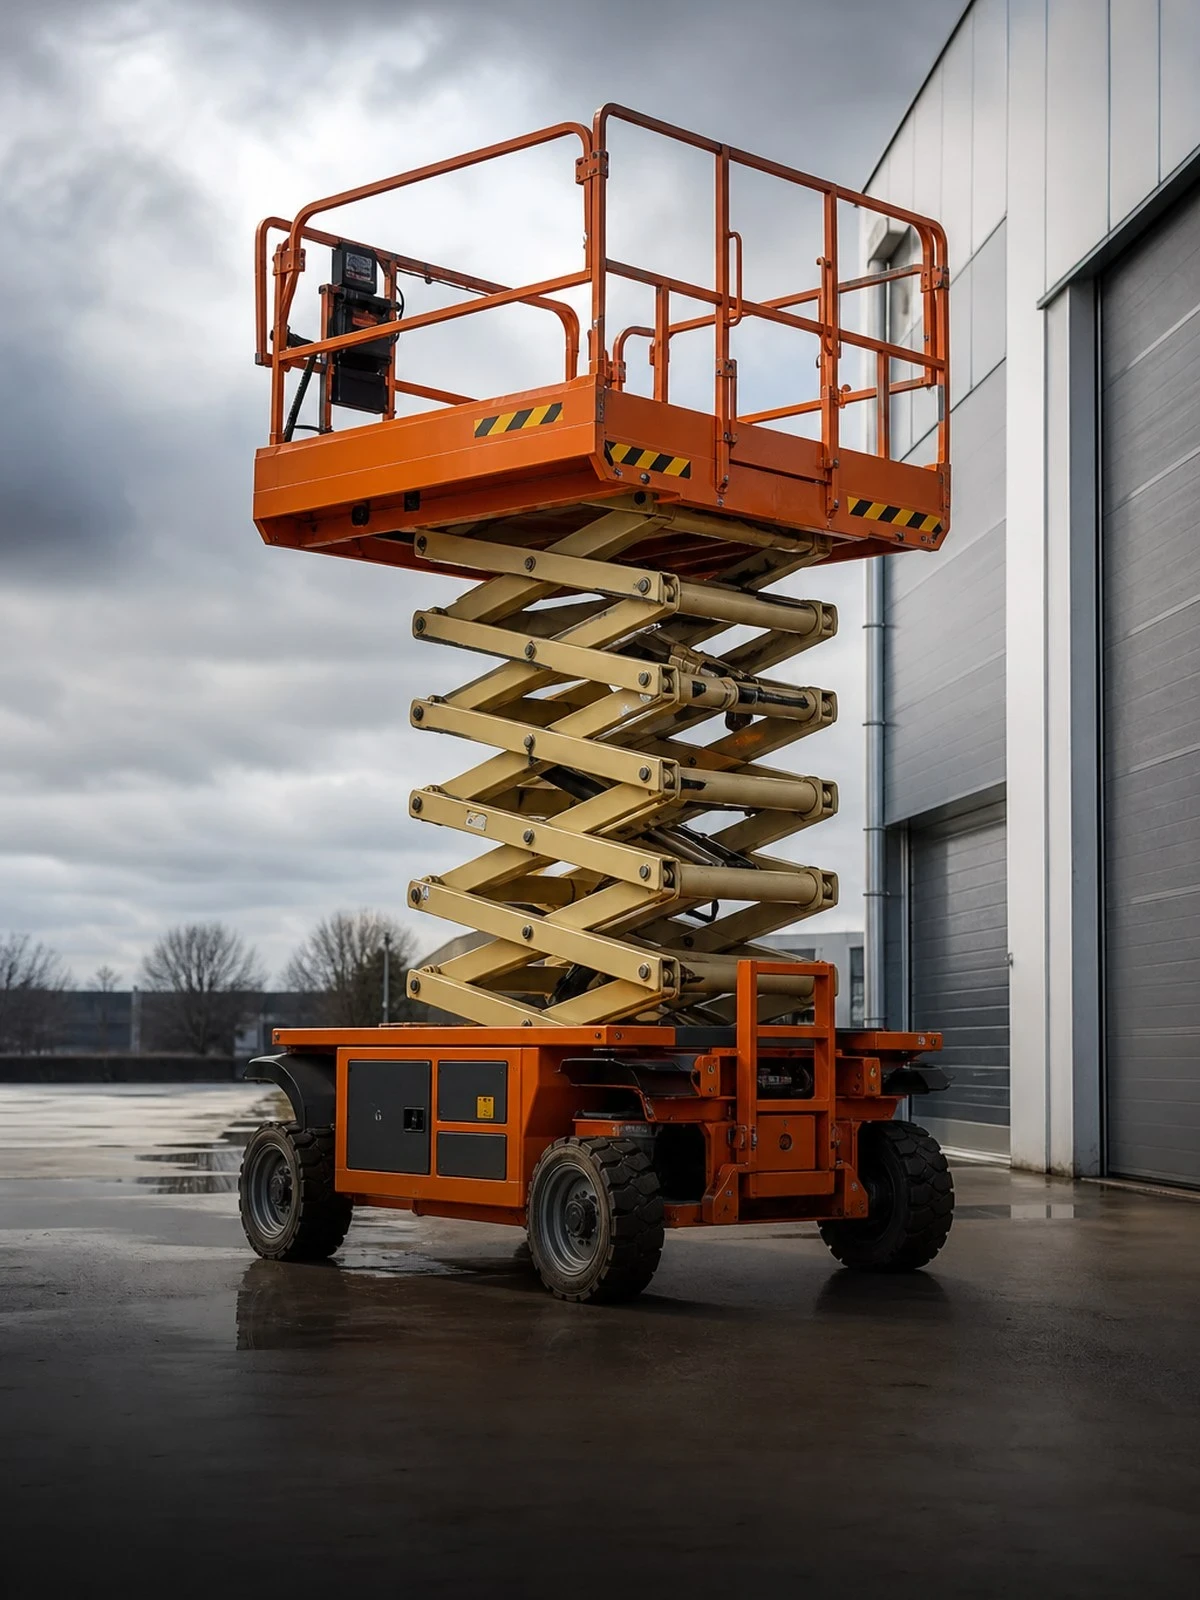
Een schaarhoogwerker werkt meestal binnen, waar de vloer onder de machine en de installaties boven de machine het risico bepalen.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Het gewicht van een schaarhoogwerker komt op vier kleine, harde wielen te staan. Dat levert een puntbelasting op die een verdiepingsvloer, een parkeerdek of een kelderdek niet zonder meer aankan. Doorzakken of scheurvorming betekent schade aan het gebouw van uw opdrachtgever en dus aansprakelijkheid, niet casco. De draagkracht opvragen bij de gebouwbeheerder en dat schriftelijk vastleggen is daarom geen formaliteit maar uw verweer.
Boven de machine zit het tweede risico. Een omhoog bewegend platform komt in de zone van sprinklerkoppen, kabelgoten, luchtkanalen en verlichting. Een geraakte sprinklerkop zet een pand onder water en die waterschade aan inventaris en voorraad loopt hoger op dan welke machineschade ook. Kijk voordat u omhoog gaat en zet de eindhoogte vast als er installaties in de weg zitten.
Als derde: een machine die voor binnengebruik is gebouwd, staat buiten al snel te ver over de grens van zijn specificatie. Kleine wielen op grind of een oneffen bouwterrein en wind op een uitgeschoven platform zijn de gebruikelijke oorzaken van kantelen. Wij toetsen dat gebruik bij het aanvragen van uw werkmaterieelverzekering.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade aan het werktuig, de opbouw en de hulpstukken.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | WA werkmaterieel | Casco |
|---|---|---|
| Schade aan een gebouw of een geparkeerde auto naast het werk | Ja | Nee |
| Diefstal van de machine van het bouwterrein | Nee | Mits |
| Brand- en stormschade | Nee | Ja |
| Eigen gebrek aan de hydrauliek of de motor | Nee | Mits |
| Schade aan de zaak die u met de machine bewerkt | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Rijdend werkmaterieel is een motorrijtuig in de zin van de WAM en heeft op de openbare weg een WA-verzekering nodig. Niet-rijdend materieel niet. Schade aan kabels en leidingen is in de regel alleen gedekt als de graafmelding is gedaan en de proefsleuven zijn gegraven. De zaak die u met de machine bewerkt valt onder de opzichtuitsluiting.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Op een verdiepingsvloer, parkeerdek of kelderdek is de vraag of de constructie de puntlast van vier wielen plus platform en personen aankan. Vraag de toegestane vloerbelasting op bij de gebouwbeheerder en leg schriftelijk vast dat u dat deed. Gebruik zo nodig drukverdelende platen. Zakt de vloer door, dan is dat schade aan het pand van een ander en wordt de opgevraagde belastingopgave de kern van het dossier.
Sprinklerkoppen, kabelgoten, luchtkanalen, verlichting en plafondroosters zitten precies op de hoogte waarop u werkt. Een geraakte sprinklerkop veroorzaakt waterschade aan inventaris en voorraad in het hele pand; dat is aansprakelijkheid tegenover de eigenaar en de huurders. Bepaal voor het opstijgen wat er boven het platform zit en begrens de hefhoogte als er installaties in de weg zitten.
De meeste schaarhoogwerkers hebben kleine wielen, een beperkte toegestane hellingshoek en een lage windklasse. Op een bouwterrein met grind, sporen of een niet verharde ondergrond kantelt zo'n machine bij een kleine oneffenheid. Werkt u buiten, kies dan een uitvoering die daarvoor is bedoeld; gebruik buiten de specificatie is geen onvoorziene gebeurtenis maar een uitsluitingsgrond in de polis.
Overbelading van het platform, uit de korf stappen op hoogte of het verschuiven van materiaal op het hekwerk zijn bekende oorzaken van val- en kantelincidenten. Loopt uw eigen medewerker daarbij letsel op, dan geldt de zorgplicht van artikel 7:658 BW en is een werkgeversaansprakelijkheidsdekking aan zet. Een verlopen periodieke keuring kan ook op zichzelf al reden zijn om een uitkering te weigeren.
Dit vragen mensen ons het vaakst.
Dat is schade aan het gebouw van een ander en valt onder aansprakelijkheid, niet onder casco. De beoordeling gaat over de vraag of u de toegestane vloerbelasting heeft opgevraagd en of u drukverdelende platen gebruikte. Kunt u laten zien dat de gebouwbeheerder de belasting schriftelijk heeft opgegeven en dat u daarbinnen bleef, dan staat u aanzienlijk sterker in de discussie.
De waterschade die daarop volgt is schade aan zaken van derden en hoort in de aansprakelijkheidsrubriek. De omvang kan flink oplopen omdat inventaris en voorraad van meerdere huurders mee kunnen gaan. Stem uw verzekerd bedrag daarom af op de panden waarin u werkt. Controleer voor het opstijgen wat er boven het platform hangt en begrens de hefhoogte.
Alleen als de machine daarvoor is gebouwd. Standaarduitvoeringen hebben kleine wielen, een lage toegestane hellingshoek en een beperkte windklasse. Kantelt de machine buiten die specificatie, dan is dat geen onvoorziene gebeurtenis maar gebruik in strijd met de gebruiksgrenzen, en dat is een uitsluiting. Kies voor buitenwerk een ruwterreinuitvoering en controleer de opgegeven windklasse.
Dan kan de verzekeraar de uitkering weigeren, ook wanneer de oorzaak van de schade losstaat van de keuring. De geldige periodieke keuring is als polisvoorwaarde opgenomen. Dat raakt zowel de schade aan de machine als claims van derden. Bewaar het keuringsboek bij de machine en zet de vervaldatum in dezelfde agenda als uw overige keuringsverplichtingen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.