

WA werkmaterieel
- Verplicht op de openbare weg
- Ook tijdens het werk
- Kabels en leidingen apart
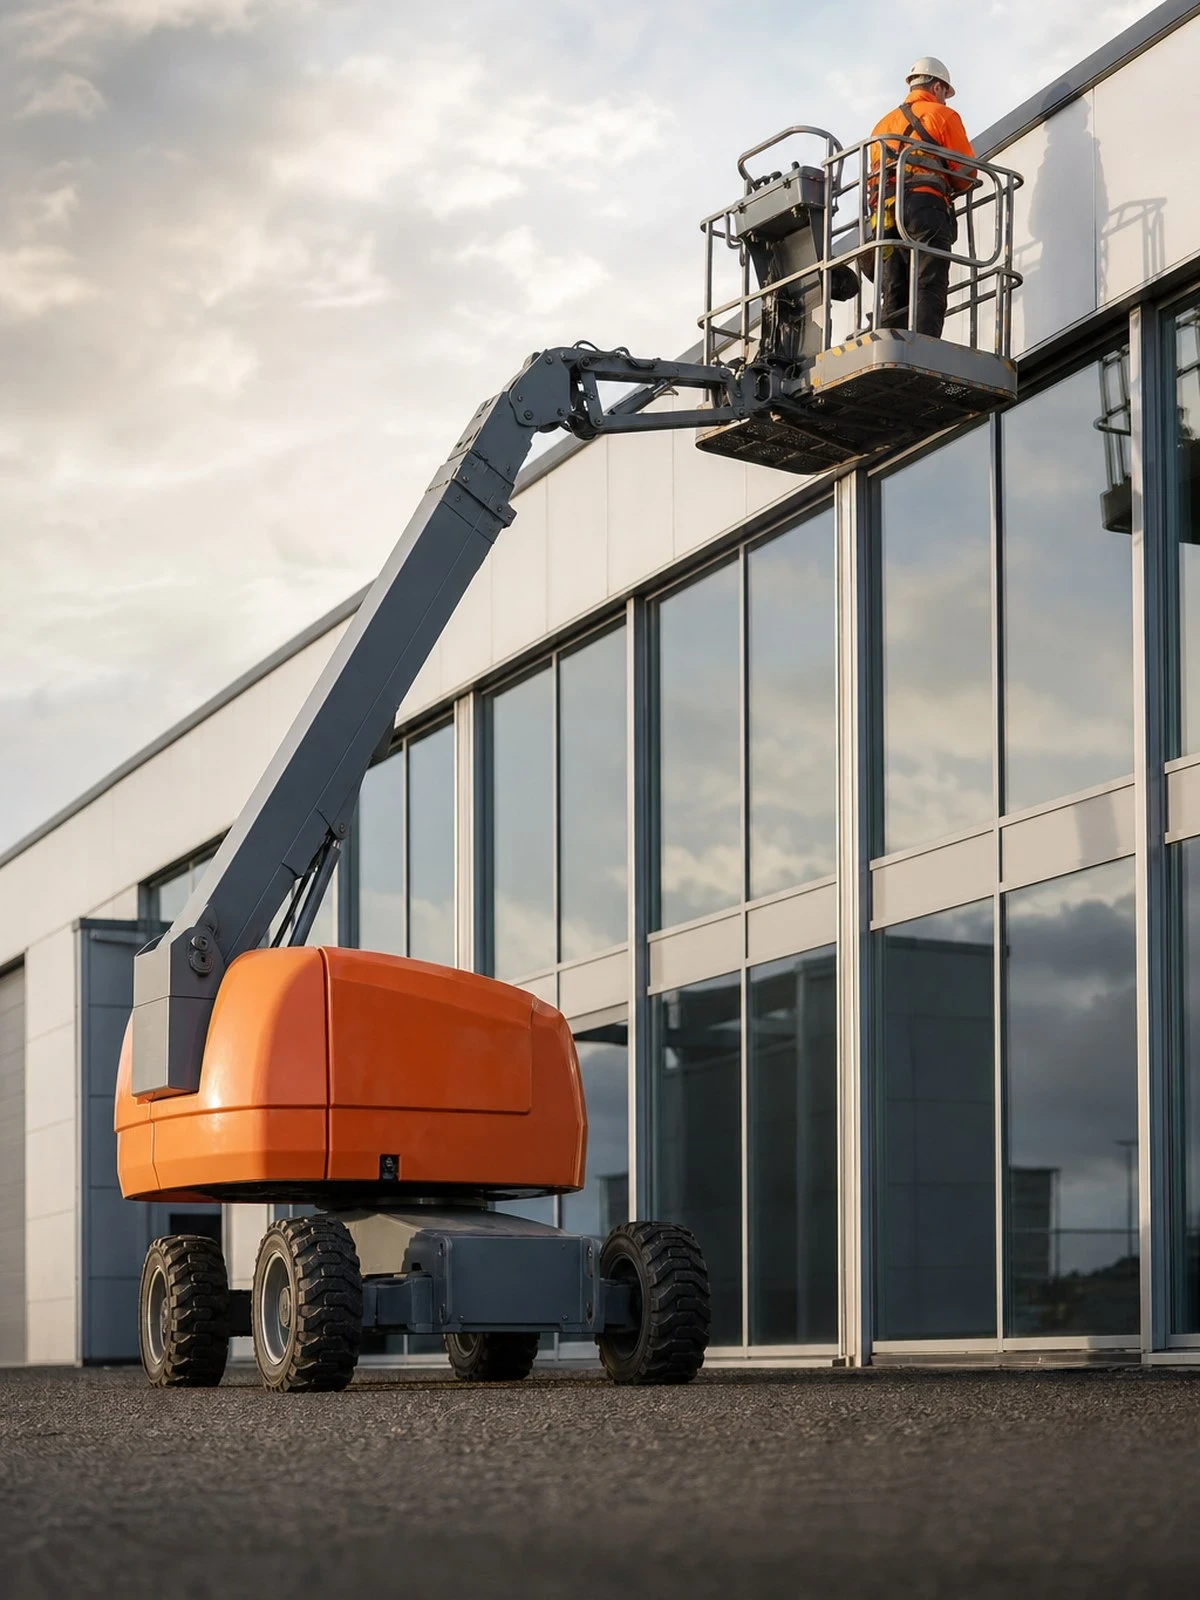
Bij een hoogwerker staat er een mens in de bak. Dat verandert het karakter van het risico: niet de machineschade maar het letsel bepaalt hoe groot een incident wordt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een hoogwerker is de enige machine in deze groep die is gebouwd om personen te heffen. Daarmee verschuift het zwaartepunt van de verzekering. Cascoschade aan de machine is te overzien; letsel van de persoon in de bak of van iemand eronder is dat niet. Loopt uw eigen medewerker die schade op, dan valt het onder werkgeversaansprakelijkheid en legt artikel 7:658 BW de bewijslast bij u.
Twee scenario's veroorzaken het merendeel van de ernstige schades: de machine kantelt, of er valt iets uit de bak. Kantelen komt vrijwel altijd voort uit de ondergrond, het niet volledig uitzetten van stempels of doorwerken bij te veel wind. Vallende voorwerpen zijn aansprakelijkheid, geen casco: gereedschap dat op een geparkeerde auto of een voorbijganger terechtkomt, raakt uw aansprakelijkheidsrubriek en niet de machinedekking.
Daarnaast is de hoogwerker de machine die het vaakst wordt gehuurd of verhuurd. Werkt u met huurmaterieel, laat dan uitzoeken wie het cascorisico draagt en of het huurcontract dat bij u legt. Huurt u in met bediening, dan verschuift de aansprakelijkheid weer anders. Voor machines waarmee wél lasten worden geheven in plaats van personen, zie verreiker verzekeren.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade aan het werktuig, de opbouw en de hulpstukken.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | WA werkmaterieel | Casco |
|---|---|---|
| Schade aan een gebouw of een geparkeerde auto naast het werk | Ja | Nee |
| Diefstal van de machine van het bouwterrein | Nee | Mits |
| Brand- en stormschade | Nee | Ja |
| Eigen gebrek aan de hydrauliek of de motor | Nee | Mits |
| Schade aan de zaak die u met de machine bewerkt | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Rijdend werkmaterieel is een motorrijtuig in de zin van de WAM en heeft op de openbare weg een WA-verzekering nodig. Niet-rijdend materieel niet. Schade aan kabels en leidingen is in de regel alleen gedekt als de graafmelding is gedaan en de proefsleuven zijn gegraven. De zaak die u met de machine bewerkt valt onder de opzichtuitsluiting.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
In een knikarmhoogwerker is een harnas met korte lijn voorgeschreven, omdat de bak bij een botsing kan katapulteren. Ontbreekt het harnas of is het aan de verkeerde plaats bevestigd en valt iemand, dan staat u onder artikel 7:658 BW met lege handen: u moet aantonen dat u instructie gaf en toezicht hield. Leg de werkinstructie en de uitgifte van de persoonlijke beschermingsmiddelen vast.
De meeste kantelincidenten ontstaan doordat een stempel op een putdeksel, een zachte berm of een niet-onderbouwd kelderdek staat. Windkracht is de tweede oorzaak: elke machine kent een maximale windsnelheid en doorwerken daarboven is een bewuste keuze die bij de schadebehandeling terugkomt. Noteer per werk de opstelplaats, de gebruikte stempelplaten en de weersomstandigheden bij aanvang.
Gereedschap, gevelplaten of een emmer kit die uit de bak valt, veroorzaakt schade beneden. Dat is geen cascoschade maar aansprakelijkheid, en bij letsel van een voorbijganger loopt het bedrag snel op. Werkt u boven openbaar gebied, dan hoort daar afzetting, gereedschapsborging en zo nodig een grondwacht bij. Stem het verzekerd bedrag af op wat er onder u staat, niet op de waarde van de machine.
Een hoogwerker gebruiken om lasten te hijsen is oneigenlijk gebruik en daarmee uitgesloten. Personen laten uitstappen op een dak of gevelsteiger valt bij veel verzekeraars buiten de dekking, tenzij dat uitdrukkelijk is toegestaan. Werken met een verlopen keuring of een overbrugde beveiliging raakt de acceptatievoorwaarden. Slijtdelen zoals banden en hydraulische slangen blijven overal buiten de cascodekking.
Schade en letsel door gereedschap dat uit de bak valt is aansprakelijkheid, niet casco. Zorg dat de verzekerde som daarop is afgestemd.
Rupsen, banden, messen, tanden en snijkanten zijn slijtdelen en nergens verzekerd; alleen plótselinge schade is gedekt. Achterstallig onderhoud is bovendien een uitsluitingsgrond. Een aantoonbaar onderhoudsregime met logboek is daarom niet alleen goed beheer maar ook uw positie bij een claim.
Dit vragen mensen ons het vaakst.
Nee. Letsel van uw eigen medewerker loopt via werkgeversaansprakelijkheid op de bedrijfspolis, niet via de machinedekking. Artikel 7:658 BW vraagt van u dat u aantoont dat u voor veilig materieel, instructie en toezicht zorgde. Gaat het om een ingehuurde kracht of een zzp'er die onder uw leiding werkt, dan geldt die zorgplicht meestal onverkort.
Niet zonder meer. Een hoogwerker is gekeurd voor personen, niet als hijswerktuig. Gebruikt u de bak of de giek om materiaal te heffen, dan is dat oneigenlijk gebruik en kan de verzekeraar dekking weigeren. Wilt u zowel personen als lasten heffen, dan is een machine met de juiste goedkeuring en een passende hijsrubriek de aangewezen route.
Dat hangt af van het huurcontract. Verhuurders leggen het cascorisico vaak bij de huurder, met een eigen risico per gebeurtenis. Uw eigen polis dekt huurmaterieel alleen als dat uitdrukkelijk is meeverzekerd. Controleer dat vóór de eerste huur; achteraf blijkt de huurvoorwaarde bindend en de dekking afwezig.
Belangrijk genoeg om vast te leggen. Elke machine heeft een maximale toelaatbare windsnelheid in de handleiding. Kantelt de hoogwerker terwijl daarboven werd doorgewerkt, dan beoordeelt de verzekeraar dat als een bewuste keuze en kan hij op grond van artikel 7:952 BW korten. Noteer de omstandigheden bij aanvang van het werk.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.