

Aansprakelijkheid
- Aanvaring en steigerschade
- Geen wettelijke plicht
- Vaak wel geëist door de haven
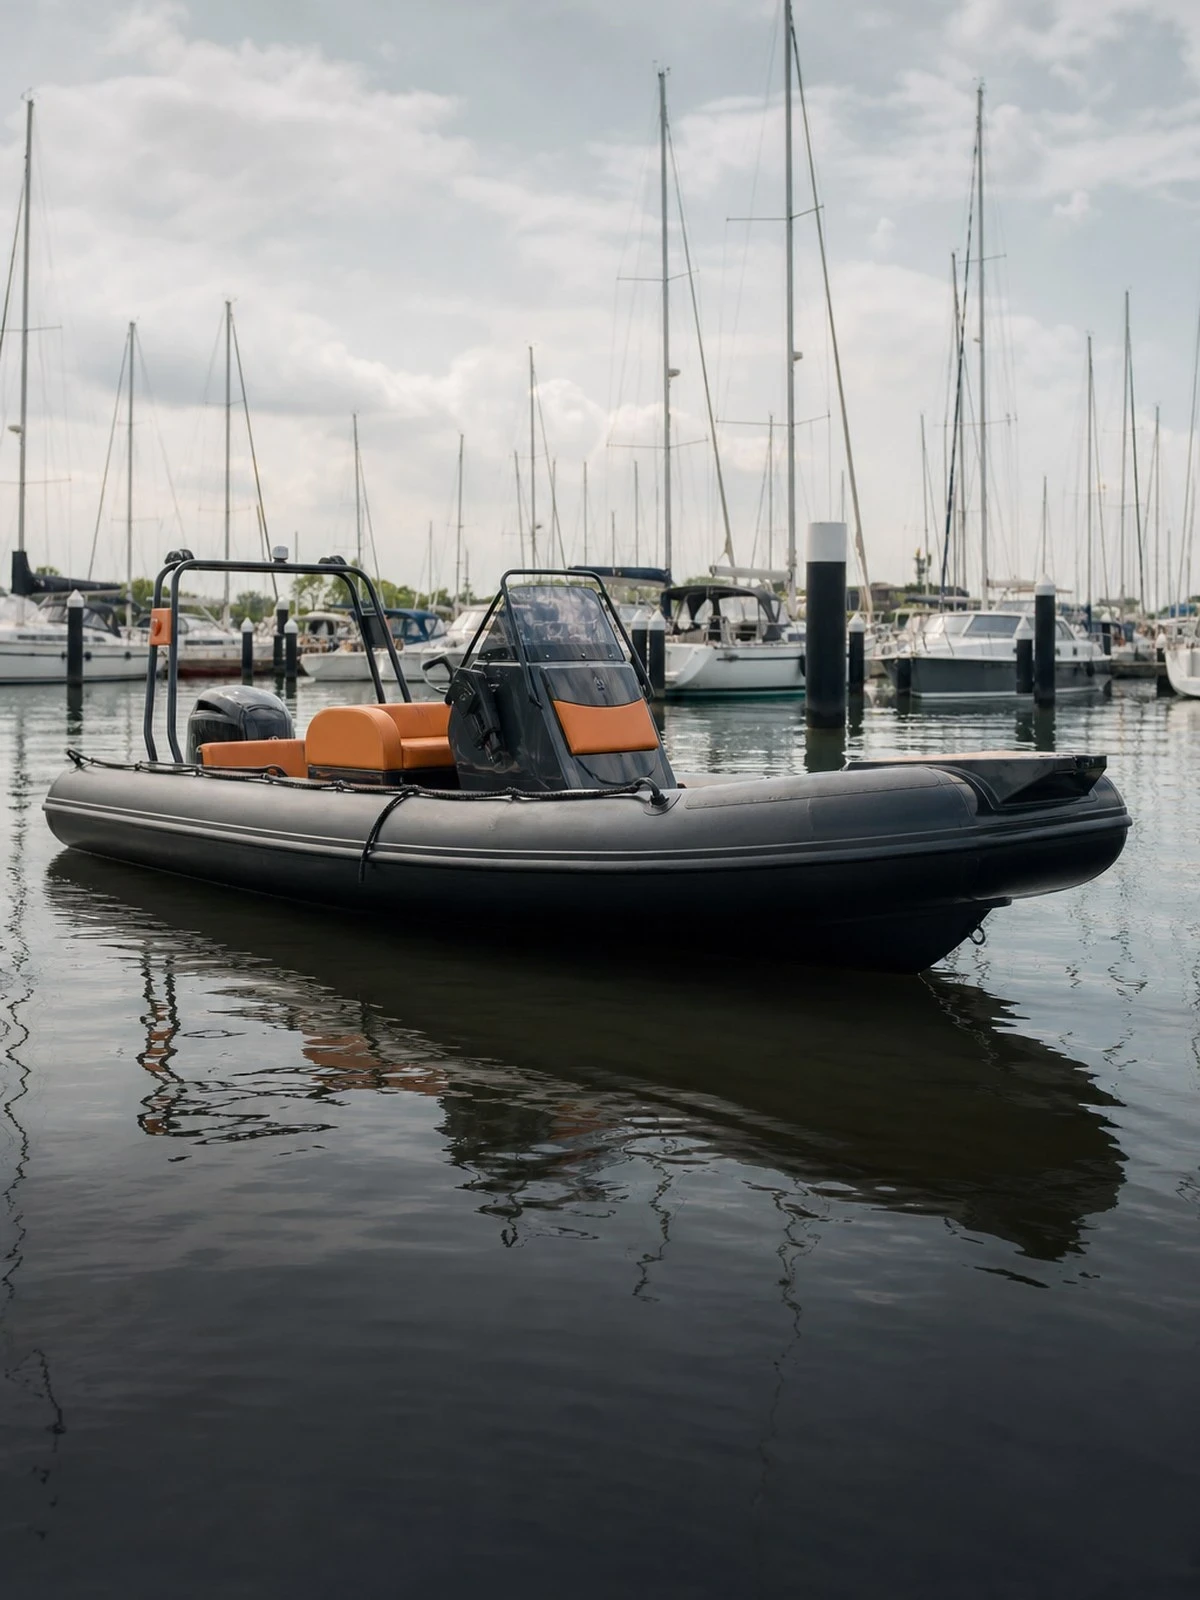
Een RIB is een harde romp met opblaasbare tubes op een trailer, en juist die tubes, de losneembare motor en het vervoer over de weg bepalen hoe de dekking loopt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een RIB combineert een vaste romp van polyester of aluminium met opblaasbare tubes van hypalon of PVC. Dat zijn voor een verzekeraar twee verschillende zaken. Het casco is een constructiedeel met een lange levensduur. De tubes zijn een slijtdeel. Lijmnaden laten los, doek verhardt en verkleurt onder UV, en schuren langs een steiger of over trailerrollen laat blijvende sporen na. Geef bij de aanvraag het materiaal en het bouwjaar van de tubes op. Die opgave hoort bij uw mededelingsplicht op grond van artikel 7:928 BW; klopt zij niet, dan kan de verzekeraar zich later op artikel 7:930 BW beroepen.
Het tweede kenmerk is dat een RIB zelden aan een vaste ligplaats ligt. De boot staat op een trailer bij huis, op een terrein of in een loods en gaat via een helling te water. Zolang de trailer gekoppeld is aan de auto, loopt schade aan derden mee onder de aansprakelijkheidsdekking van dat voertuig op grond van WAM artikel 2. Dat is aansprakelijkheid, geen cascodekking: schade aan de RIB zelf tijdens het rijden, en schade aan de trailer, moet u apart regelen. Losgekoppeld valt de trailer buiten de autoverzekering.
Een RIB valt onder de pleziervaartuigverzekering. Wij leggen romp, tubes, buitenboordmotor en trailer als afzonderlijke posten vast, zodat bij een schade niet ter discussie staat welk onderdeel waarvoor verzekerd is.
Wij vergelijken uw pleziervaartuigverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Pleziervaartuigverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met het vaartuig bij anderen veroorzaakt.
Schade aan de boot, de motor en de vaste uitrusting.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | Aansprakelijkheid | Casco |
|---|---|---|
| Schade aan een ander vaartuig of een steiger | Ja | Nee |
| Diefstal van de boot of de buitenboordmotor | Nee | Mits |
| Brand- en stormschade in de box of op de wal | Nee | Ja |
| Zinken door een lek of door regenwater | Nee | Mits |
| Berging en het opruimen van het wrak | Mits | Mits |
| Osmose, slijtage en achterstallig onderhoud | Nee | Nee |
Voor pleziervaartuigen bestaat geen wettelijke verzekeringsplicht. De WAM geldt alleen voor motorrijtuigen. Havens, jachthavens en verhuurders eisen meestal wel een aansprakelijkheidsdekking. Let op het omschreven vaargebied en op de opleg- of winterstallingsperiode: buiten het vaargebied of tijdens niet-gemelde stalling kan de dekking vervallen.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
De tubes zijn geen deel van de romp en worden in veel polissen apart behandeld, soms met een afwijkend eigen risico. Een plotselinge scheur door aanvaring of vandalisme valt onder de dekking. Loslatende lijmnaden, drukverlies zonder aanwijsbare oorzaak, verharding door UV en schuurschade langs steiger of trailerrol vallen onder slijtage en geleidelijke werking en zijn uitgesloten. Vermeld materiaal en bouwjaar van de tubes, en laat een hertubing of reparatie bij ons vastleggen.
Bij een RIB vertegenwoordigt de motor een groot deel van de waarde en zit hij met een klemmen- of boutverbinding aan de spiegel. Verzekeraars stellen daarom eisen: een goedgekeurd motorslot, doorgeboute bevestiging en soms een tracker. Ontbreekt de voorgeschreven beveiliging bij diefstal, dan wordt de uitkering beperkt of geweigerd. Geef de motor met merk, vermogen en serienummer op; zonder serienummer is aangifte en opsporing na diefstal vrijwel kansloos.
Een RIB brengt een deel van het jaar op de weg en op de oprit door. Voor schade aan derden geldt dan de aansprakelijkheidsdekking van de trekkende auto (WAM artikel 2), maar alleen bij een gekoppelde trailer. Schade aan de RIB zelf tijdens transport valt daar niet onder en is op de bootpolis alleen gedekt als vervoer over de weg is meeverzekerd. Vraag bij stalling thuis ook naar de eis van een disselslot en wielklem.
Een RIB wordt van een helling gelaten en loopt geregeld een strand of ondiepte op. Schade aan schroef, staartstuk of jetdrive door grondraking is een terugkerend geschilpunt: sommige polissen dekken dit alleen bij een aanvaringsdekking en sluiten bedieningsfouten en grondraking uit. Ook schade die ontstaat terwijl de boot op of van de trailer gaat, valt buiten de vaardekking. Laat vooraf vastleggen welke van deze situaties gedekt zijn.
Dit vragen mensen ons het vaakst.
De tubes vallen onder de cascodekking als zij bij de aanvraag zijn opgegeven, maar met een eigen regime. Plotselinge schade door aanvaring, brand of vandalisme is gedekt. Loslatende lijmnaden, drukverlies zonder oorzaak en verharding of verkleuring door zon vallen onder slijtage en geleidelijke werking en blijven uitgesloten. Geef materiaal en bouwjaar door en meld een hertubing, zodat de verzekerde som klopt.
Gedeeltelijk. Rijdt u met een gekoppelde trailer, dan dekt de aansprakelijkheidsverzekering van de auto de schade die u daarmee aan anderen toebrengt op grond van WAM artikel 2. Schade aan de RIB zelf, aan de motor of aan de trailer valt daar niet onder. Daarvoor is op de bootpolis een uitbreiding voor vervoer over de weg en voor stalling op de trailer nodig.
Meld de diefstal zo snel als redelijkerwijs mogelijk is bij ons en bij de politie. Die meldplicht staat in artikel 7:941 BW. Lever het serienummer, de aankoopnota en foto's van de bevestiging en het slot aan. De verzekeraar toetst of de voorgeschreven beveiliging aanwezig en gebruikt was. Was dat niet zo, dan kan de uitkering worden beperkt of geheel vervallen.
Dat verschilt per polis en is bij een RIB het controleren waard, omdat de boot vaak van een helling gaat. Sommige voorwaarden laten de vaardekking pas ingaan zodra de boot vrij van de trailer is, en sluiten schade bij het op- en aflaten uit. Schade aan schroef of staartstuk door grondraking op een ondiepe helling valt geregeld buiten de dekking.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.