

Allrisk wereldwijd
- Verlies en vermissing
- Diefstal van de pols
- Val- en stootschade
Een Cartier wordt vaak niet als horloge maar als sieraad getaxeerd, en dat verandert wie het rapport opmaakt, wat er kapot kan en welke clausule u raakt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Cartier komt voort uit de juwelierstraditie en dat is aan de stukken te zien: edelmetalen kasten, geïntegreerde schakelbanden, gezette stenen en modellen die net zo goed onder sieraden als onder horloges vallen. Voor de verzekering betekent dat een andere taxatie. Niet alleen het uurwerk telt, maar ook het gewicht en gehalte van het edelmetaal en de kwaliteit van de gezette stenen. Laat het rapport daarom opmaken door een taxateur die beide beheerst.
De tweede eigenaardigheid is het schadebeeld. Bij een sieraadhorloge is de meest voorkomende schade niet een defect uurwerk maar het verliezen van een steen uit de zetting of het breken van een schakel in de band. Veel polissen dekken dat alleen wanneer er een aanwijsbare oorzaak is, zoals een stoot of een val. Raakt een steentje kwijt door verslapte zetting of sleet de schakel door jarenlang dragen, dan is dat onderhoud en geen verzekerde gebeurtenis.
Het derde punt is het draagmoment. Een sieraadhorloge gaat mee naar gelegenheden, in een clutch, mee naar het hotel en soms mee naar het buitenland. Precies daar botst de praktijk met de draag- en kluisclausule. Laat vooraf vaststellen wat de polis toestaat wanneer u het horloge niet draagt, want een hotelsafe is niet altijd de kluis die de voorwaarden bedoelen.
Wij vergelijken uw kostbaarhedenverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
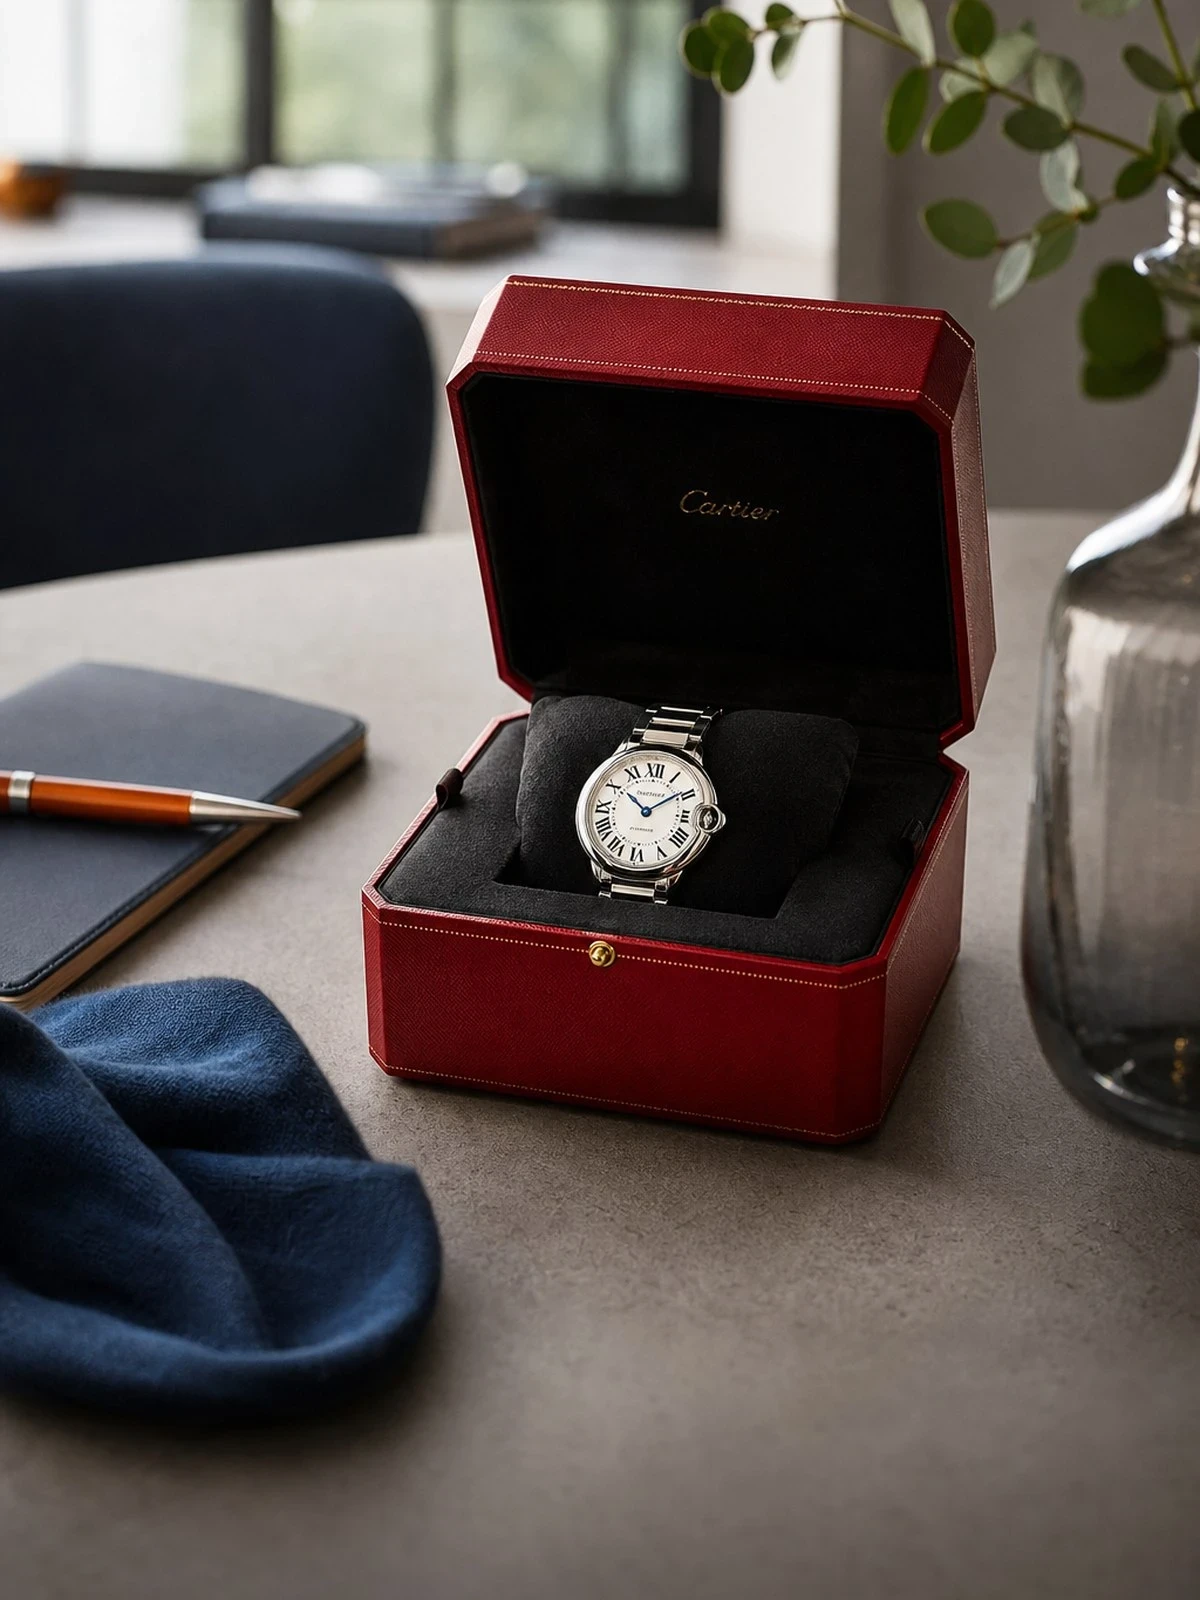 Kostbaarhedenverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Verlies, diefstal en beschadiging, waar u ook bent.
Een erkend taxateur legt de waarde vast, meestal drie tot vijf jaar.
Bepalingen die bepalen wanneer u gedekt bent.
Wat is gedekt
| Situatie | Kostbaarheden | Inboedel |
|---|---|---|
| Cartier verloren op vakantie | Ja | Nee |
| Van de pols gestolen op straat | Ja | Nee |
| Diefstal thuis bij inbraak | Ja | Soms |
| Beschadiging door eigen toedoen | Ja | Nee |
| Niet in de kluis terwijl dat moest | Nee | Nee |
| Slijtage en waardevermindering | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een taxatie die alleen naar het merk en het model kijkt, doet bij Cartier tekort. Edelmetaalgewicht, gehalte en de gezette stenen bepalen bij sommige uitvoeringen het grootste deel van de waarde, en die beoordeling vraagt om een edelsteenkundige. Vraag om een rapport met een omschrijving per steen en per onderdeel; dat maakt gedeeltelijke schade later herleidbaar en voorkomt discussie over wat er precies verloren ging.
Een gezette steen die uit de kast of de band verdwijnt, is vaak pas uren later opgemerkt. Zonder aanwijsbare toedracht valt dat bij veel verzekeraars onder geleidelijke werking of slijtage en dus buiten de dekking. Laat de zettingen bij het periodieke onderhoud controleren en bewaar het servicebewijs. Dat bewijs is bij een claim het verschil tussen een ongelukje en achterstallig onderhoud.
Een horloge dat u naar gelegenheden draagt, ligt de rest van de tijd stil. Boven een bepaald bedrag eist de polis dan opberging in een kluis, soms met alarm en meldkameraansluiting. Op reis is dat lastig: een hotelsafe voldoet meestal niet aan de omschreven kluiseis. Vraag vooraf hoe de dekking buiten de woning is geregeld en wat er van u wordt verwacht bij overnachtingen.
Slijtage van zettingen, schakels en sluiting is onderhoud en niet verzekerd. Krassen op een gouden kast door normaal dragen evenmin. Verlies van een steen zonder aanwijsbare oorzaak wordt meestal afgewezen. En laat u het horloge aanpassen, graveren of van een niet-originele band voorzien, dan wijkt het af van het taxatierapport; het waardeverschil dat daardoor ontstaat, komt voor uw rekening.
Bij edelsteenbezette stukken gelden strengere kluisvoorwaarden dan bij een stalen horloge. Boven een bepaald bedrag geldt vrijwel altijd dat het horloge in de kluis ligt wanneer u het niet draagt, soms met de eis van een alarm met meldkameraansluiting. Bij diefstal is dat het eerste waar naar wordt gevraagd, en het is de meest voorkomende reden voor afwijzing.
Herstel vraagt om een taxateur en horlogemaker die zowel de uurwerk- als de juwelierskant beheerst. Bewaar ook de nota, de doos, de papieren en het serienummer, en fotografeer alles. Bij verlies is de eerste vraag of het horloge bestond en wat het waard was; bewaar dat dossier digitaal en niet uitsluitend thuis.
Dit vragen mensen ons het vaakst.
Dat hangt van het stuk af. Bij een uitvoering met veel edelmetaal en gezette stenen ligt de waarde grotendeels in het materiaal en is een sieraadtaxatie passend. Bij een eenvoudige stalen uitvoering ligt het accent op het uurwerk. De polis is in beide gevallen een kostbaarhedenverzekering; het verschil zit in wie taxeert en waarop wordt gelet.
Alleen met een aanwijsbare oorzaak, zoals een val of een stoot. Verdwijnt de steen doordat de zetting is verslapt, dan beschouwen verzekeraars dat als geleidelijke werking of achterstallig onderhoud en is het uitgesloten. Laat de zettingen periodiek controleren en bewaar de servicebewijzen. Die maken aannemelijk dat het geen sluipend gebrek was.
Ja, als het dekkingsgebied wereldwijd is. Let wel op de bepaling over opbergen: een hotelsafe voldoet vaak niet aan de kluiseis uit de polis, waardoor diefstal uit de hotelkamer onverzekerd kan zijn. Draagt u het horloge, dan geldt de gewone dekking. Laat dit vooraf uitzoeken in plaats van na terugkomst.
Een rapport dat is opgemaakt als taxatie in de zin van artikel 7:960 BW legt de waarde vast voor de looptijd, zodat er bij schade geen discussie over onderverzekering ontstaat. Een waardeoverzicht van een juwelier voldoet daar niet altijd aan. Bij gezette stukken is dat extra relevant, omdat de materiaal- en steenwaarde anders steeds opnieuw ter discussie staat.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.