

Aansprakelijkheidsverzekering voor een glaszetter als zzp'er
Een glaszetter draagt een breekbaar product door een woning of langs een gevel. De vraag bij elke schade is of het glas zelf sneuvelde of iets eromheen.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
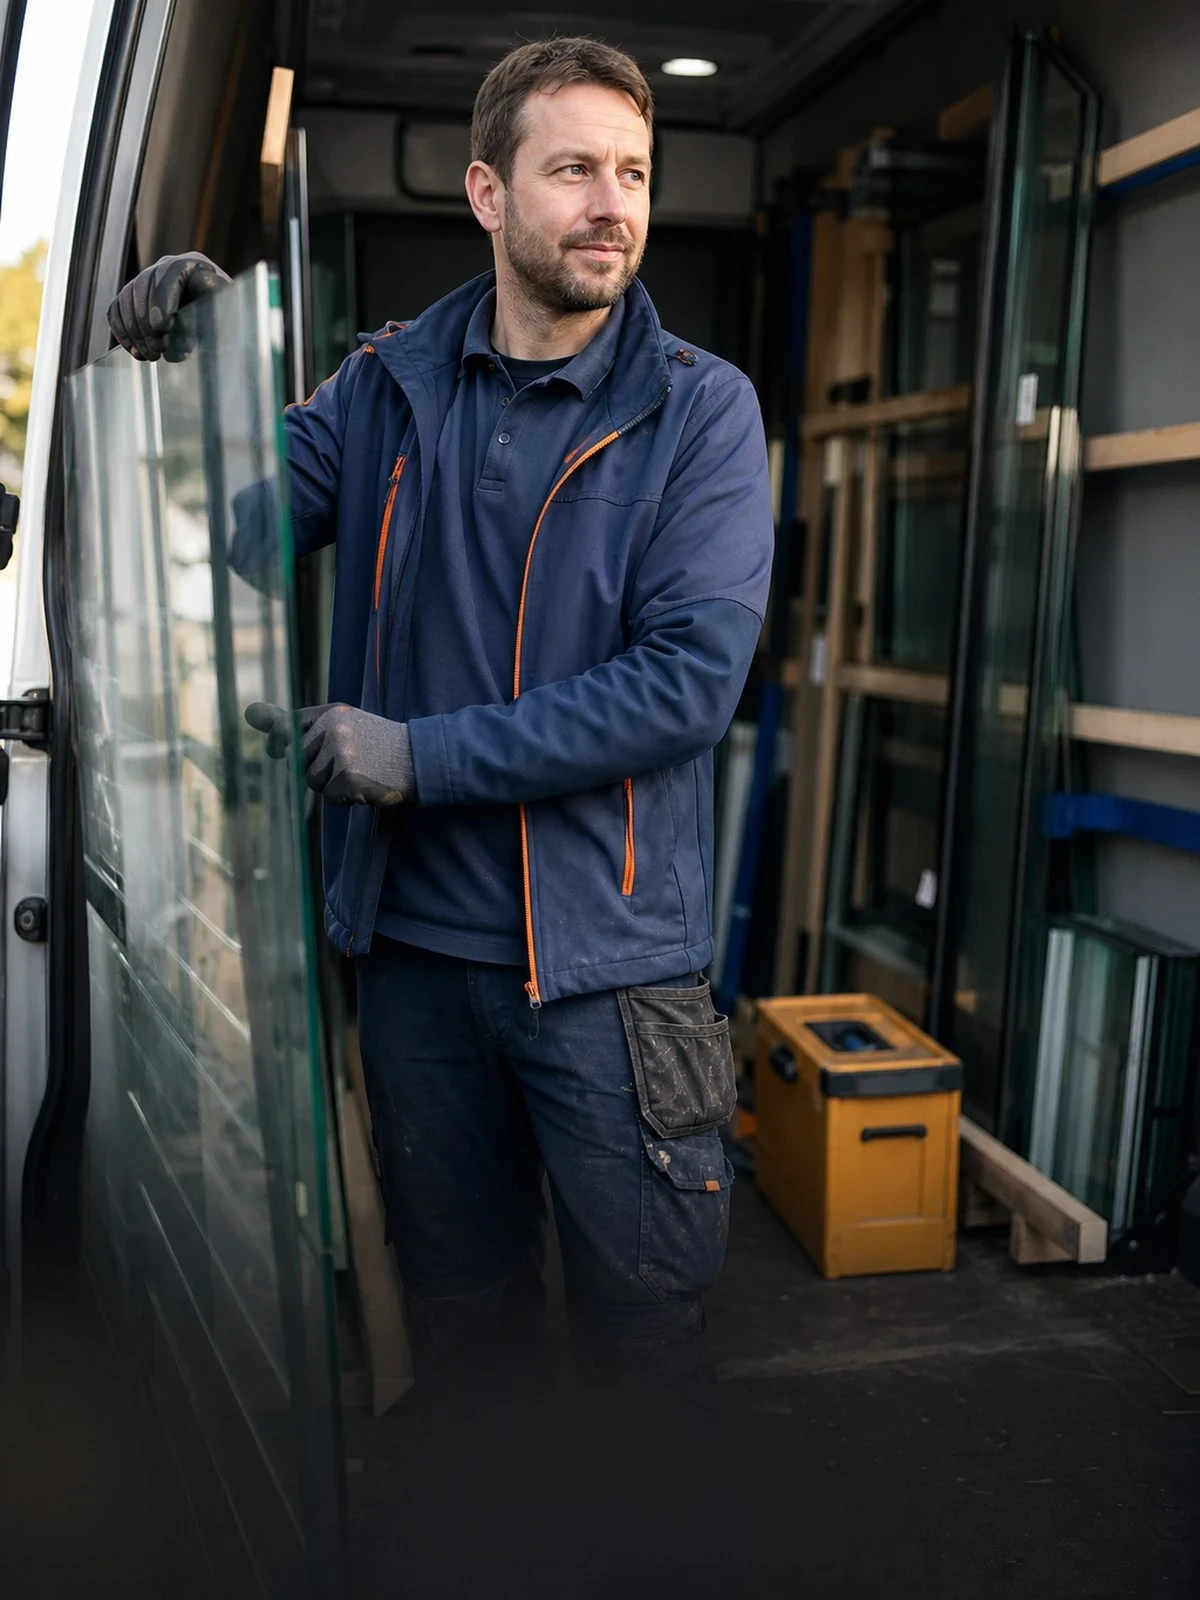
Het glas dat u draagt, tilt of plaatst is de zaak waaraan u werkt. Breekt het tijdens de montage, dan raakt dat de opzichtuitsluiting en betaalt de bedrijfsaansprakelijkheidsverzekering dat in de standaardvoorwaarden niet. Wat er buiten de ruit gebeurt is een ander verhaal: een beschadigde vloer, een uitgescheurd kozijn, kras op een aluminium pui of een geraakte auto op de oprit is zaakschade aan een ander en past in principe wel binnen de dekking.
Het tweede risico is letsel. Een plaat die uit de zuignap schiet of een ruit die tegen een gevel wegwaait, veroorzaakt bij voorbijgangers en bewoners ernstig letsel, en de aansprakelijkheid daarvoor volgt uit artikel 6:162 BW. Op een klus bij een particulier zonder afzetting is dat een reëel scenario. Werkt u ingeleend op een project, dan verhaalt de hoofdaannemer bij u; zijn polis dekt uw aansprakelijkheid niet.
Het derde punt is de glaskeuze. Adviseert u zelf over de beglazing, bijvoorbeeld over gelaagd of gehard glas op een plek waar de norm dat vraagt, dan schuift uw risico op naar advies. Loopt iemand letsel op door een verkeerd gekozen soort, dan is dat nog zaak- en letselschade; gaat het alleen om vervangingskosten omdat de ruit niet aan de eis voldoet, dan is dat zuivere vermogensschade die op een beroepsaansprakelijkheidsverzekering hoort.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier punten waarop een schade bij glaszetwerk staat of valt.
De ruit tijdens en na plaatsing
Zolang u de plaat hanteert, is die een zaak in opzicht. Zit hij eenmaal in het kozijn en breekt hij later door een steen of storm, dan is dat een zaak van de eigenaar en van diens glasverzekering. Leg daarom het moment van oplevering vast. Dat moment bepaalt welke polis aan zet is.
De weg naar het kozijn
Het meeste gaat mis onderweg: een deurpost geraakt, een trapleuning beschadigd, een gietvloer gekrast door een glasbok. Dat is gewone zaakschade en gedekt. Breekt de ruit in of uit de bus, dan is het transportschade aan uw eigen of gekochte goederen; daarvoor bestaat een goederentransportverzekering.
Kitwerk en lekkage
Blijkt een beglazingskit of een verkeerd geplaatst stelblokje water door te laten, dan is het opnieuw stellen en afkitten uw eigen werk en geen verzekerde schade. Het vocht dat intussen een houten kozijn, een vensterbank of een parketvloer heeft aangetast, is dat wel.
Eigen letsel en eigen spullen
Snijletsel en rugklachten horen bij dit vak. Als zelfstandige bent u daarvoor niet gedekt op deze polis: zij keert alleen uit aan derden. Inkomen bij uitval regelt u met een arbeidsongeschiktheidsverzekering, uw zuignappen en glasbokken met een gereedschapsverzekering.
Wat bepaalt uw premie?
- Jaaromzet: de gebruikelijke maatstaf voor een zzp-polis
- Soort werk: woningbeglazing verschilt van gevel- en puiwerk
- Werken op hoogte: hoogwerker en steiger verhogen het letselrisico
- Meeverzekerde opzichtdekking: wel of niet, en tot welk bedrag per gebeurtenis
- Eigen risico: bij veel kleine schades een bewuste keuze
- Schadeverleden: breukschades zijn frequent en wegen mee
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | BAV |
|---|---|---|
| Een plaat waait uit uw handen tegen de auto die op de oprit staat | Ja | Nee |
| Een voorbijganger raakt gewond door een scherf van glas dat uit de zuignap schiet | Ja | Nee |
| Een bewoner snijdt zich aan glasresten die u op het terras heeft laten liggen | Ja | Nee |
| U koos zelf enkel glas waar de norm gelaagd glas vraagt en alles moet worden vervangen | Nee | Ja |
| U meet verkeerd in en de speciaalruit moet opnieuw worden besteld | Nee | Mits |
| De hoofdaannemer verhaalt een extra dag kraanhuur na uw breukschade | Nee | Nee |
Gaat het alleen om geld en niet om een beschadigde zaak, dan verschuift de vraag naar de beroepsaansprakelijkheid.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Ik breek een ruit tijdens het plaatsen. Is dat gedekt?
In de regel niet. Het glas dat u op dat moment hanteert, is een zaak die u onder u heeft, en schade aan zaken in opzicht is standaard uitgesloten. Sommige verzekeraars bieden een beperkte opzichtdekking bij, vaak met een eigen risico en een maximum per gebeurtenis. Vraag daar uitdrukkelijk naar als u met grote of dure platen werkt.
Een voorbijganger raakt gewond door een vallende plaat. Wat dan?
Letselschade van een derde is precies waarvoor de AVB bestaat. De grondslag is de onrechtmatige daad van artikel 6:162 BW. De verzekeraar kijkt wel naar de omstandigheden: afzetting, hulpmiddelen, windkracht en of u alleen tilde wat u redelijkerwijs alleen kon tillen. Meld zo'n voorval direct, ook als u nog geen aansprakelijkstelling heeft ontvangen.
De klant zegt dat ik verkeerd glas heb geleverd. Dekt de verzekering dat?
Alleen als er letsel of schade aan andere zaken uit voortkomt. Gaat het puur om het vervangen van de ruit door de juiste uitvoering, dan is dat vermogensschade zonder beschadigde zaak en biedt de AVB geen dekking. Leg daarom vast wie de glaskeuze maakte: de klant, de architect, de leverancier of u.
Werk ik onder de polis van de aannemer die mij inhuurt?
Nee. Die verzekering dekt de aansprakelijkheid van dat bedrijf, niet die van u, en zal hij een schade juist bij u neerleggen op grond van het contract. De meeste opdrachtgevers eisen dan ook een eigen polis met een minimaal verzekerd bedrag per aanspraak voordat u aan de slag mag.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een elektricien als zzp'erOnderaanneming, eigen letsel, opzicht
- Aansprakelijkheidsverzekering voor een zzp-glazenwasserWerken op hoogte, opzicht op glas, waterschade
- Aansprakelijkheidsverzekering voor een glaszettersbedrijfGlaskraan, tillen, noodservice
- Aansprakelijkheidsverzekering voor een dakdekkersbedrijfOpzicht, brandgevaarlijk werk, lekkage
- Aansprakelijkheidsverzekering voor een zelfstandig autobedrijfMobiel werken, sleutelbeheer, proefrit
- Aansprakelijkheidsverzekering voor een installateur als zzp'erWaterschade, verbranding, certificering
- Aansprakelijkheidsverzekering voor een zzp-riggerVloerbelasting, verplaatsen, vastzetten
- Aansprakelijkheidsverzekering voor een zelfstandige metselaarVallend materiaal, mortelspatten, eigen gevel