

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
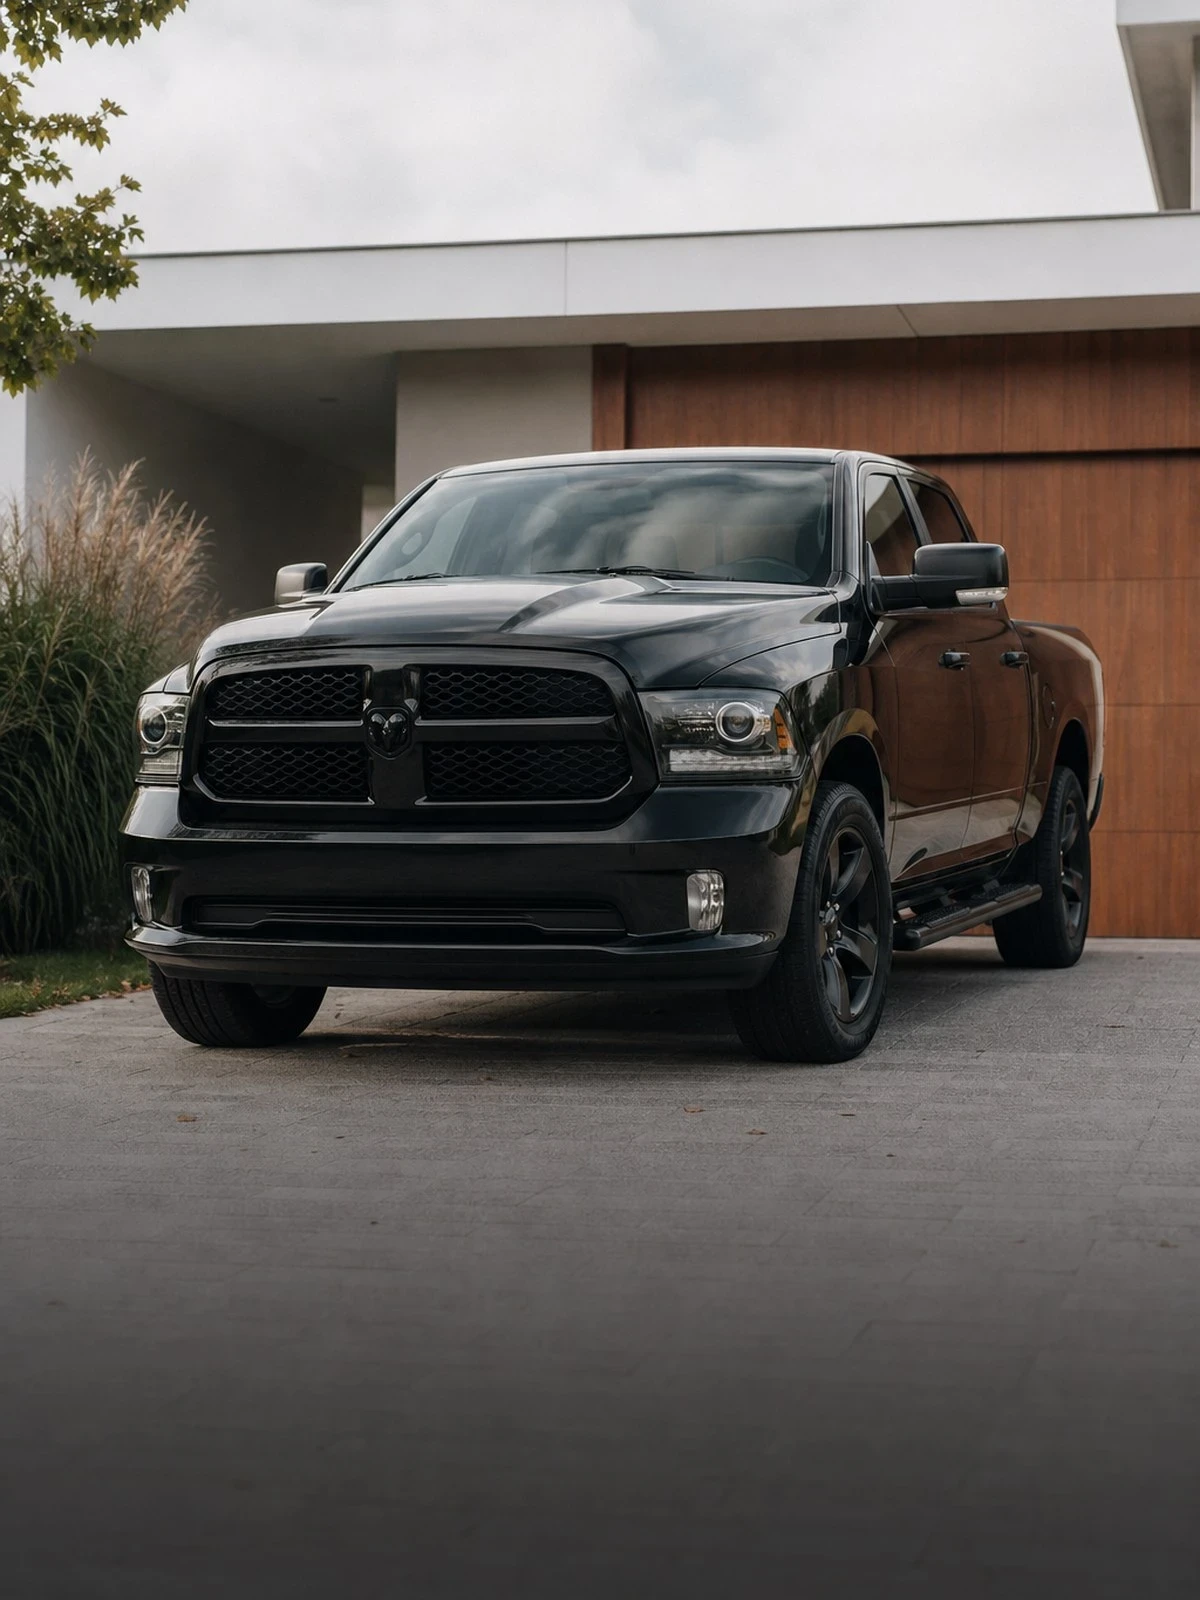
De Dodge RAM komt vrijwel altijd als import het land binnen en staat vaak op een bedrijfsautokenteken. Die twee gegevens bepalen bij welke verzekeraar en op welke polisvorm hij terechtkomt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De meeste Dodge RAM's in Nederland zijn parallel geïmporteerd en hebben geen Nederlandse cataloguswaarde. Verzekeraars kunnen de auto daardoor niet uit een koerslijst halen en vragen vaak een taxatierapport voordat zij een cascodekking accepteren. Een vooraf overeengekomen vaste waarde is op grond van artikel 7:960 BW bindend bij schade. Zonder taxatie stelt de expert de waarde pas na het schadegeval vast, en dan is discussie over de hoogte eerder regel dan uitzondering.
Het tweede gegeven dat alles stuurt is de kentekenrubriek. Staat de RAM als bedrijfsauto geregistreerd, dan hoort hij thuis bij een bestelautoverzekering en gelden andere acceptatieregels dan bij een personenauto. Wordt hij daarnaast gebruikt om een trailer, boot of paardentrailer te trekken, dan verschuift het schadebeeld nog verder: koppelen, manoeuvreren en achteruit steken leveren het merendeel van de meldingen op.
Wij leggen de RDW-gegevens, het werkelijke gebruik en eventuele aanpassingen zoals een gasinstallatie vooraf voor aan de verzekeraars die deze categorie accepteren. Zo weet u vóór het afsluiten of de polis het trekgebruik en de import daadwerkelijk dekt. De opbouw van de dekkingsvormen zelf leest u op autoverzekering en volledig casco.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een geïmporteerde RAM staat niet in de Nederlandse koerslijsten. Verzekeraars werken dan met een taxatie vooraf of met de aankoopnota, en de nieuwwaarderegeling die bij een in Nederland geleverde auto geldt, wordt bij import vaak ingekort of helemaal uitgesloten. Vraag bij de offerte dus na welke waardegrondslag op uw polis komt te staan, en wat er bij totaal verlies wordt uitgekeerd zodra de auto ouder is dan de genoemde termijn.
Veel RAM's zijn als bedrijfsauto ingeschreven. Dat heeft gevolgen: de premie loopt via het bestelautotarief, de verzekeraar gaat uit van bedrijfsmatig gebruik en uitsluitend privégebruik moet u apart laten vastleggen. Verzekert u een bedrijfsauto toch als personenauto, dan sluit de omschrijving op de polis niet aan bij het kenteken en kan de verzekeraar zich daarop beroepen. Vervoer tegen betaling en verhuur aan derden zijn op beide vormen uitgesloten.
Zolang de aanhanger aan de RAM gekoppeld is, valt de schade die hij bij anderen aanricht onder uw WA-dekking; dat volgt uit artikel 2 WAM. Schade aan de trailer zelf hoort daar niet bij, en de lading evenmin: paarden, een boot of bouwmateriaal verzekert u los. Een losgeraakte aanhanger die verderop schade veroorzaakt is een terugkerend discussiepunt. Laat vastleggen hoe uw polis met een ontkoppelde aanhanger omgaat.
Een LPG- of gasinstallatie, treeplanken, een hardtop, een lichtbalk of grotere wielen veranderen het risico. U bent op grond van artikel 7:928 BW verplicht dit bij aanvang op te geven en latere wijzigingen door te geven. Blijft dat achterwege, dan mag de verzekeraar op grond van artikel 7:930 BW de uitkering verminderen of weigeren. Accessoires zijn ook meestal alleen meeverzekerd tot een grens die op de polis staat vermeld.
Dit vragen mensen ons het vaakst.
Dat hangt af van de rubriek op het kentekenbewijs. Staat daar personenauto, dan kan een reguliere autoverzekering. Staat er bedrijfsauto, dan komt de RAM bij de meeste maatschappijen op een bestelautopolis terecht, ook als u er alleen prive mee rijdt. Geef bij de aanvraag altijd het kenteken door, zodat de verzekeraar de juiste rubriek en het bijbehorende tarief toepast.
Dat hangt af van de toegestane maximummassa op het kentekenbewijs. Blijft die binnen de grens van rijbewijs B, dan mag u rijden. Ligt die erboven, dan hebt u een zwaardere categorie nodig. Rijden zonder de juiste rijbewijscategorie is op vrijwel elke autopolis uitgesloten. De verzekeraar betaalt de tegenpartij dan wel, maar verhaalt dat bedrag vervolgens op u.
De schade die de gekoppelde trailer bij anderen veroorzaakt valt onder de WA-dekking van de RAM. Schade aan de trailer zelf niet: daarvoor hebt u een aparte aanhanger- of trailerverzekering nodig. Ook wat u vervoert is niet gedekt. Rijdt u met paarden, een boot of gereedschap, verzeker die lading dan los van de auto.
Dan hebt u de mededelingsplicht uit artikel 7:928 BW niet nageleefd. De verzekeraar mag bij een schade beoordelen of hij de auto met die kennis ook had geaccepteerd. Op grond van artikel 7:930 BW kan hij de uitkering evenredig verlagen of afwijzen en de polis beëindigen. Melden kost een aantekening op de polis; verzwijgen kost mogelijk de hele uitkering.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.