

Allrisk
- Brand en water
- Val en stoot
- Diefstal
Een schilderij hangt jarenlang op dezelfde plek. Wat daar met licht, vocht en de bevestiging gebeurt, bepaalt of er ooit iets wordt uitgekeerd.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Een schilderij verzekert u afzonderlijk op getaxeerde waarde. Gedekt is de plotselinge gebeurtenis in en om de woning: brand, roet, water uit een gesprongen leiding, diefstal bij inbraak en de val van de muur. Dat is een smallere dekking dan het woord allrisk suggereert, want juist bij schilderijen ontstaat het grootste deel van de schade niet plotseling maar over jaren.
Wat niet wordt vergoed, is precies wat de meeste eigenaren aantreffen: craquelé, verkleuring door daglicht, vochtplekken achter het doek, schimmel en aantasting door insecten. Dit zijn geleidelijke processen en die vallen buiten elke polis. De verzekeraar keert uit voor een gebeurtenis met een aanwijsbaar moment, niet voor het verstrijken van tijd op een ongelukkige plek.
Daarnaast draagt u zelf een zorgplicht voor de ophanging. Valt een werk doordat een spijker in gipsplaat het gewicht niet hield, dan kan de verzekeraar aanvoeren dat u onvoldoende zorg heeft betracht. Bij ernstige gevallen komt artikel 7:952 BW in beeld. Heeft u meer werken of gaat er iets in bruikleen, kijk dan bij kunst verzekeren.
Wij vergelijken uw kostbaarhedenverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
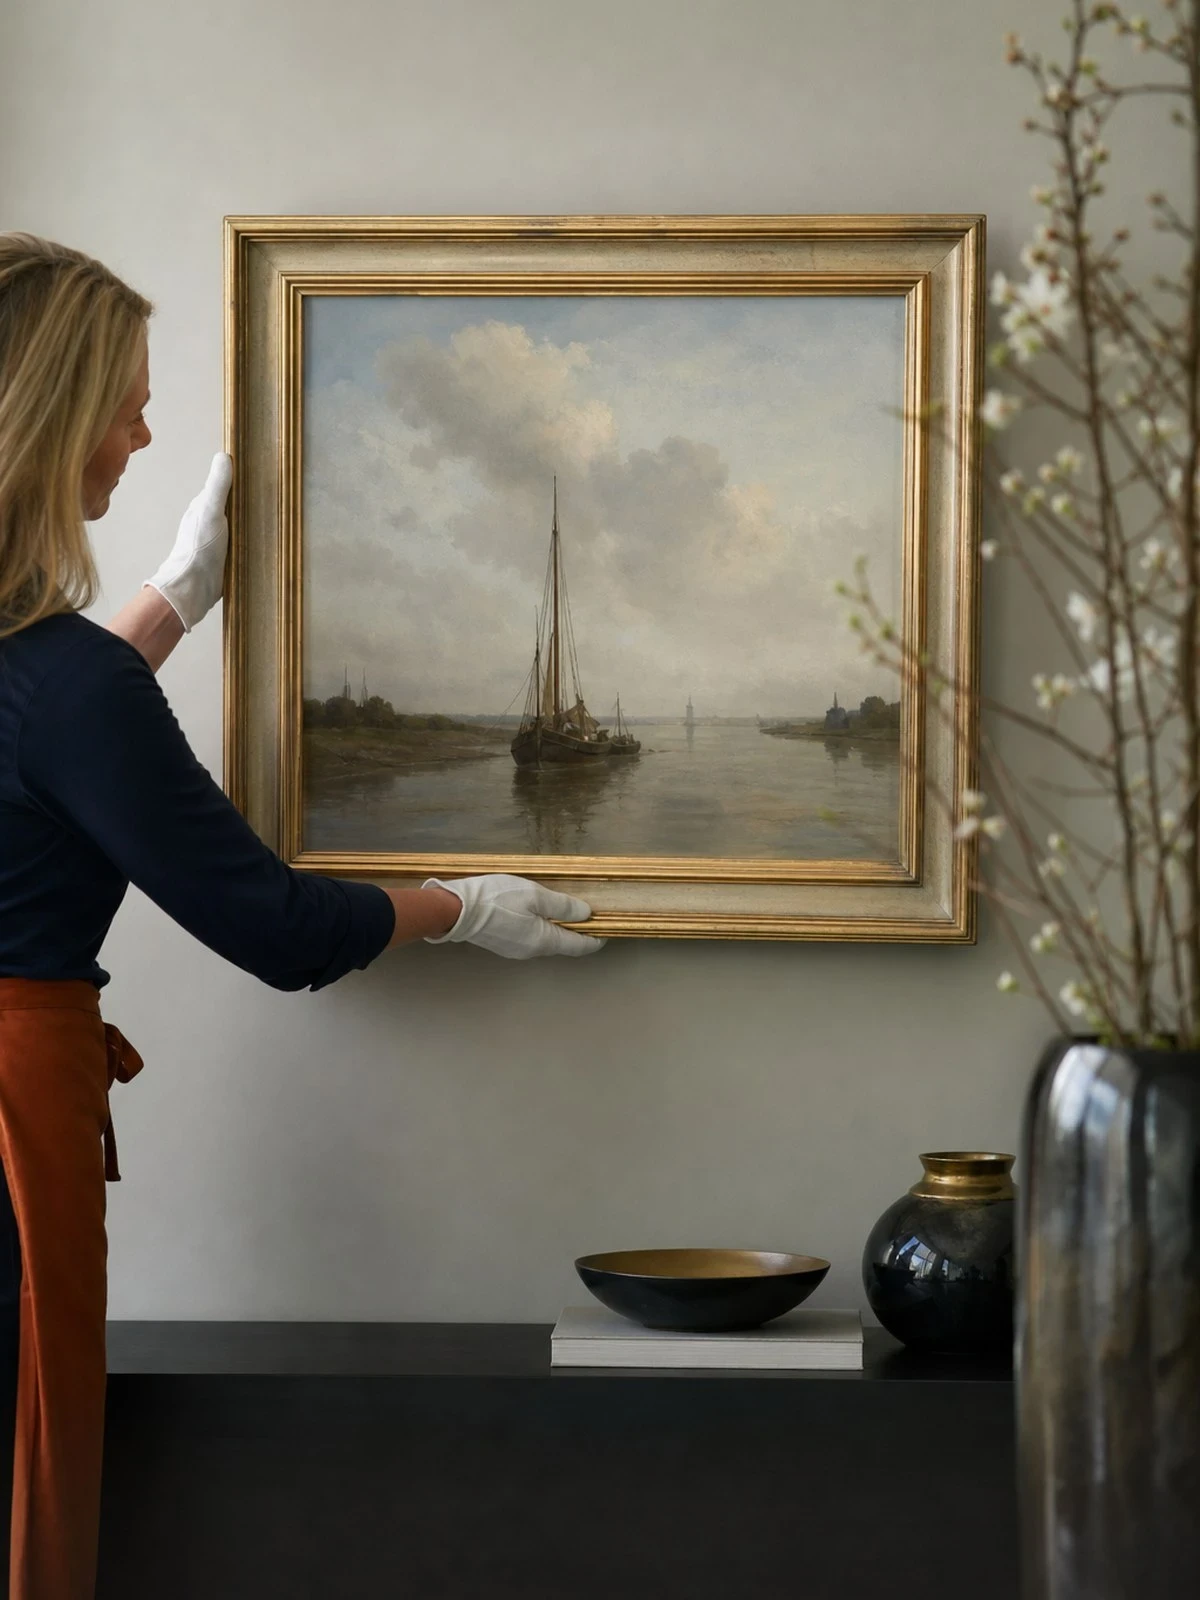 Kostbaarhedenverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade en diefstal van het werk aan uw muur.
Bij antieke lijsten is de lijst zelf waardevol.
De meeste schade ontstaat tijdens vervoer.
Wat is gedekt
| Situatie | Gedekt |
|---|---|
| Brand- of waterschade | Ja |
| Val van de muur bij deugdelijke ophanging | Ja |
| Diefstal bij inbraak | Ja |
| Schade tijdens een gemelde verhuizing | Soms |
| Verkleuring door zonlicht | Nee |
| Craquelé en vochtschade | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij een val is de eerste vraag van de expert waaraan het werk hing. Een railsysteem met twee draagpunten in een dragende wand levert zelden discussie op. Een enkele spijker in gipsplaat of een verroeste oogschroef in een oude lijst wel. Laat zwaardere werken door een lijstenmaker voorzien van nieuw hangwerk en bewaar de nota. Bij aantoonbaar ondeugdelijke bevestiging kan de uitkering worden verminderd of geheel geweigerd.
Boven een open haard krijgt een doek roet en warmte, aan een buitenmuur trekt vocht door de spieraam, in de badkamer werkt papier zich krom en bij een raam op het zuiden verschiet pigment binnen enkele jaren. Geen van die schadebeelden is verzekerd. Een verzekeraar kijkt bij acceptatie soms naar de plek en kan daar een clausule aan verbinden. Hang waardevol werk uit direct zonlicht en weg van warmtebronnen.
Bij oude werken is de originele lijst soms een zelfstandig te taxeren object. Breekt alleen de lijst, dan is dat een schade waarvoor de verzekerde som van het schilderij weinig zegt. Laat een antieke lijst apart omschrijven. Bij werken op papier is de beglazing ook functioneel: uv-werend glas remt verkleuring, maar de scherven van gewoon glas beschadigen bij een val het blad eronder en dat herstel is kostbaar.
Het moment waarop een werk van de muur komt, is het moment waarop het beschadigt. Meld een verhuizing vooraf, want vervoer valt onder een aparte rubriek en niet onder de gewone dekking op het adres. Laat een klusser of schilder nooit zelf werken afnemen; richt hij schade aan, dan bent u aangewezen op zijn aansprakelijkheid via artikel 6:171 BW en op zijn algemene voorwaarden, die dat vrijwel altijd beperken.
Voor bescherming tegen onderverzekering moet het rapport zijn opgemaakt zoals bedoeld in artikel 7:960 BW, met de aanvullende bepaling over de waarde. Een waardeoverzicht van een handelaar voldoet daar niet altijd aan. Binnen de looptijd staat het bedrag dan vast; is de taxatie verlopen op het moment van schade, dan valt u terug op dagwaarde.
Bij verlies of diefstal is de eerste vraag of het voorwerp bestond en wat het waard was. Bewaar de aankoopnota met serienummer, het taxatierapport, de doos en de papieren, en fotografeer alles van meerdere kanten. Bewaar dat digitaal en niet uitsluitend thuis; na een brand of inbraak is dat vaak het enige bewijs dat overblijft.
Dit vragen mensen ons het vaakst.
In principe wel: een val is een plotselinge gebeurtenis. De expert kijkt daarna wel naar de bevestiging. Was die berekend op het gewicht en deugdelijk aangebracht, dan volgt uitkering van het herstel. Hing het werk aan één spijker in een gipswand of aan verweerd hangwerk, dan kan de verzekeraar onvoldoende zorg tegenwerpen en de uitkering verminderen.
Het mag, maar de schade die daar ontstaat is niet verzekerd. Roetaanslag, uitdroging van het doek en werking van het paneel door temperatuurwisselingen gelden als geleidelijk. Alleen wanneer er brand uitbreekt en het werk daardoor beschadigt, is er een gedekte gebeurtenis. Verzekeraars kunnen bij hoge waarden ook een clausule opnemen over de plaatsing in de woning.
Overleg dat eerst met de verzekeraar. Restauratie is onomkeerbaar en een ondeskundig uitgevoerde ingreep vermindert de waarde verder, terwijl de kosten dan mogelijk niet worden vergoed. Als het erop aankomt wijst de verzekeraar een restaurator aan of keurt hij uw voorstel goed. Meld de schade daarom eerst, zoals artikel 7:941 BW voorschrijft, en begin daarna pas.
Ja. Aquarellen, tekeningen en zeefdrukken zijn gevoelig voor licht en vocht en verliezen daardoor snel waarde, zonder dat er een gedekte gebeurtenis is. Verzekeraars vragen daarom vaker naar de beglazing en de plaatsing. Uv-werend glas en een zuurvrij passe-partout zijn geen dekkingsvoorwaarde, maar ze voorkomen precies de schade die u nooit vergoed krijgt.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.