

WA werkmaterieel
- Verplicht op de openbare weg
- Ook tijdens het werk
- Kabels en leidingen apart
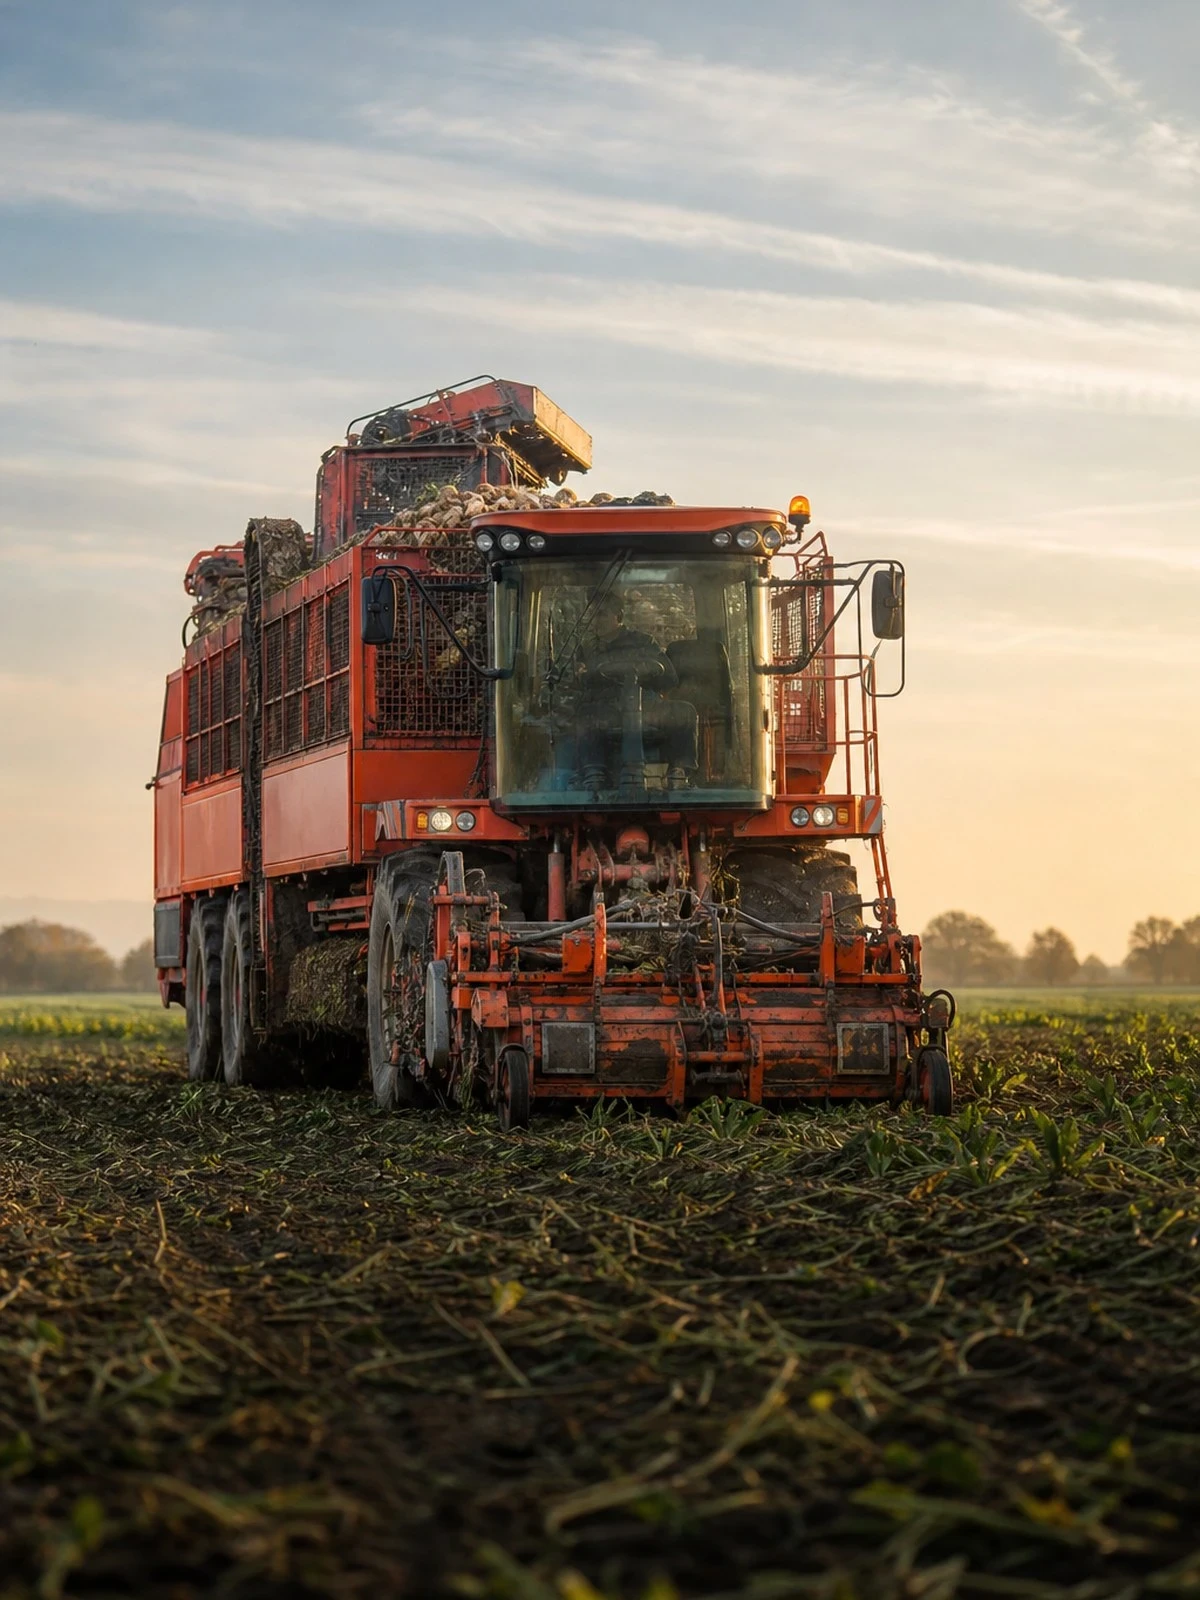
Een oogstmachine draait enkele weken per jaar in droog gewas, en juist die combinatie maakt brand en uitval tot het kernrisico.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
In een rooier of hakselaar komt alles samen wat een brand veroorzaakt: droog gewasstof, oliehoudende onderdelen, een hete uitlaat en een motor die dagenlang op volle belasting draait. Ontstaat er brand op het perceel, dan blijft het zelden bij de machine. Een stoppelveld, een houtwal of het gewas van de buurman gaat mee, en dan gaat het naast uw cascoschade om aansprakelijkheid onder artikel 6:162 BW.
Het tweede kenmerk is het oogstvenster. Een graafmachine die twee weken stilstaat, kan die weken later inhalen. Een oogstmachine niet. Valt de machine uit op het verkeerde moment, dan is de gemiste oogst de werkelijke schade en die is met een gewone cascodekking niet gedekt. Daarvoor zijn een machinebreuk- of bedrijfsschadedekking en een regeling voor huurmaterieel de aangewezen route.
Als derde speelt het loonwerk. Rooit of oogst u voor derden, dan werkt u aan het gewas van een ander. Schade aan dat gewas, verlies door verkeerde afstelling of vervuiling van een partij is schade aan het bewerkte object en niet vanzelf gedekt. Wij lopen die rubriek na bij het opstellen van uw werkmaterieelverzekering.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade aan het werktuig, de opbouw en de hulpstukken.
Wat u er los bij kiest.
Wat is gedekt
| Situatie | WA werkmaterieel | Casco |
|---|---|---|
| Schade aan een gebouw of een geparkeerde auto naast het werk | Ja | Nee |
| Diefstal van de machine van het bouwterrein | Nee | Mits |
| Brand- en stormschade | Nee | Ja |
| Eigen gebrek aan de hydrauliek of de motor | Nee | Mits |
| Schade aan de zaak die u met de machine bewerkt | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Rijdend werkmaterieel is een motorrijtuig in de zin van de WAM en heeft op de openbare weg een WA-verzekering nodig. Niet-rijdend materieel niet. Schade aan kabels en leidingen is in de regel alleen gedekt als de graafmelding is gedaan en de proefsleuven zijn gegraven. De zaak die u met de machine bewerkt valt onder de opzichtuitsluiting.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
De meeste totaalverliezen in dit segment beginnen bij stof en gewasresten rond hete delen, lagers en de uitlaat. Reinig de machine dagelijks met perslucht, controleer de brandblusvoorziening en leg beide vast. Verzekeraars stellen dat bij hogere waarden als voorwaarde. Slaat de brand over op een aangrenzend perceel of een houtwal, dan komt daar de aansprakelijkheid voor het gewas van een ander bovenop uw eigen schade.
Staat de machine stil terwijl de oogst rijp is, dan telt niet de reparatie maar het gemiste moment. Weersomslag, kwaliteitsverlies en contractboetes richting afnemers volgen. Casco vergoedt de reparatie en verder niets. Overweeg daarom een machinebreukdekking met bedrijfsschade of een voorziening voor huurmaterieel, en leg vooraf vast bij welke leverancier u binnen een dag vervangend materieel kunt betrekken.
Een steen, een stuk hekwerk of een afgebroken pen komt via de rooikop in de zeefketting, de rotor of de hakselunit terecht. Dat levert forse schade op, maar de discussie gaat over de vraag of het plotselinge schade was of voorzienbaar op dat perceel. Zeefkettingen, messen, rooiraden en rubbers zijn slijtdelen en vallen buiten elke dekking, ongeacht de oorzaak van de breuk.
Een oogstmachine is breed en hoog en verplaatst zich in het seizoen dagelijks over de openbare weg. Daar gelden de verplichte dekking van WAM artikel 2, de eisen aan verlichting en markering en soms een ontheffing. Werkt u in loonwerk, dan komt daar schade aan het perceel, aan de opbrengst en aan de partij van uw opdrachtgever bij. Die valt vaak onder de bewerkingsuitsluiting.
Dit vragen mensen ons het vaakst.
Brand valt onder de cascodekking, maar verzekeraars stellen bij deze machines voorwaarden aan preventie. Een voorgeschreven blusvoorziening die ontbreekt of achterstallig onderhoud aan lagers en uitlaat kan de uitkering in de weg staan. Registreer daarom de dagelijkse reiniging en de controle van de blusmiddelen. Dat dossier bepaalt hoe de schade wordt beoordeeld.
Dat is aansprakelijkheid tegenover een derde en valt onder de aansprakelijkheidsrubriek, niet onder casco. De omvang kan de waarde van uw machine ruim overtreffen, zeker als ook een houtwal of een schuur meegaat. Stem uw verzekerd bedrag daarom af op de omgeving waarin u oogst en niet uitsluitend op de waarde van het materieel.
Niet met een gewone cascodekking. Die vergoedt de reparatie. Het verlies zit in het gemiste venster en in de kwaliteit van de partij. Alleen met een machinebreukdekking met bedrijfsschade of een voorziening voor huurmaterieel komt dat in beeld. Regel ook vooraf waar u binnen een dag een vervangende machine kunt betrekken.
Vaak niet zonder meer. Het gewas dat u oogst is de zaak waaraan u werkt, en schade aan het bewerkte object is op veel polissen uitgesloten. Verkeerde afstelling, beschadiging van knollen of vermenging met grond valt daarmee al snel buiten de dekking. Laat die rubriek uitdrukkelijk beoordelen voordat u loonwerkcontracten met kwaliteitsgaranties tekent.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.