

WA-verzekering
- Schade aan andere voertuigen
- Letsel aan personen aan derden
- Schade aan gebouwen en objecten
- Schade door inzittenden
Bij een motor is de bestuurder onbeschermd en het voertuig eenvoudig weg te tillen, en die twee eigenschappen maken de dekking wezenlijk anders dan bij een auto.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De WA-dekking is verplicht op grond van artikel 2 WAM en vergoedt de schade die u aan anderen toebrengt. Uw duopassagier geldt daarbij als derde: raakt die gewond, dan valt dat onder uw eigen WA-dekking. Uzelf niet. Voor uw eigen letsel als bestuurder is een ongevallen-opzittendendekking of een schadeverzekering voor opzittenden nodig, en dat is bij een motor geen bijzaak.
Het tweede verschil zit in het schadebeeld. Een groot deel van de motorschade ontstaat zonder tegenpartij: een val in een bocht, wegglijden op nat wegdek of omvallen op de standaard. Dat is eigen schade en valt alleen onder een allriskdekking. Diefstal is de andere grote post, en daar koppelen verzekeraars vrijwel altijd een eis aan het slot en de stalling aan.
Unigarant biedt een motorproduct. Wij vergelijken de slotvereisten, de accessoireregeling en de behandeling van seizoensgebruik met andere aanbieders. Rijdt u ook op een klassieker, kijk dan naar de oldtimerverzekering.
Wij vergelijken uw motorverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
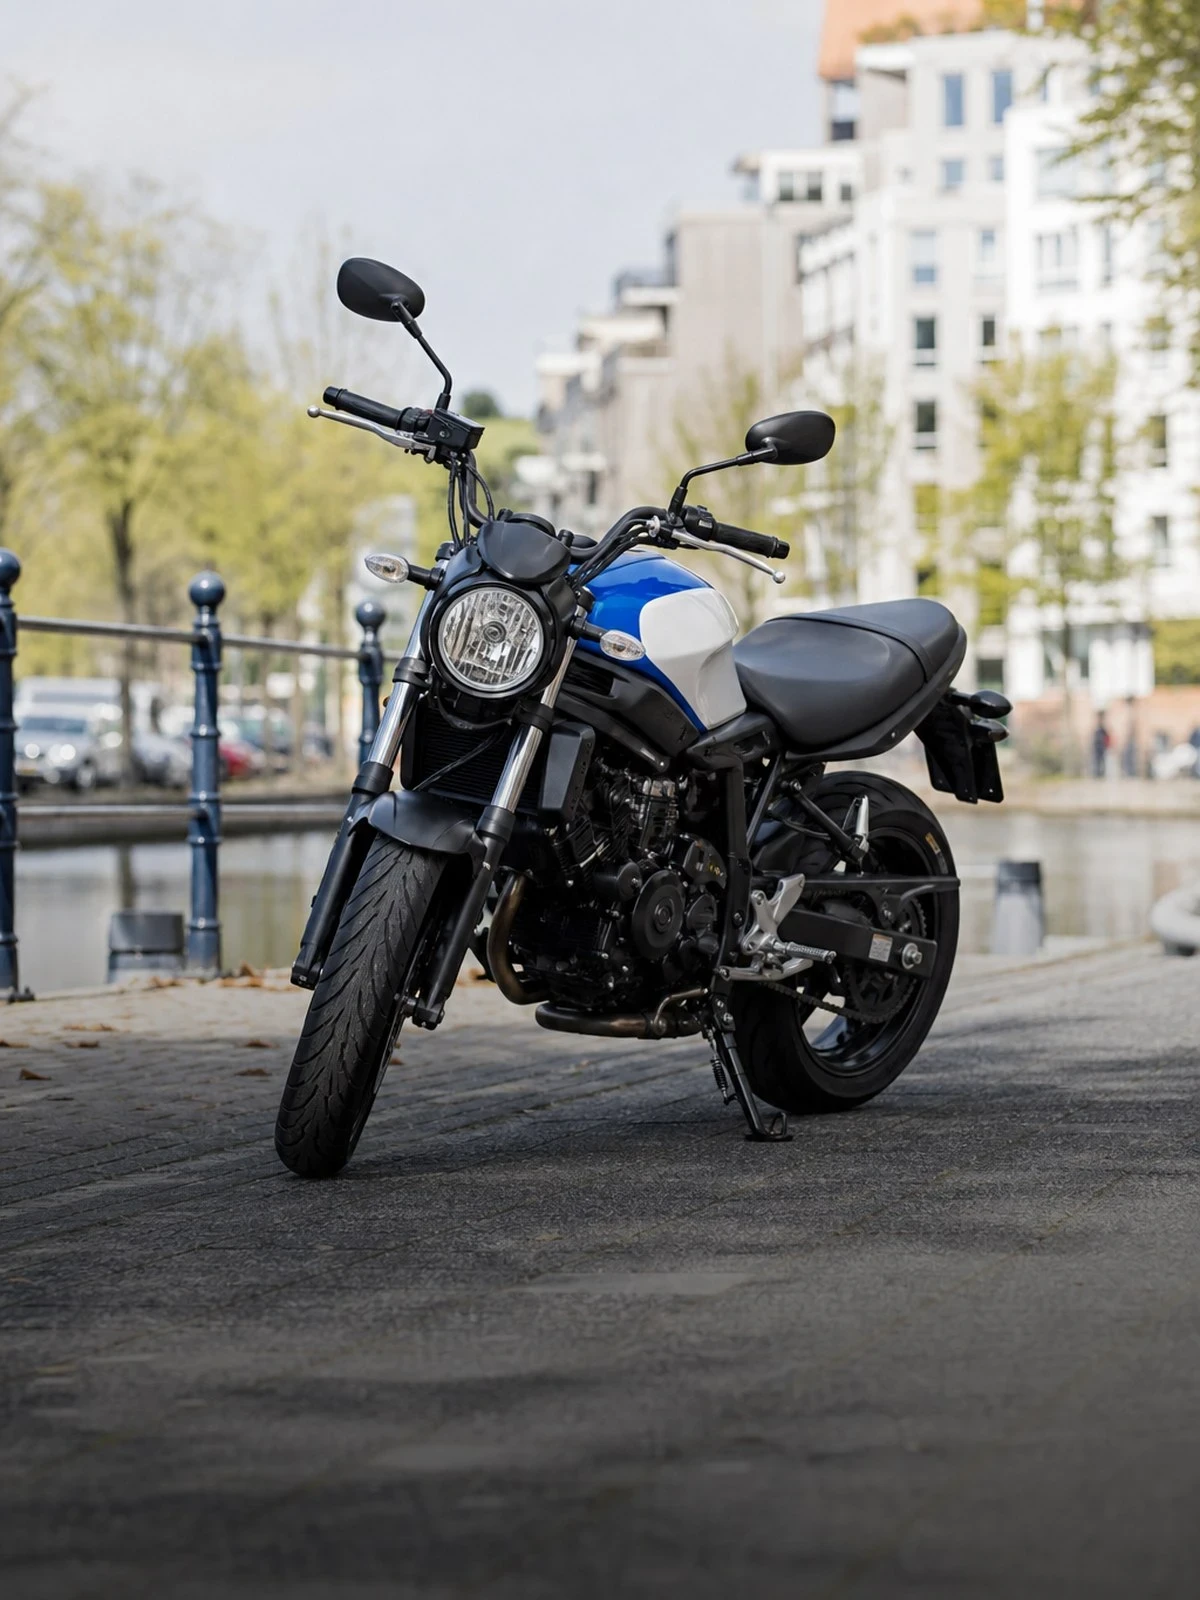 Motorverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
De WA-verzekering is wettelijk verplicht en dekt schade die u met uw motor aan anderen toebrengt, niet aan uw eigen motor.
Naast WA-dekking ook bescherming tegen schade aan uw eigen auto door externe oorzaken die u niet kunt voorkomen.
De meest complete dekking, ook bij eigen schade, diefstal en total loss. Wij vergelijken de allrisk-variant van Unigarant met de markt.
Wat is gedekt
| Wat wij doen | Bij Finass | Rechtstreeks bij Ansvar |
|---|---|---|
| Vergelijking met meerdere verzekeraars | Ja | Nee |
| Advies op basis van uw eigen situatie | Ja | Mits opgegeven |
| Eén aanspreekpunt bij schade | Ja | Mits opgegeven |
| Opzegging bij uw huidige verzekeraar geregeld | Ja | Nee |
| Wij bepalen of Ansvar de beste keuze is | Ja | Nee |
| Advieskosten voor u als klant | Nee | Nee |
Wat wij doen
| Wat wij doen | Bij Finass | Rechtstreeks bij Unigarant |
|---|---|---|
| Vergelijking met meerdere verzekeraars | Ja | Nee |
| Advies op basis van uw eigen situatie | Ja | Soms |
| Eén aanspreekpunt bij schade | Ja | Soms |
| Opzegging bij uw huidige verzekeraar geregeld | Ja | Nee |
| Wij bepalen of Unigarant de beste keuze is | Ja | Nee |
| Advieskosten voor u als klant | Nee | Nee |
Dit overzicht gaat over onze dienstverlening, niet over de dekking. Wat werkelijk gedekt is, staat in de polisvoorwaarden en op de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
De verplichte WA-dekking vergoedt uitsluitend schade aan anderen. Rijdt u zelf onderuit zonder tegenpartij, dan is er geen aansprakelijke partij en dus geen aanspraak. Op een motor zijn de gevolgen van zo'n val direct lichamelijk. Een schadeverzekering voor opzittenden vergoedt letselschade van bestuurder en duopassagier ongeacht schuld. Zonder die aanvulling draagt u de kosten van revalidatie en inkomensverlies zelf, ook wanneer een ander het ongeval veroorzaakte maar onverzekerd blijkt.
Een motor die op de zijkant gaat, loopt vrijwel altijd schade op aan kuipdelen, spiegel, handvat en uitlaat, ook bij lage snelheid. Er is geen tegenpartij, dus WA en beperkt casco bieden geen soelaas: dit valt onder allrisk. Omvallen op de standaard of tijdens het rangeren in de garage hoort daar ook bij. Schade die tijdens sleutelen of bij een circuitdag ontstaat, is uitgesloten.
Motoren worden vaker gestolen dan auto's en zijn met twee personen op te tillen. Verzekeraars stellen daarom een goedgekeurd slot verplicht, meestal met een certificering, en soms een track-and-tracesysteem bij duurdere modellen. Kunt u na diefstal het slot of het certificaat niet overleggen, of stond de motor onafgesloten in een open schuur, dan is er grond om de claim af te wijzen. Het opgegeven stallingsadres moet ook kloppen.
Helm, jack, broek, handschoenen en laarzen horen niet bij het voertuig en vallen niet onder de cascodekking. Sommige verzekeraars bieden hiervoor een aparte rubriek die bij een ongeval de beschadigde kleding vergoedt. Hetzelfde geldt voor naderhand gemonteerde accessoires als koffersets, valbeugels, een topkoffer, navigatie of een aangepaste uitlaat: die tellen alleen mee als u ze bij het afsluiten heeft opgegeven.
Vervangend vervoer bij schade Blijf mobiel met vervangend vervoer.
Dit vragen mensen ons het vaakst.
Ja. Uw achteropzittende geldt als derde en zijn letselschade valt onder uw verplichte WA-dekking, ook als u het ongeval zelf veroorzaakte. Voor uzelf als bestuurder geldt dat niet: uw eigen letsel is alleen gedekt via een ongevallen-opzittenden- of schadeverzekering voor opzittenden. Bij een motor is dat een wezenlijke aanvulling, omdat een val vrijwel altijd lichamelijk letsel oplevert.
Nee. Deelname aan wedstrijden, snelheidsproeven en trainingen op een circuit is op vrijwel elke motorpolis uitgesloten, ook bij een toerrit zonder klassement en ook wanneer het om een instructiedag gaat. Wilt u op het circuit rijden, dan is daarvoor een aparte, tijdelijke dekking nodig. Rijdt u zonder die dekking, dan komt zowel de schade aan uw motor als aan andere deelnemers voor uw rekening.
U kunt het kenteken laten schorsen bij de RDW, waarmee de verzekeringsplicht van artikel 2 WAM tijdelijk vervalt. Rijden mag dan niet meer, ook niet één rit. Veel verzekeraars bieden als alternatief een winterstop met een beperkte dekking tegen brand en diefstal in de stalling. Dat laatste heeft de voorkeur: bij schorsing zonder dekking staat de motor volledig onverzekerd.
Niet standaard. Helm, jack, broek, handschoenen en laarzen horen niet bij het voertuig en vallen buiten de cascodekking. Een aantal verzekeraars biedt hiervoor een aparte rubriek die de beschadigde kleding na een ongeval vergoedt, meestal alleen bij een gedekte aanrijding of val. Zonder die rubriek draagt u de vervangingskosten zelf, ook wanneer de motorschade wel wordt vergoed.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.