

Casco
- Diefstal met koppelslot
- Aanrijding en kantelen
- Storm en brand
Een paardenvrachtwagen is voor de verzekeraar drie dingen tegelijk: een motorrijtuig, een verblijfsruimte met inboedel en een transportmiddel voor levende dieren.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De meeste eigenaren van een paardenvrachtwagen rijden er niet dagelijks mee. De wagen staat het grootste deel van het jaar gestald en gaat in het seizoen naar wedstrijden en trainingen. Dat gebruikspatroon vraagt om een polis die het stilstandrisico serieus neemt: brand in de stalling, marterschade, vocht in het paardencompartiment. Tegelijk moet de dekking passen bij het rijden zelf, waarbij het gewicht en de rijbewijsklasse bepalend zijn voor de acceptatie.
Het tweede eigen kenmerk is het woongedeelte. De zit- en slaapruimte, de keuken, de zadelkamer en de inhoud daarvan vallen niet vanzelf onder de cascodekking van het voertuig. Zadels, hoofdstellen, dekens en materiaal moeten apart worden opgegeven, en veel verzekeraars stellen daarbij eisen aan het afsluiten van de zadelkamer en aan wat er 's nachts in de wagen achterblijft.
En dan de dieren. Het paard is nooit meeverzekerd op de voertuigpolis; daarvoor bestaan aparte paardenverzekeringen. Wel loopt via de wagen uw aansprakelijkheid: breekt een paard na een ongeval los en veroorzaakt het schade, dan bent u als bezitter aansprakelijk op grond van artikel 6:179 BW. Vervoert u paarden van anderen, dan komt daar een opzichtvraag bij.
Wij vergelijken uw vrachtautoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
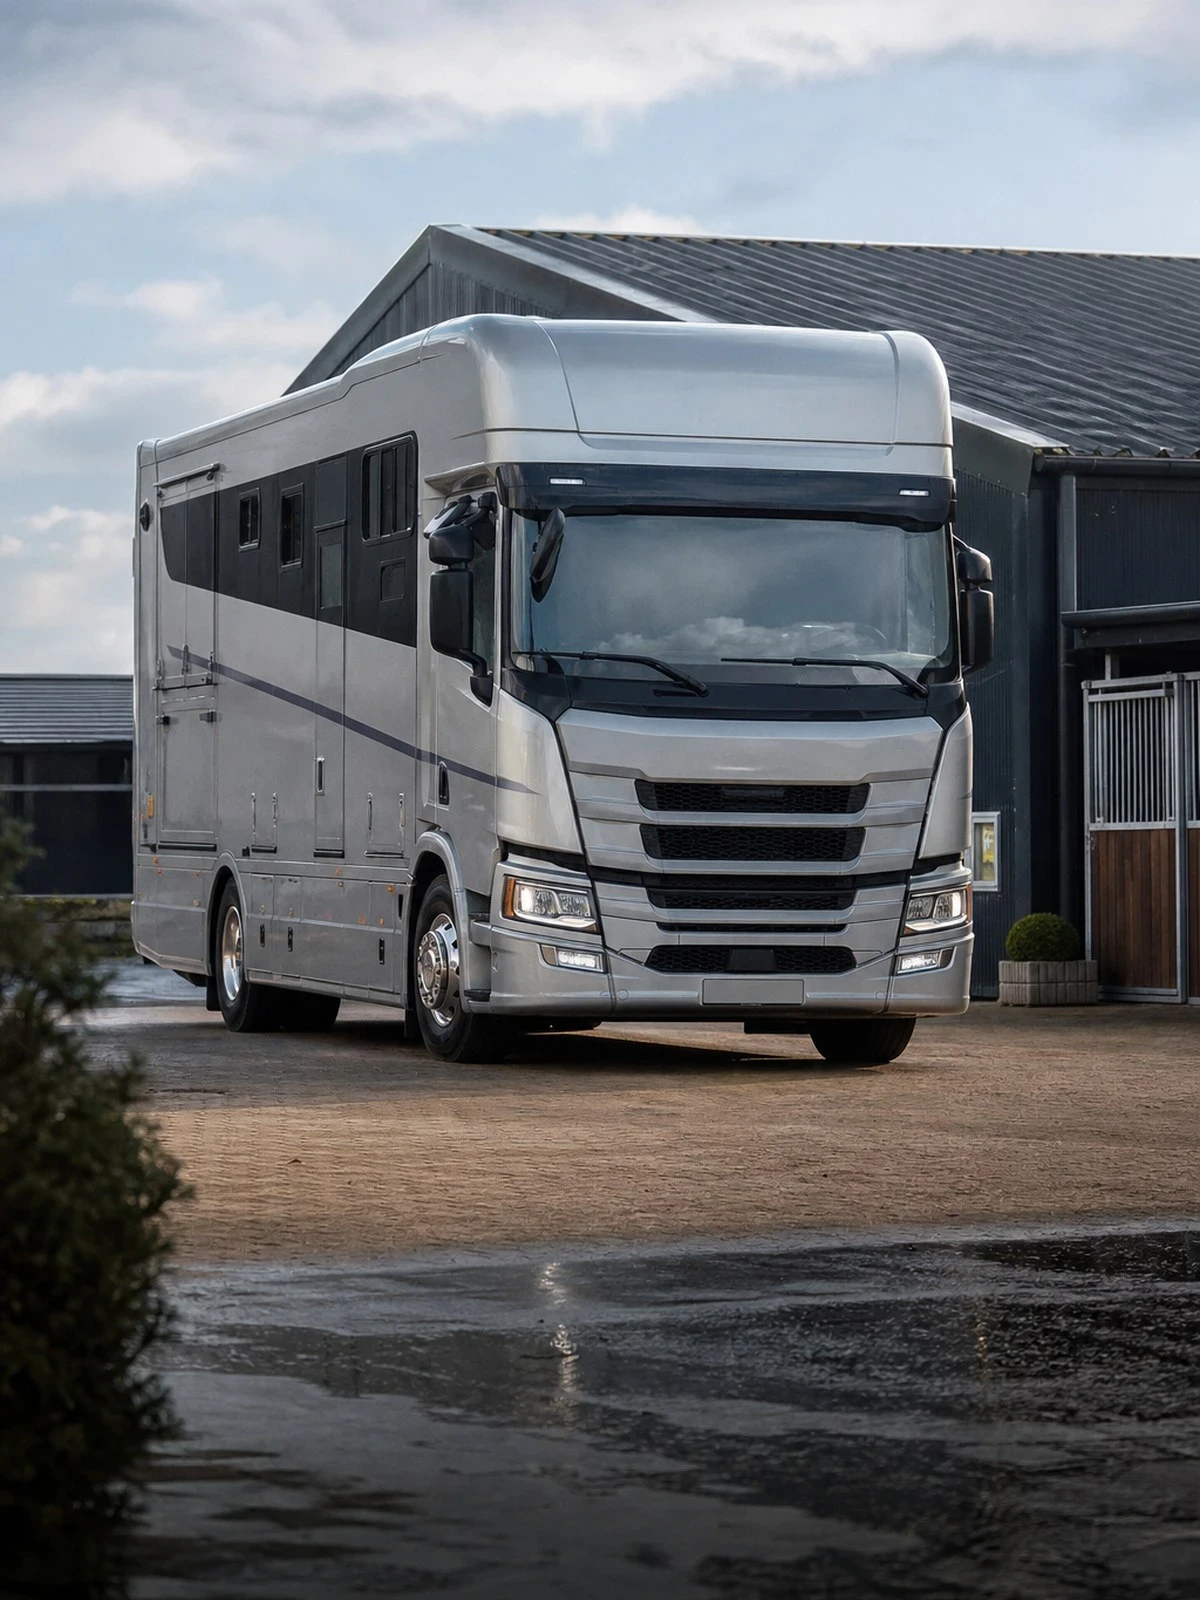 Vrachtautoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade, diefstal, brand en storm, onderweg en gestald.
Wat er op of aan zit en niet in de cataloguswaarde zit.
Wat u vervoert valt buiten elke voertuigpolis.
Wat is gedekt
| Situatie | Autoverzekering | Eigen polis |
|---|---|---|
| Aansprakelijkheid tijdens rijden, gekoppeld | Ja | Nee |
| Schade aan het object zelf | Nee | Ja |
| Diefstal losgekoppeld van het terrein | Nee | Soms |
| Kantelen tijdens het rijden | Nee | Ja |
| De lading die u vervoert | Nee | Nee |
| Overbelading of ondeugdelijk zekeren | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een paardenvrachtwagen wordt door een carrossier afgebouwd met een leefruimte, keuken, sanitair en een zadelkamer. Die afbouw en de spullen erin zitten niet in de kentekengegevens en dus niet in de standaard verzekerde som. Geef de afbouwwaarde en de inhoud apart op, en let op de voorwaarde die veel verzekeraars stellen: zadels en tuig zijn alleen bij diefstal gedekt als de zadelkamer daadwerkelijk was afgesloten en de wagen op de opgegeven plek stond.
Raakt de wagen betrokken bij een ongeval en komt een paard los op de rijbaan, dan is de vervolgschade een reëel scenario. Als bezitter van het dier bent u aansprakelijk op grond van artikel 6:179 BW, ook zonder eigen schuld. Die aansprakelijkheid loopt niet via de cascodekking maar via een aansprakelijkheidsverzekering. Controleer of uw polis dekking geeft voor het houden van paarden. Bij bedrijfsmatig gebruik is een particuliere dekking daarvoor niet toereikend.
Onder 3.500 kilo mag u met rijbewijs B rijden; daarboven is C1 of C nodig. Verzekeraars toetsen dat, en rijden zonder de vereiste rijbevoegdheid is een harde uitsluiting. Even belangrijk is dat het ledig gewicht van een afgebouwde wagen met woonruimte hoog uitvalt, waardoor het laadvermogen voor twee paarden plus tuig snel krap wordt. Overschrijdt u de toegestane massa, dan valt schade die daaruit voortvloeit buiten de dekking.
Drie zaken zijn structureel uitgesloten. Het paard zelf, ook bij letsel of overlijden tijdens transport. Dat is een zaak voor een paardenverzekering. Paarden van derden die u tegen vergoeding vervoert, want dan zit u in de opzichtsfeer en is bedrijfsmatig transport vaak zelfs uitgesloten. En schade door onvoldoende vastzetten of het niet gebruiken van de scheidingsbomen, waarbij zowel de schade aan het compartiment als de vervolgschade voor eigen rekening blijft.
Een zwaardere aanhanger heeft een eigen kenteken; controleer ook of het rijbewijs toereikend is voor de combinatie.
Zolang het object gekoppeld is loopt de aansprakelijkheid via het trekkende voertuig. Losgekoppeld geldt dat niet meer, en schade aan het object zelf was sowieso nooit gedekt. Verzekeraars eisen daarom een goedgekeurd koppelslot en een opgegeven stallingsplek. Bij hogere waarden ook een tracker.
Dit vragen mensen ons het vaakst.
Nee. Een voertuigpolis dekt het voertuig en de opbouw, niet levende dieren. Letsel of overlijden van uw paard tijdens transport verzekert u met een paardenverzekering die ongevallen- of levensdekking biedt. Wel kan de aanhangende schade aan het paardencompartiment onder de cascodekking vallen, als de oorzaak een gedekte gebeurtenis is zoals een aanrijding.
Alleen als de toegestane maximummassa niet boven 3.500 kilo uitkomt. Door de afbouw met woonruimte is het ledig gewicht van zo'n wagen hoog, waardoor het resterende laadvermogen voor twee paarden met tuig krap wordt. Rijdt u zwaarder dan uw rijbewijs toestaat, dan is dat in vrijwel elke polis een uitsluiting en vervalt de cascodekking bij schade.
Alleen als u de inhoud van de zadelkamer apart heeft opgegeven en de verzekeraar daarvoor een limiet heeft opgenomen. Daarbij hoort meestal de voorwaarde dat de zadelkamer was afgesloten en de wagen op de opgegeven stallingsplek stond. Blijft dure uitrusting 's nachts op een wedstrijdterrein in de wagen liggen, dan geldt vaak een lagere limiet of geen dekking.
Dat verandert het risico wezenlijk. U heeft dan dieren van een ander onder u, en de gebruikelijke opzichtclausule sluit schade aan zulke zaken uit. Verder beschouwen veel verzekeraars bedrijfsmatig diertransport als een andere gebruiksvorm die vooraf gemeld moet worden. Meldt u het niet, dan raakt dat de mededelingsplicht en kan de verzekeraar de uitkering beperken.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.