

Sanering eigen locatie
- Bodemonderzoek en monstername
- Afgraven, afvoeren en aanvullen
- Reinigen van grondwater
- Herstel van bestrating en beplanting
Een milieuschadeverzekering betaalt de kosten van het opruimen van bodem- en waterverontreiniging op uw eigen perceel en op dat van anderen. Juist die kosten laat een aansprakelijkheidsverzekering liggen.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Verontreiniging van bodem, grondwater of oppervlaktewater kost vrijwel altijd geld aan onderzoek en sanering, ook wanneer niemand u ergens voor aansprakelijk stelt. De overheid kan op grond van de zorgplicht in de bodemregelgeving eisen dat de verontreiniging ongedaan wordt gemaakt, en die rekening ligt bij de eigenaar of gebruiker van het perceel. Een milieuschadeverzekering is daarvoor gemaakt: het is een verzekering van uw eigen kosten, niet van uw aansprakelijkheid.
Dat onderscheid is het hele punt. De aansprakelijkheidsverzekering voor bedrijven (AVB) dekt letsel en zaakschade van derden, en sluit milieuschade uitdrukkelijk uit of beperkt die tot een plotselinge, onvoorziene emissie op andermans terrein. Sanering van uw eigen grond is geen schade aan een derde en valt er per definitie buiten. Wie op grond van artikel 6:162 BW door de buurman wordt aangesproken, kan dus wél dekking hebben terwijl de veel grotere kosten op het eigen erf onverzekerd blijven.
Bij onroerend goed speelt ook dat u de vervuiling zelden zelf veroorzaakt. Een lekkende tank van een huurder, een brand waarbij bluswater de grond in loopt of een gesprongen olieleiding raakt de eigenaar. De polis dekt daarom meestal de eigen locatie, de locatie van derden waar de verontreiniging naartoe stroomt en de saneringskosten na een brand.
Wij vergelijken uw milieuschadeverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
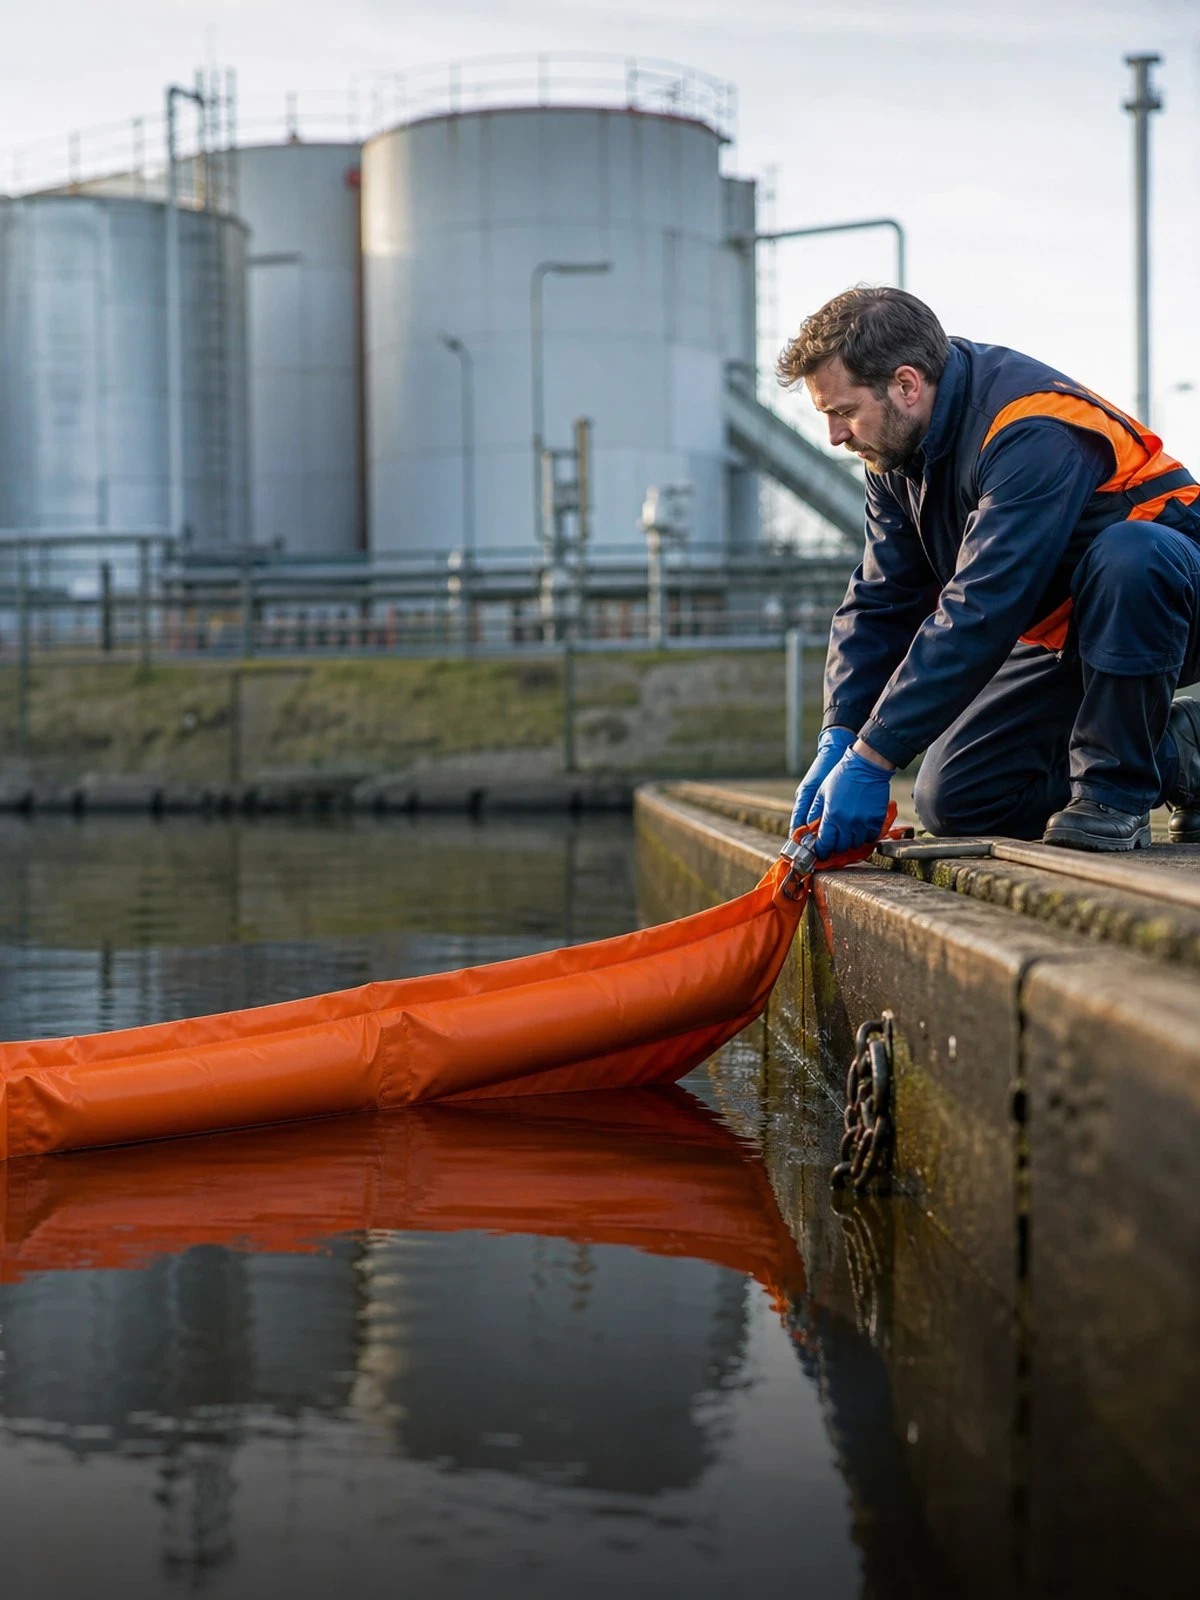 Milieuschadeverzekering
 Vergelijken
 Direct afsluiten
De dekking draait om drie plaatsen waar verontreiniging kosten veroorzaakt: uw eigen terrein, dat van anderen en de gevolgen daarvan.
Onderzoek en opruiming van verontreiniging in bodem en water op het adres dat op de polis staat.
Verontreiniging die vanaf uw terrein naar aangrenzende percelen of naar het oppervlaktewater is verplaatst.
De posten die na de sanering zelf overblijven en vaak worden vergeten.
Wat is gedekt
| Situatie | Basis | Uitgebreid |
|---|---|---|
| Plotselinge lekkage van een bovengrondse tank | Ja | Ja |
| Bodemverontreiniging na brand en bluswater | Ja | Ja |
| Geleidelijk lekkende ondergrondse leiding | Nee | Mits |
| Verontreiniging die naar het perceel van de buurman loopt | Mits | Ja |
| Verontreiniging die er bij aankoop al zat | Nee | Nee |
| Waardedaling van het perceel na sanering | Nee | Nee |
Welke locaties, stoffen en installaties werkelijk zijn meeverzekerd, staat in de polisvoorwaarden en op het polisblad. De opgegeven activiteiten per adres zijn daarbij bepalend.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bepalen of de saneringsrekening uiteindelijk bij de verzekeraar of bij u belandt.
Een basisdekking betaalt alleen bij een plotselinge, onvoorziene gebeurtenis: een tank die scheurt, een aanrijding op het terrein, een brand. Verontreiniging die zich over maanden of jaren heeft opgebouwd — een langzaam lekkende leiding, een poreuze vloer onder een opslagplaats — valt daar niet onder en vergt een uitgebreide dekking. Omdat lekkages vaak pas bij graafwerk of verkoop worden ontdekt, is dit onderscheid als het erop aankomt het meest beslissende punt van de polis.
Een AVB dekt letsel- en zaakschade van derden en kent vrijwel altijd een milieu-uitsluiting; hooguit blijft een beperkte dekking staan voor plotselinge verontreiniging op een locatie van een ander. Sanering van uw eigen bodem is geen schade van een derde en dus nooit gedekt. Ook een opstalverzekering betaalt de opstal, niet de grond eronder. Wie beide polissen heeft, houdt daarom precies de grootste kostenpost onverzekerd zonder aparte milieudekking.
Buiten de dekking blijven onder meer: bestaande verontreiniging die vóór de ingangsdatum al aanwezig of bekend was, asbest en asbestsanering, schade door het bewust negeren van vergunningsvoorschriften of van een aanschrijving, bestuurlijke boetes en dwangsommen, verontreiniging door kernreacties, en de waardevermindering van het perceel na een correcte sanering. Opzet en roekeloosheid zijn uitgesloten op grond van artikel 7:952 BW. Ook normale bedrijfsemissies waarvoor u een vergunning heeft, gelden niet als schade.
Een nulsituatie-onderzoek bij aankoop of bij het aangaan van de polis bepaalt later wat oud is en wat nieuw. Ontbreekt dat, dan is de discussie over de ingangsdatum vrijwel niet te winnen. Wat u bij aanvang opgeeft over tanks, opslag en eerdere incidenten valt onder de mededelingsplicht van artikel 7:928 BW; klopt dat beeld niet, dan kan de verzekeraar de uitkering beperken of weigeren via artikel 7:930 BW. Meld een lekkage bovendien zo snel als redelijkerwijs mogelijk (artikel 7:941 BW) en begin niet met graven zonder overleg.
Dit vragen mensen ons het vaakst.
Omdat de AVB aansprakelijkheid dekt en niet uw eigen kosten. Milieuschade is er bovendien meestal uitgesloten, op een beperkte dekking voor plotselinge verontreiniging bij derden na. Sanering van uw eigen bodem is geen zaakschade van een ander en valt daarom altijd buiten die polis, hoe hoog het verzekerde bedrag ook is.
Voor de sanering wordt als het erop aankomt vaak de eigenaar aangesproken, omdat die zeggenschap heeft over het perceel. Of u de kosten op de huurder kunt verhalen, hangt af van de huurovereenkomst en van bewijs. Neem huurders daarom als verzekerde op of leg in het contract vast dat zij zelf een milieudekking aanhouden.
Die is niet verzekerd. Een verzekering dekt onzekere toekomstige gebeurtenissen, geen bestaande situatie. Wordt oude verontreiniging pas na de ingangsdatum ontdekt, dan bepaalt het onderzoeksrapport de uitkomst. Een nulmeting bij aanvang is daarom geen formaliteit maar het bewijsstuk waarop een claim later staat of valt.
Meestal wel, ook in een basisdekking, want een brand is bij uitstek een plotselinge en onvoorziene gebeurtenis. Het gaat dan om verontreiniging door bluswater, roet en weggelekte stoffen. Let er wel op of de kosten van opruiming ook op de opstal- of inventarispolis staan; dubbele dekking leidt tot discussie over wie wat betaalt.
Gevolgschade bij derden loopt via uw aansprakelijkheidsdekking, niet via de saneringsdekking. De milieuschadeverzekering betaalt het opruimen en herstellen van bodem en water, ook op andermans perceel. Voor claims over gederfde opbrengst of dood vee is de AVB of een aanvullende rubriek nodig.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij leggen per verzekeraar naast elkaar wat onder plotseling en wat onder geleidelijk valt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.