

Aansprakelijkheidsverzekering voor een hoveniersbedrijf
Een hoveniersbedrijf werkt met ploegen, machines en onderaannemers bij woningen, bedrijven en in de openbare ruimte; schade aan kabels, gebouwen of personen is een reëel risico.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Welke gegevens vragen wij?
Zakelijke offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvang je een referentienummer en een bevestiging per e-mail.
- Kies je verzekering(en) (verplicht)
- Aanvragen als (verplicht)
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
- Wil je nog andere zakelijke verzekeringen meenemen? (verplicht)
Per gekozen verzekering volgen aanvullende vragen.
- Gewenste ingangsdatum
- Nu al zakelijk verzekerd?
- Zijn er bijzonderheden die we moeten weten? (verplicht)
- Opmerkingen
- Ben jij, of iemand anders die bij deze verzekering belang heeft, in de afgelopen 8 jaar in aanraking geweest met politie of justitie? (verplicht)
- Is er ooit een verzekering opgezegd, geweigerd of beëindigd wegens fraude, of sta je geregistreerd in het incidentenregister? (verplicht)
- Ik ga akkoord met de privacyverklaring, verklaar dat de gegevens naar beste weten juist en volledig zijn ingevuld en begrijp dat deze offerteaanvraag nog geen verzekeringsdekking geeft. (verplicht)
Per gekozen verzekering volgen aanvullende vragen.
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
Een hoveniersbedrijf verzorgt tuinaanleg en groenonderhoud voor particulieren, bedrijven, VvE's en gemeenten. Vaak gaat het om meerdere ploegen met bussen, aanhangers, minigravers, shovels en kettingzagen. Naast beplanting en bestrating komen boomverzorging, vijverbouw, beregening en verlichting voor. Elk van die activiteiten heeft eigen risico's die de verzekeraar wil kennen.
De aansprakelijkheidsverzekering voor bedrijven dekt schade die je medewerkers aan anderen veroorzaken en de werkgeversaansprakelijkheid voor letsel van je personeel. Snij- en zaagongevallen met kettingzagen en bosmaaiers, rugklachten en vallen van hoogte bij snoeiwerk zijn bekende risico's in de branche. Als werkgever moet je kunnen aantonen dat je veilig materieel, instructie en beschermingsmiddelen verstrekte.
Bij grotere opdrachten werk je vaak met bestekken en aanbestedingen, waarin eisen aan verzekerd bedrag en dekking staan. Ook de afbakening tussen de AVB en de werkmaterieelverzekering is belangrijk, omdat veel schade met machines ontstaat. We leggen je activiteiten, machines en contracten naast elkaar en zorgen voor een sluitende dekking, ook als je bedrijf in het seizoen tijdelijk groeit met extra ploegen.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
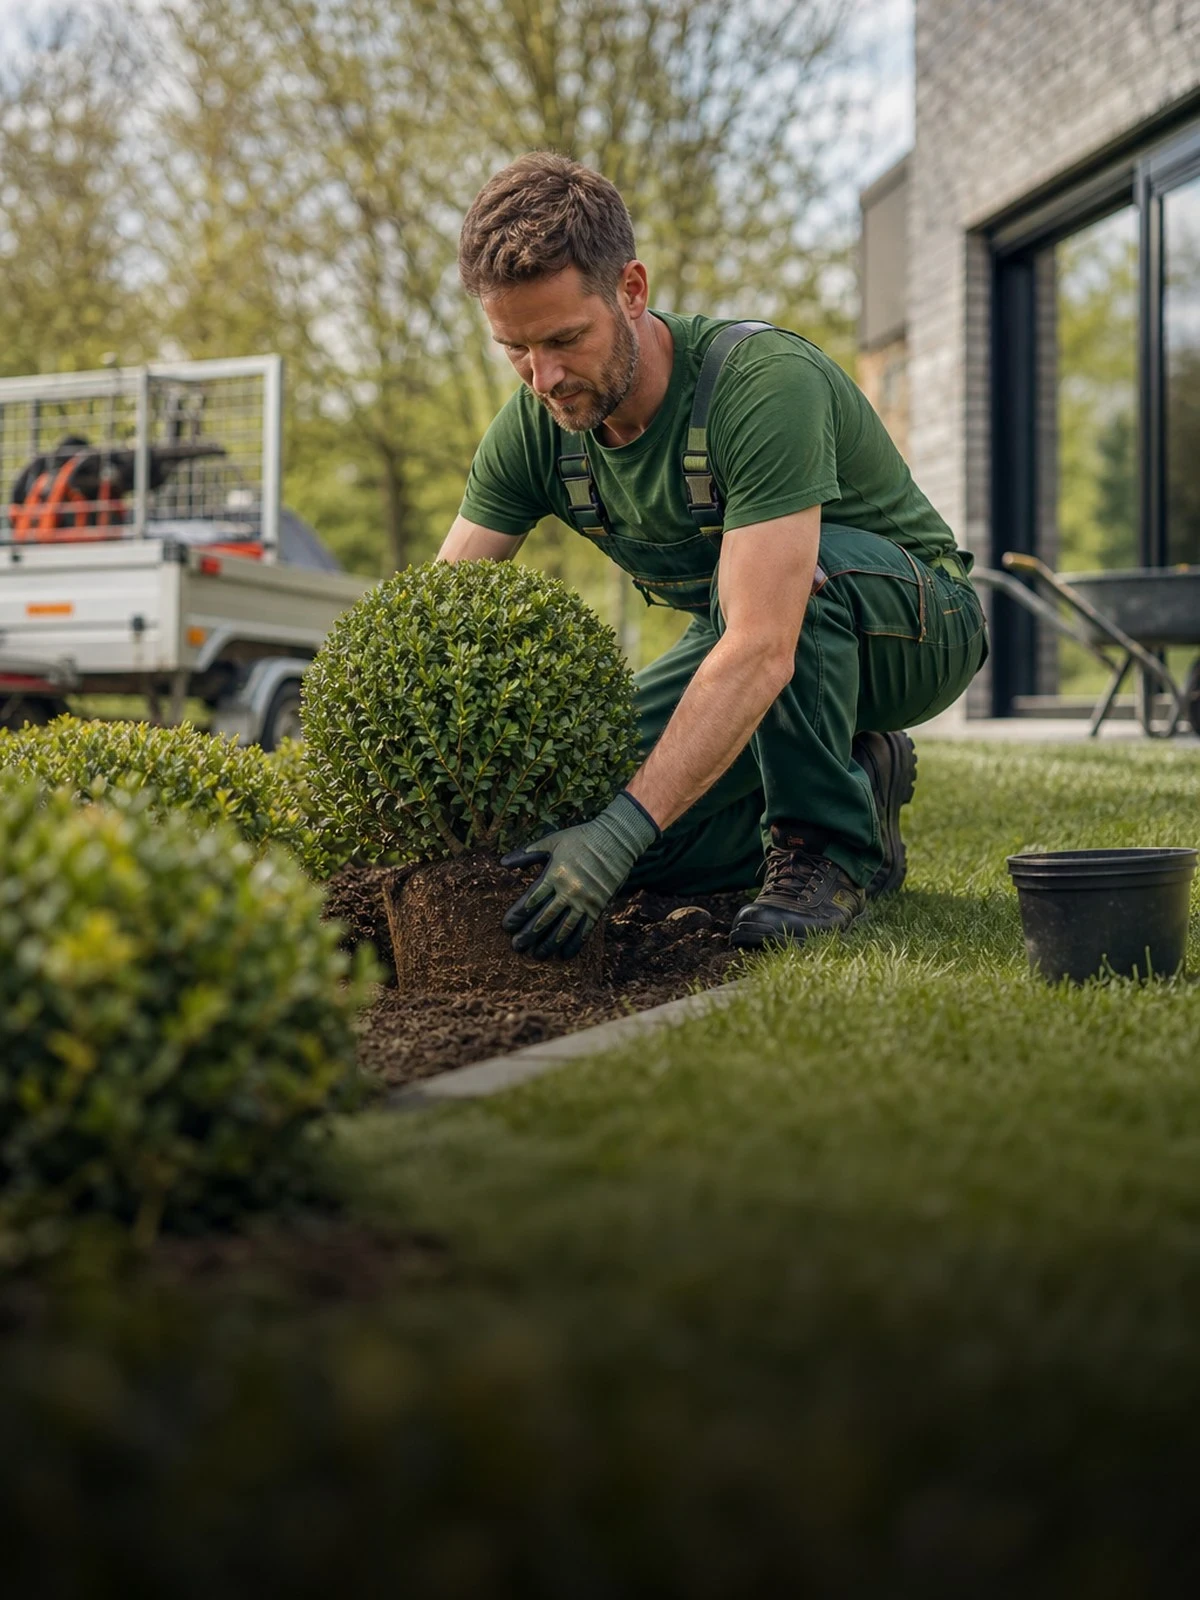 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier aandachtspunten die voor hoveniersbedrijven vaak het verschil maken.
Kabels en leidingen
Een ploeg graaft voor een beregeningssysteem en raakt een gasleiding. De wijk wordt ontruimd en de netbeheerder dient een forse claim in. Bij mechanisch graafwerk moet vooraf een KLIC-melding zijn gedaan en moet je zorgvuldig graven. Verzekeraars dekken schade aan kabels en leidingen vaak alleen als je aan die verplichtingen hebt voldaan, en hanteren soms een hoger eigen risico. Zorg dat je medewerkers weten hoe ze de KLIC-tekening moeten lezen en gebruiken.
Boomverzorging en klimwerk
Je bedrijf verzorgt ook bomen, met klimmers of een hoogwerker. Een tak valt tijdens het snoeien op een geparkeerde auto, of een medewerker valt uit een boom. Verzekeraars vragen bij boomverzorging naar opleidingen, zoals European Tree Worker, en stellen soms extra eisen. Grote kapwerken zijn niet altijd automatisch meeverzekerd. Meld het aandeel boomverzorging in je omzet, zodat de verzekeraar het risico goed kan inschatten en je later geen discussie krijgt.
Onderaannemers en uitzendkrachten
In het seizoen huur je extra krachten of onderaannemers in, bijvoorbeeld voor bestrating of grondwerk. Veroorzaakt een onderaannemer schade, dan spreekt de opdrachtgever meestal jouw bedrijf aan. Controleer of je polis onderaannemers meeverzekert, en vraag van hen een eigen aansprakelijkheidsverzekering. Uitzendkrachten die onder jouw leiding werken, vallen voor letsel onder je werkgeversaansprakelijkheid. Leg de afspraken met onderaannemers schriftelijk vast.
Werk in de openbare ruimte
Bij groenonderhoud langs wegen en in parken werk je tussen verkeer, fietsers en voetgangers. Een maaier slingert een steen tegen een passerende auto, of een fietser valt over een afzetting. Gemeenten eisen in hun bestekken vaak verkeersmaatregelen en een verzekerd bedrag van € 2,5 miljoen of meer. Bij schade kijkt de verzekeraar of je de voorgeschreven maatregelen nam. Bewaar daarom de werkplannen en foto's van de afzettingen.
Wat bepaalt uw premie?
- Loonsom en aantal medewerkers: de basis voor de werkgeversrubriek
- Omzet en verdeling aanleg-onderhoud: aanleg met grondwerk weegt zwaarder dan onderhoud
- Machinepark: versnipperaars, frezen en kraantjes worden apart beoordeeld
- Boomverzorging en klimwerk: bepaalt de kans op ernstig letsel
- Inleen en onderaanneming: telt mee voor uw zorgplicht en de grondslag
- Schadeverleden: leidingschades en letselclaims wegen het zwaarst
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | BAV |
|---|---|---|
| Een ingehuurde zzp'er valt uit een boom tijdens klimwerk voor uw bedrijf | Ja | Nee |
| Uw cirkelmaaier schiet een steen tegen de voorruit van een passerende lijnbus | Ja | Nee |
| Uw ploeg velt per abuis een gemeentelijke boom die niet op de opdracht stond | Ja | Nee |
| De beregening die u aanlegde blijkt te krap gedimensioneerd en moet worden vervangen | Nee | Mits |
| Uw groenplan voor een corporatie schrijft soorten voor die de standplaats niet verdragen | Nee | Ja |
| De gemeente legt een dwangsom op omdat u buiten de toegestane werktijden hebt gewerkt | Nee | Nee |
Herstel van uw eigen werk komt op geen van beide polissen terecht. Dat blijft nakoming van uw opdracht.
Veelgestelde vragen
Vragen die hoveniersbedrijven ons stellen.
Hoe stem ik de AVB af op mijn werkmaterieelverzekering?
Schade met zelfrijdend werkmaterieel, zoals een shovel of minigraver, valt vaak onder een WA-werkmaterieelverzekering en niet onder de AVB. Handgereedschap en niet-zelfrijdende machines vallen meestal wel onder de AVB. Een werkrisicoclausule bepaalt hoe schade tijdens het werken met een machine wordt behandeld. We leggen beide polissen naast elkaar, zodat er geen overlap of gat ontstaat.
Is schade aan een tuin waaraan we werken gedekt?
Schade aan de tuin of beplanting waaraan je op dat moment werkt, valt vaak onder de opzichtuitsluiting. Rijdt een ploeg met een machine over een gazon of bestrating die niet bij de opdracht hoort, dan is dat schade aan andere zaken en meestal wel gedekt. Leg de werkgrenzen vast in de opdracht en maak foto's voor aanvang van het werk.
Welk verzekerd bedrag is gebruikelijk voor een hoveniersbedrijf?
Voor een hoveniersbedrijf is € 2,5 miljoen per aanspraak een gangbaar uitgangspunt. Bij werk voor gemeenten, provincies of grote bedrijven wordt soms € 5 miljoen gevraagd. Schade aan kabels en leidingen kan hoog oplopen, zeker bij gas en glasvezel. Kijk daarnaast naar het eigen risico, dat bij kabelschade soms hoger is dan bij andere schades.
Is de garantie op aanleg verzekerd?
Nee, garantieverplichtingen, zoals het vervangen van afgestorven planten of het herstellen van verzakte bestrating, vallen niet onder de aansprakelijkheidsverzekering. Die kosten zijn voor je bedrijf. Ontstaat er door een gebrek in je werk schade aan andere zaken, zoals waterschade in een kelder door een verkeerd aangelegde afwatering, dan kan die schade wel onder de AVB vallen.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een glazenwassersbedrijfGevelinstallaties, ploegen, onderhoudscontracten
- Aansprakelijkheidsverzekering voor een schildersbedrijfBewoonde panden, sleutelbeheer, valgevaar
- Aansprakelijkheidsverzekering voor een loodgietersbedrijfGasinstallaties, sleutelbeheer, servicebus
- Aansprakelijkheidsverzekering voor een metselaarbedrijfPloegen op hoogte, gevelreiniging, vooropname
- Aansprakelijkheidsverzekering voor een ongediertebestrijdingsbedrijfFumigatie, besloten ruimten, contractvoorwaarden
- Aansprakelijkheidsverzekering voor een stukadoorsbedrijfStofblootstelling, spuitwerk, buitengevel
- Aansprakelijkheidsverzekering voor een zzp-hovenierGraafschade, snoeiwerk, bodem
- Aansprakelijkheidsverzekering voor een stratenmakersbedrijfWerkvak, machines, fysieke belasting