

Niet het label recreatiewoning of chalet bepaalt de beste polis, maar de combinatie van bouw, gebruik en locatie
Ook de dekking is vaak anders ingericht dan bij een gewone tweede woning verzekering. Denk aan voorwaarden voor verhuur, inventaris in een vakantiewoning en aansprakelijkheid richting huurders of parkbeheer. Wie vooraf goed vergelijkt, voorkomt dat een voordelige premie later leidt tot beperkte uitkering bij schade.
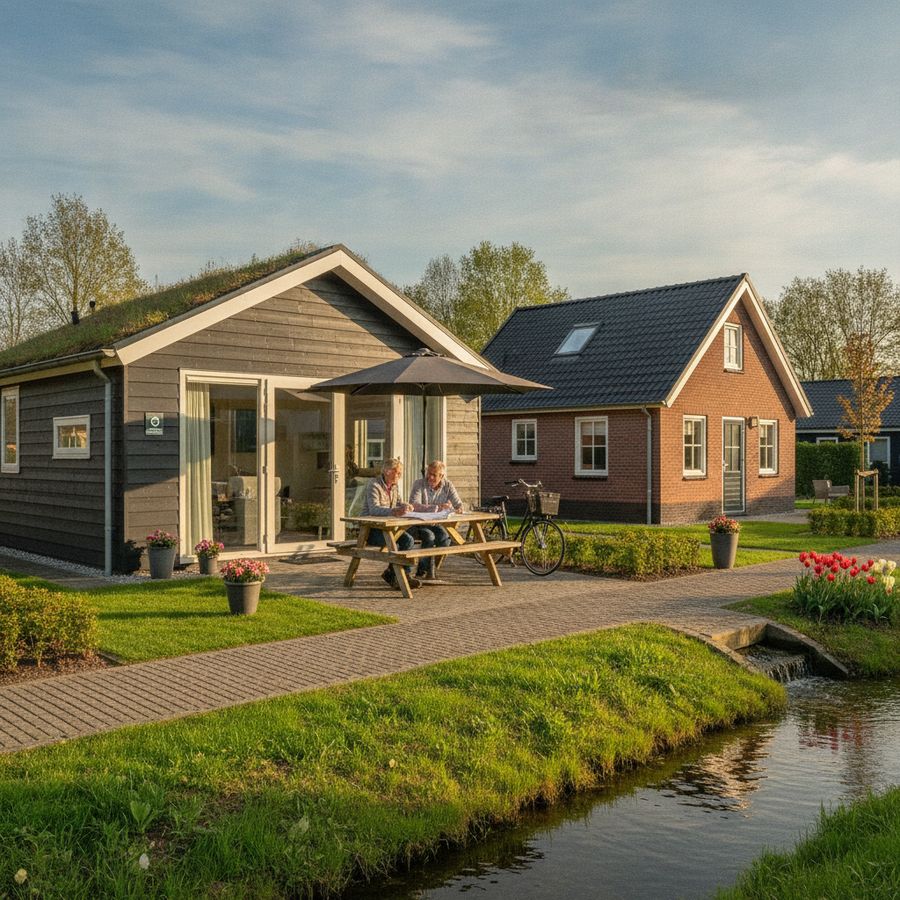
Constructie, gebruik en locatie bepalen de polis
De premie en voorwaarden van een polis hangen sterk af van drie factoren: constructie, gebruik en locatie. Een stenen recreatiewoning met pannendak en vaste fundering wordt doorgaans anders beoordeeld dan een houten chalet met lichte opbouw. Verzekeraars kijken hierbij naar brandgevoeligheid, kans op vochtproblemen en de weerstand tegen stormschade.
Daarnaast weegt het gebruik zwaar mee. Alleen eigen recreatief gebruik geeft meestal een ander risicoprofiel dan frequente verhuur aan wisselende gasten. Bij recreatieverhuur dekking kunnen aanvullende eisen gelden, bijvoorbeeld voor sleutelbeheer, schoonmaak, periodieke controle en aansprakelijkheid bij schade door huurders.
Ook de locatie telt. Een woning op een bewaakt park met goede infrastructuur wordt vaak gunstiger gezien dan een afgelegen object aan bosrand of water. Denk aan bereikbaarheid voor hulpdiensten, kans op inbraak en blootstelling aan natuurinvloeden.
Bouwmateriaal en fundering
Eigen gebruik of recreatieverhuur
Ligging op park, aan water of vrijstaand
Beveiliging en toezicht op locatie
Juist deze combinatie bepaalt welke polis echt aansluit op uw situatie.
Welke schade is vaak uitgesloten bij recreatieverhuur?
Bij verhuur van een vakantiewoning is het belangrijk om de kleine lettertjes goed te lezen. Veel eigenaren denken dat alle schade onder de opstal- of inboedelverzekering valt, maar uitsluitingen recreatiewoning komen vaak voor. Schade door achterstallig onderhoud, slijtage of constructiefouten wordt bijvoorbeeld meestal niet vergoed, ook niet als de schade tijdens verhuur aan het licht komt.
Daarnaast zijn niet alle vormen van schade door huurders automatisch meeverzekerd. Opzettelijke vernieling, overmatig gebruik of diefstal zonder zichtbare braaksporen kan buiten de dekking vallen. Sommige verzekeraars keren alleen uit als verhuur vooraf expliciet is gemeld en vastgelegd in de polisvoorwaarden.
Recreatieverhuur zonder passende melding is een van de meest voorkomende oorzaken van afgewezen schades
Ook waterschade of brandschade kan worden beperkt vergoed als veiligheidsvoorschriften niet zijn gevolgd. Denk aan onvoldoende inspectie tussen boekingen of het ontbreken van werkende rookmelders.
Controleer daarom altijd of de polis duidelijk antwoord geeft op deze punten:
Is schade door huurders meeverzekerd?
Geldt dekking bij kortdurende verhuur via platforms?
Zijn vandalismeschades en diefstal uitgesloten?
Welke preventiemaatregelen zijn verplicht?
Langdurige leegstand en stormschade krijgen extra aandacht
Een recreatiewoning staat regelmatig leeg, zeker buiten het seizoen. Voor verzekeraars is dat een belangrijk risico, omdat schade bij afwezigheid vaak later wordt ontdekt en daardoor groter wordt. Een kleine lekkage kan in enkele weken uitgroeien tot forse vocht- en schimmelschade. Daarom gelden bij een tweede woning verzekering vaak strengere regels rond controle en aanwezigheid.
Langdurige leegstand kan zelfs leiden tot beperkte dekking. Sommige polissen verlagen de uitkering of sluiten specifieke schades uit wanneer een woning langer dan een bepaald aantal dagen onbewoond is. Dat geldt vooral voor inbraak, vorstschade en waterschade.
Stormschade krijgt eveneens extra aandacht, zeker bij chalets en woningen op open parken of aan de kust. Daken, luifels, schuttingen en losse buitenobjecten zijn kwetsbaar bij harde wind. Verzekeraars beoordelen daarom of het object goed is verankerd en onderhouden.
Leegstand is niet alleen afwezigheid, maar een vermenigvuldiger van risico’s die onopgemerkt blijven
Wie een recreatiewoning verzekeren wil, doet er slim aan om de maximale leegstandstermijn, stormvoorwaarden en inspectieplicht vooraf helder te laten vastleggen.
Hoe beschermt u een tweede woning beter?
Een goede verzekering begint bij goed eigenaarschap. Wie schade wil voorkomen, kan met relatief eenvoudige maatregelen de kans op problemen flink verkleinen. Dat helpt niet alleen praktisch, maar kan ook gunstig zijn voor de acceptatie en voorwaarden van een tweede woning verzekering.
Start met basisbeveiliging: degelijke sloten, buitenverlichting met sensor en rook- en koolmonoxidemelders. Controleer daarnaast regelmatig leidingen, dakgoten en kitranden, zodat kleine gebreken niet uitgroeien tot grote schades. In de winter zijn antivriesmaatregelen en het afsluiten van waterleidingen extra belangrijk.
Bij verhuur is een duidelijke overdracht minstens zo waardevol. Leg huisregels vast, houd een inventarislijst bij en inspecteer het object tussen verblijven door. Zo beperkt u misverstanden en ziet u sneller of er schade is ontstaan.
Installeer betrouwbare rookmelders
Plan vaste onderhoudsmomenten per seizoen
Controleer na storm of zware regen direct de buitenzijde
Zorg voor goede documentatie van inventaris en onderhoud
Deze stappen maken het makkelijker om een passende polis te kiezen én ondersteunen een sterkere positie bij een schadeclaim.
Preventie op het park verlaagt risico aantoonbaar
Niet alleen de woning zelf, maar ook het recreatiepark heeft invloed op het risico. Parken met slagbomen, cameratoezicht, vaste beheerders en goed onderhouden infrastructuur laten vaak minder schadegevallen zien. Voor verzekeraars is dat relevant, omdat collectieve preventie de kans op inbraak, vandalisme en vertraging bij calamiteiten vermindert.
Ook praktische voorzieningen spelen mee. Denk aan goede straatverlichting, duidelijke huisnummers, brandblussers op centrale punten en snelle toegang voor hulpdiensten. Bij hevige regen of storm helpt een park met degelijk waterbeheer en professioneel groenonderhoud om gevolgschade te beperken.
Een veilige omgeving is geen detail, maar een aantoonbare factor in het totale schaderisico
Voor eigenaren betekent dit dat het loont om verder te kijken dan alleen de woningpremie. Vraag na welke veiligheidsmaatregelen het park heeft en hoe toezicht buiten het seizoen is geregeld. Dat kan net het verschil maken bij de keuze voor een polis met ruime recreatieverhuur dekking.
Wie investeert in preventie op park- én woningniveau, creëert een sterkere basis voor langdurig en zorgeloos recreatief gebruik.
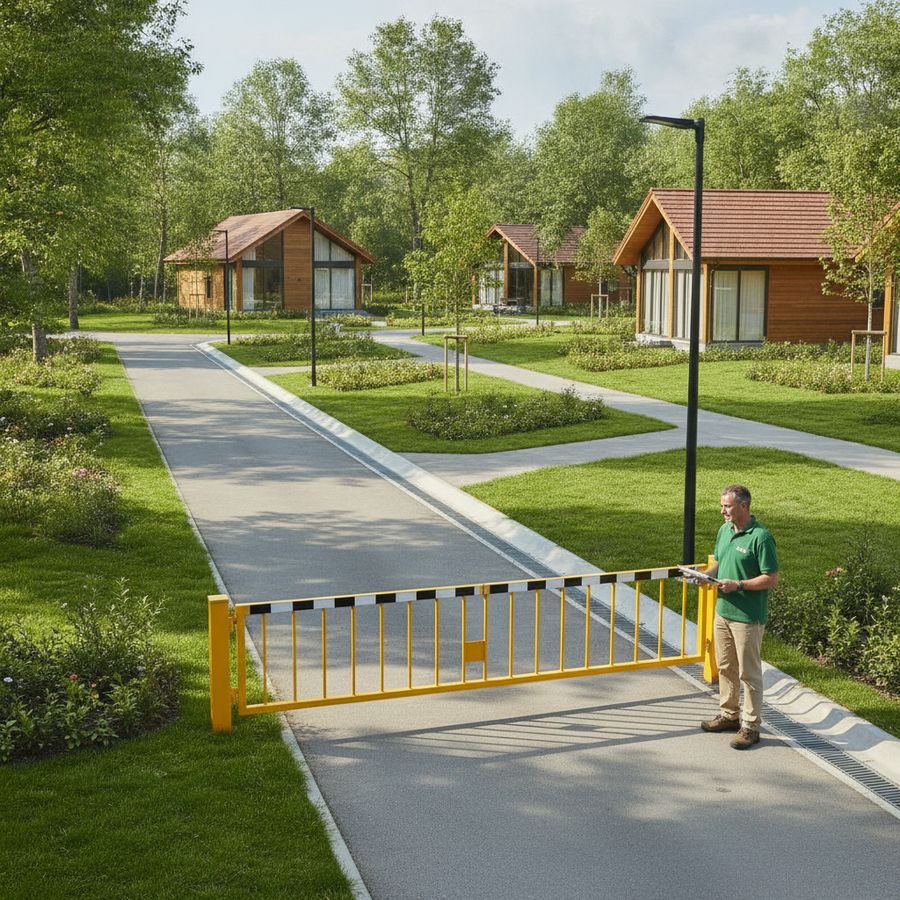
Kies dekking op seizoensgebruik en verhuurfrequentie
De beste verzekering sluit aan op hoe vaak en op welke manier u de woning gebruikt. Een chalet dat alleen in de zomer door het gezin wordt gebruikt, vraagt om andere voorwaarden dan een vakantiewoning die bijna het hele jaar wordt verhuurd. Daarom is maatwerk belangrijk bij het recreatiewoning verzekeren.
Seizoensgebruik beïnvloedt onder meer de kans op leegstand, vorstschade en beperkte controle. Verhuurfrequentie vergroot juist het risico op gebruikersschade, aansprakelijkheidskwesties en snellere slijtage. Wie deze factoren eerlijk opgeeft, voorkomt discussies bij schade en krijgt een polis die werkelijk passend is.
Let bij het vergelijken van aanbieders niet alleen op de premie, maar vooral op de inhoud van de dekking. Kijk of verhuur incidenteel of structureel is toegestaan, welke uitsluitingen voor recreatiewoningen gelden en of inventaris, bijgebouwen en buitenmeubilair zijn meeverzekerd.
Alleen eigen gebruik: focus op leegstand en storm
Incidentele verhuur: controleer meldingsplicht en huurdersschade
Frequente verhuur: kies brede recreatieverhuur dekking
Zo maakt u de juiste keuze tussen standaarddekking en aanvullende bescherming, zonder later voor verrassingen te staan.
FAQs
Wat is het belangrijkste verschil tussen een recreatiewoningverzekering en een chaletverzekering?
Het verschil zit vooral in de risicobeoordeling. Bij een chalet spelen bouwmateriaal, fundering en stormgevoeligheid vaak een grotere rol, terwijl bij een recreatiewoning ook leegstand, seizoensgebruik en verhuurvoorwaarden zwaar meewegen.
Is schade tijdens recreatieverhuur automatisch verzekerd?
Nee. Schade tijdens verhuur is vaak alleen gedekt als verhuur expliciet is gemeld en opgenomen in de polis. Huurdersschade, vandalisme of diefstal zonder braak kunnen gedeeltelijk of volledig zijn uitgesloten.
Waarom is leegstand zo belangrijk voor de verzekering van een tweede woning?
Langdurige leegstand vergroot het risico dat lekkage, vorst- of inbraakschade laat wordt ontdekt en daardoor erger wordt. Daarom hanteren veel verzekeraars maximale leegstandstermijnen, inspectieplichten of beperktere dekking.
Welke preventiemaatregelen helpen bij acceptatie en schadebeperking?
Veelvoorkomende maatregelen zijn goede sloten, rook- en koolmonoxidemelders, seizoensgebonden onderhoud, periodieke controles en documentatie van inventaris en onderhoud. Op recreatieparken tellen ook cameratoezicht, slagbomen en beheer mee.
Waar moet ik op letten als ik verzekeringen voor een chalet of recreatiewoning vergelijk?
Vergelijk niet alleen premie, maar vooral dekking voor verhuur, leegstand, storm, inventaris, bijgebouwen en buitenmeubilair. Controleer ook uitsluitingen, meldingsplicht bij verhuur en voorwaarden voor inspectie en preventie.