

← Alle blogs
FINASS KENNIS & BLOGS
Waterschade in huis: wie betaalt bij lekkage?
Lekkage door dak, leiding of buren onderscheidenWaterschade in huis begint vaak met één cruciale vraag: waar komt het water vandaan? Dat onderscheid is…
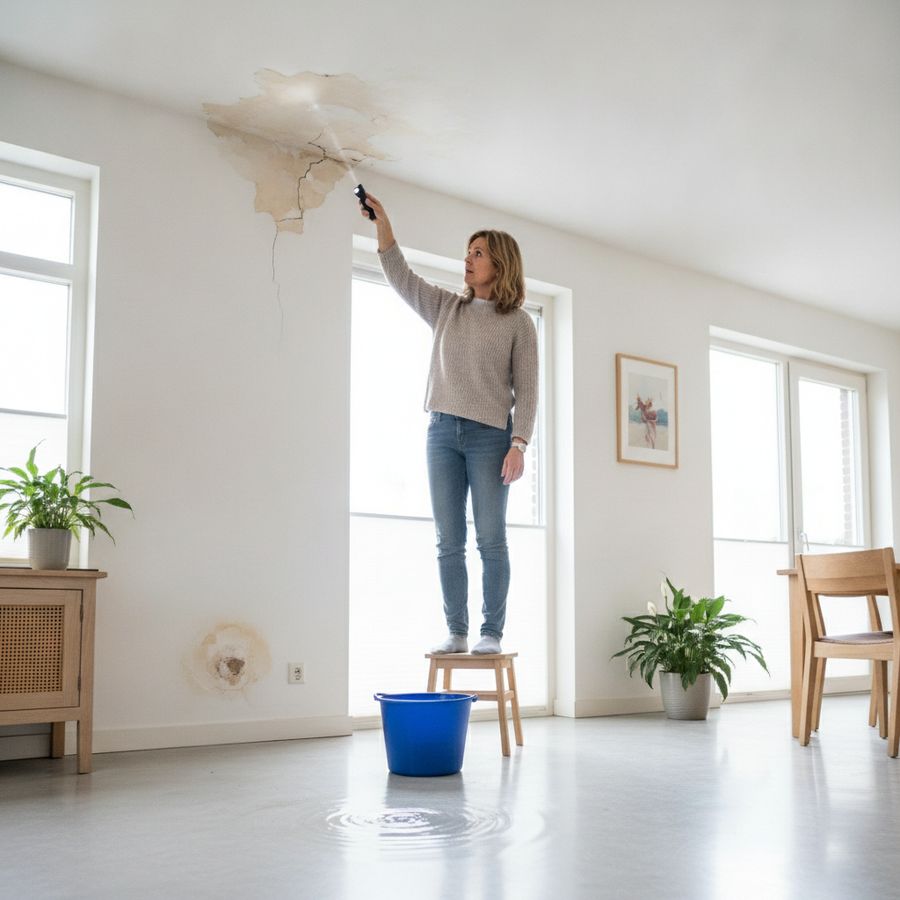
Lekkage door dak, leiding of buren onderscheidenWaterschade in huis begint vaak met één cruciale vraag: waar komt het water vandaan? Dat onderscheid is…
De oorzaak van de lekkage bepaalt vaak of de opstalverzekering, inboedelverzekering of aansprakelijkheid van een derde in beeld komt
Maak daarom direct foto’s van de bron én van de gevolgschade. Noteer ook wanneer u de lekkage ontdekte en welke ruimtes zijn geraakt. Bij twijfel kan een lekdetectierapport helpen om later discussies over uw lekkage verzekering te voorkomen.
Veel huiseigenaren en huurders twijfelen welke polis schade door water precies dekt. In het kort geldt: de opstalverzekering is bedoeld voor alles wat vastzit aan de woning, terwijl de inboedelverzekering losse spullen beschermt. Denk bij opstal aan muren, plafonds, vloeren, leidingen en een ingebouwde keuken. Bij inboedel gaat het om meubels, gordijnen, elektronica en kleding.
Ontstaat er een lekkage vanuit een defecte leiding, dan vergoedt de opstalverzekering vaak het herstel van de beschadigde bouwdelen. De beschadigde bank, het vloerkleed of de laptop vallen juist eerder onder de inboedelverzekering. Daarbij geldt wel dat verzekeraars onderscheid maken tussen de oorzaak van de lekkage en de gevolgschade waterschade. Het openbreken van een muur om de lekkage te vinden kan soms ook meeverzekerd zijn, maar dat verschilt per polis.
Opstal: vaste onderdelen van de woning
Inboedel: verplaatsbare eigendommen
Niet altijd gedekt: achterstallig onderhoud of lang bestaande lekkage
Controleer altijd uw voorwaarden. Bij waterschade in huis kan de juiste melding op de juiste polis het verschil maken tussen volledige vergoeding en een gedeeltelijke afwijzing.
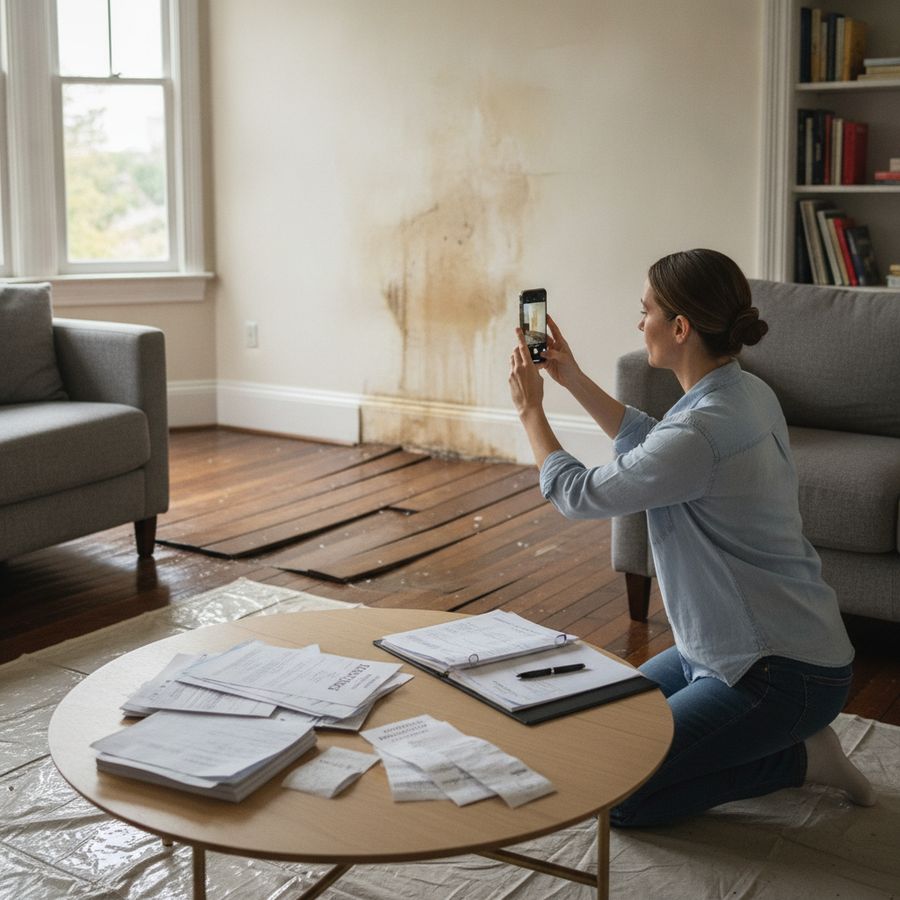
Na een lekkage is zichtbare waterschade vaak nog maar het begin. Vocht dat in muren, plafonds of vloeren trekt, veroorzaakt geregeld schimmel, loslatend stucwerk, kromgetrokken laminaat en een ongezond binnenklimaat. Juist deze gevolgschade waterschade wordt later nog weleens onderschat, terwijl de kosten snel oplopen.
Leg daarom niet alleen de eerste natte plekken vast, maar ook de ontwikkeling in de dagen erna. Maak overzichtsfoto’s van de ruimte en close-ups van verkleuring, schimmelvorming en beschadigde materialen. Schrijf op wanneer de schade erger werd, welke geur u opmerkt en of ruimtes tijdelijk onbruikbaar zijn. Laat bij ernstige schimmel of verborgen vocht een specialist meten hoe diep het vocht zit.
Wie alleen de lekkage fotografeert, maar niet de latere vocht- en schimmelschade, loopt kans op discussie over de omvang van de claim
Vraag indien nodig een rapport van een vochtexpert of schadehersteller. Dat helpt om aan te tonen dat de schade rechtstreeks voortkomt uit de lekkage en niet uit achterstallig onderhoud. Voor uw lekkage verzekering is een volledig dossier vaak net zo belangrijk als de reparatie zelf.
Bij acute waterschade in huis verwacht een verzekeraar dat u redelijke maatregelen neemt om verdere schade te beperken. Dat heet schadebeperking, en het kan uw claim duidelijk versterken. Zet bij een leidinglek indien veilig mogelijk de hoofdkraan dicht. Vang water op met emmers, verplaats meubels en haal stekkers uit natte zones om extra risico’s te vermijden.
Ook ventileren, dweilen en het inzetten van een waterzuiger of ontvochtiger kan verstandig zijn. Gooi beschadigde spullen echter niet meteen weg. Bewaar ze totdat de verzekeraar ze heeft gezien of totdat u duidelijke foto’s en een lijst van de schade heeft gemaakt. Bij een daklek kunt u een noodzeil laten plaatsen; bij instroom via buren is snel contact opnemen belangrijk.
Beperk verdere schade direct
Bewaar bonnetjes van noodhulp en materialen
Documenteer elke maatregel met foto’s
Opstalverzekering en inboedelverzekering vergoeden vaak ook redelijke spoedkosten, zolang u kunt aantonen waarom ze nodig waren. Juist door snel én zorgvuldig te handelen laat u zien dat u de schade serieus hebt aangepakt.
Wie een claim indient voor waterschade in huis, krijgt bijna altijd de vraag om bewijs van oorzaak, omvang en timing. Verzekeraars willen kunnen beoordelen of de schade onverwacht is ontstaan, of er dekking bestaat en of de kosten redelijk zijn. Een complete onderbouwing versnelt die beoordeling aanzienlijk.
Meestal wordt gevraagd om foto’s van de lekkagebron, beelden van de beschadigde ruimtes, aankoopbewijzen van waardevolle spullen en offertes of facturen van herstelbedrijven. Soms wil de verzekeraar ook weten wanneer u de schade ontdekte, hoe lang het water aanwezig was en welke noodmaatregelen u direct nam. Bij grotere claims kan een expert langskomen om de situatie ter plaatse op te nemen.
Niet alleen de schade zelf, maar ook uw dossier bepaalt hoe soepel een uitkering verloopt
Verzamel daarom alles overzichtelijk in één map:
Foto’s en video’s met datum
Polisnummer en meldingsdatum
Bonnen, facturen en offertes
Correspondentie met buren, verhuurder of VvE
Voor zowel een inboedelverzekering als een opstalverzekering geldt dat onduidelijk of laat aangeleverd bewijs de beoordeling kan vertragen. Hoe vollediger uw dossier, hoe sterker uw aanspraak op vergoeding.
Niet elke lekkage hoeft uiteindelijk door uw eigen verzekering te worden gedragen. Soms is verhaal op derden mogelijk, bijvoorbeeld wanneer de schade aantoonbaar is ontstaan door een nalatige bovenbuur, een installateur die ondeugdelijk werk leverde of een aannemer die een dak verkeerd heeft afgewerkt. In zulke gevallen kan aansprakelijkheid een rol spelen naast uw eigen lekkage verzekering.
Bij burenschade is de regel vaak genuanceerder dan mensen denken. Het enkele feit dat water uit de woning van de buren komt, betekent niet automatisch dat zij moeten betalen. Er moet meestal sprake zijn van verwijtbaar handelen, zoals het negeren van een bekend lek of slecht onderhoud. Is er geen schuld, dan loopt schadeafhandeling vaak eerst via de eigen polis, zoals de inboedelverzekering of opstalverzekering.
Bewijs is ook hier essentieel. Denk aan berichten waarin u of de buren eerder melding maakten van het probleem, een rapport van de loodgieter of foto’s van achterstallige staat. Meld mogelijke aansprakelijkheid altijd aan uw verzekeraar. Die kan soms namens u regres nemen, zodat u niet zelf het hele traject hoeft uit te zoeken.
Na een lekkage willen veel mensen het liefst zo snel mogelijk herstellen, maar juist dan worden kostbare fouten gemaakt. De meest voorkomende misser is te vroeg beginnen met afwerken. Een muur overschilderen terwijl er nog vocht in zit, leidt vaak tot terugkerende vlekken, loslatende verf en nieuwe schimmel. Dit maakt de uiteindelijke rekening hoger en kan leiden tot discussies over de vergoeding.
Ook het zonder overleg weggooien van beschadigde spullen is riskant. Als de verzekeraar of expert deze niet meer kan beoordelen, wordt het lastiger om de waarde of ernst van de schade aan te tonen. Nog zo’n fout: kiezen voor de goedkoopste reparatie zonder de oorzaak goed aan te pakken. Dan keert de lekkage terug, en is de nieuwe schade niet altijd opnieuw verzekerd.
Laat eerst de oorzaak verhelpen
Controleer of materialen voldoende droog zijn
Bewaar beschadigde goederen en herstelnota’s
Volg instructies van expert of verzekeraar
Bij gevolgschade waterschade telt niet alleen wat er kapotging, maar ook hoe zorgvuldig u daarna handelde. Wie herstel slim plant, voorkomt extra kosten en vergroot de kans op een volledige uitkering.