

Foto’s van de situatie direct na ontdekking
Facturen van herstel of noodmaatregelen
Rapport van installateur of lekdetectie
Overzicht van beschadigde inboedel of materialen
Notities met datum, tijd en eerste waarneming
Een verzekeraar keert sneller uit wanneer oorzaak, gevolg en omvang logisch en controleerbaar zijn vastgelegd
Hoe completer het dossier, hoe kleiner de ruimte voor twijfel over de oorzaak, de lekkage dekking en de vraag of er mogelijk sprake is van achterstallig onderhoud.
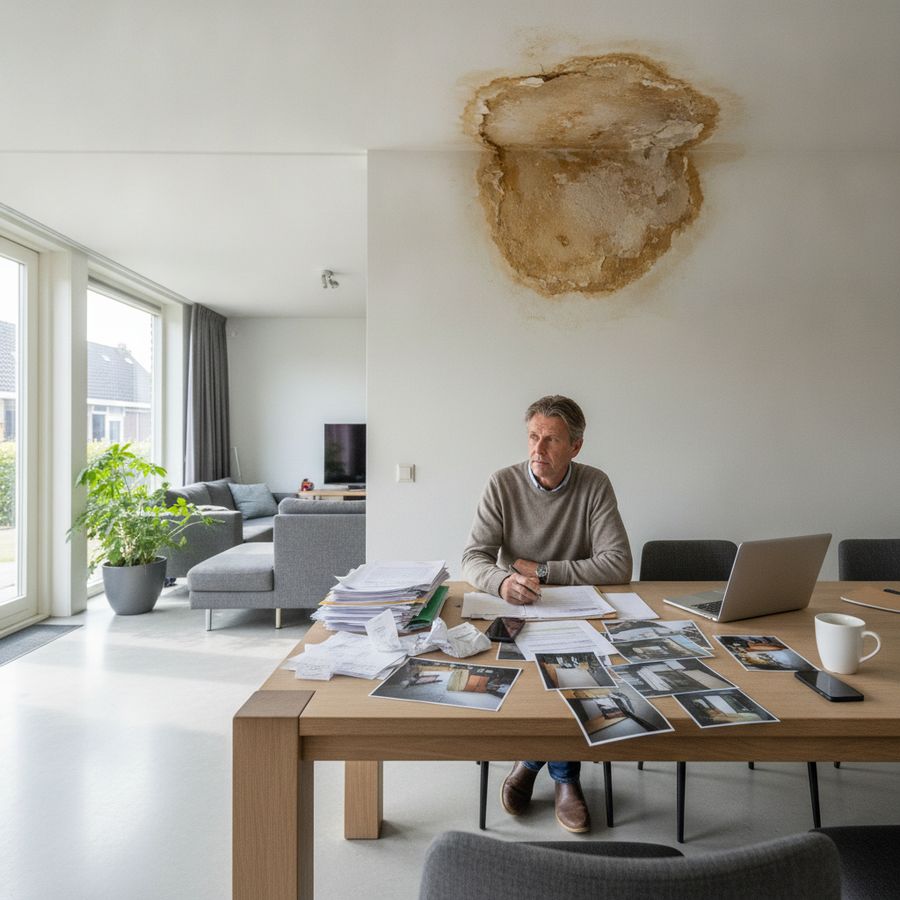
Directe gevolgschade wordt anders beoordeeld dan oorzaak
Bij waterschade kijken verzekeraars vrijwel altijd naar twee onderdelen: de oorzaak van de lekkage en de directe gevolgschade. Dat onderscheid is belangrijk, omdat een kapotte leiding, versleten kitrand of constructief probleem niet altijd onder dezelfde dekking valt als de schade aan vloer, muur of plafond. Veel mensen denken dat alles automatisch wordt vergoed, maar zo werkt het in de praktijk niet.
Stel dat een leiding onverwacht barst. Dan is de schade aan laminaat, stucwerk of meubels vaak beter te verzekeren dan de leiding zelf. De gevolgschade kan dus onder de polis vallen, terwijl het vervangen van het defecte onderdeel voor eigen rekening komt. Bij waterschade claimen is het daarom slim om per schadepost te laten specificeren wat gevolg is en wat herstel van de oorzaak betreft.
Deze nuance speelt ook mee bij de beoordeling van lekkage dekking. Een plotseling incident wordt anders bekeken dan een probleem dat al langer zichtbaar was. Wanneer de verzekeraar vermoedt dat vocht zich langzaam heeft opgebouwd, kan men stellen dat de schade niet alleen het gevolg is van een gebeurtenis, maar ook van nalatigheid.
Niet elke natte plek leidt tot dezelfde uitkering; de bron van het water bepaalt vaak de uitkomst
Wie correct schade meldt en oorzaak en gevolg apart documenteert, voorkomt misverstanden en verkleint de kans op een afwijzing schadeclaim.
Wanneer valt lekkage buiten de standaarddekking?
Niet iedere vorm van lekkage valt automatisch binnen de standaardverzekering. Veel polissen maken onderscheid tussen plotselinge, onvoorziene schade en schade die geleidelijk ontstaat. Precies op dat punt ontstaat vaak discussie over lekkage dekking. Een gesprongen waterleiding wordt meestal anders beoordeeld dan vochtinslag door versleten voegen, poreuze kitnaden of een dak dat al jaren slecht is onderhouden.
Ook de locatie en de oorzaak maken uit. Lekkage vanuit een badkamer, dakkapel of gevel kan buiten de dekking vallen als de verzekeraar vindt dat het probleem voorspelbaar was of tijdig had kunnen worden voorkomen. Dan wordt niet alleen de vergoeding beperkt, maar kan ook een volledige afwijzing schadeclaim volgen. Het is daarom verstandig om de polisvoorwaarden nauwkeurig te lezen voordat u waterschade gaat claimen.
Schade door langdurige doorsijpeling
Lekkage door slecht onderhoud aan dak of kitwerk
Constructiefouten of montagefouten
Vochtproblemen die al eerder zichtbaar waren
Schade door verwaarlozing van hersteladvies
Standaarddekking beschermt vooral tegen onverwachte gebeurtenissen, niet tegen gebreken die zich langzaam aankondigen
Wie twijfelt, doet er goed aan meteen deskundig advies in te winnen en de schade snel te laten beoordelen. Dat helpt om correct schade te melden en discussies over achterstallig onderhoud tijdig te ondervangen.
Foto's, facturen en tijdlijn beperken discussie achteraf
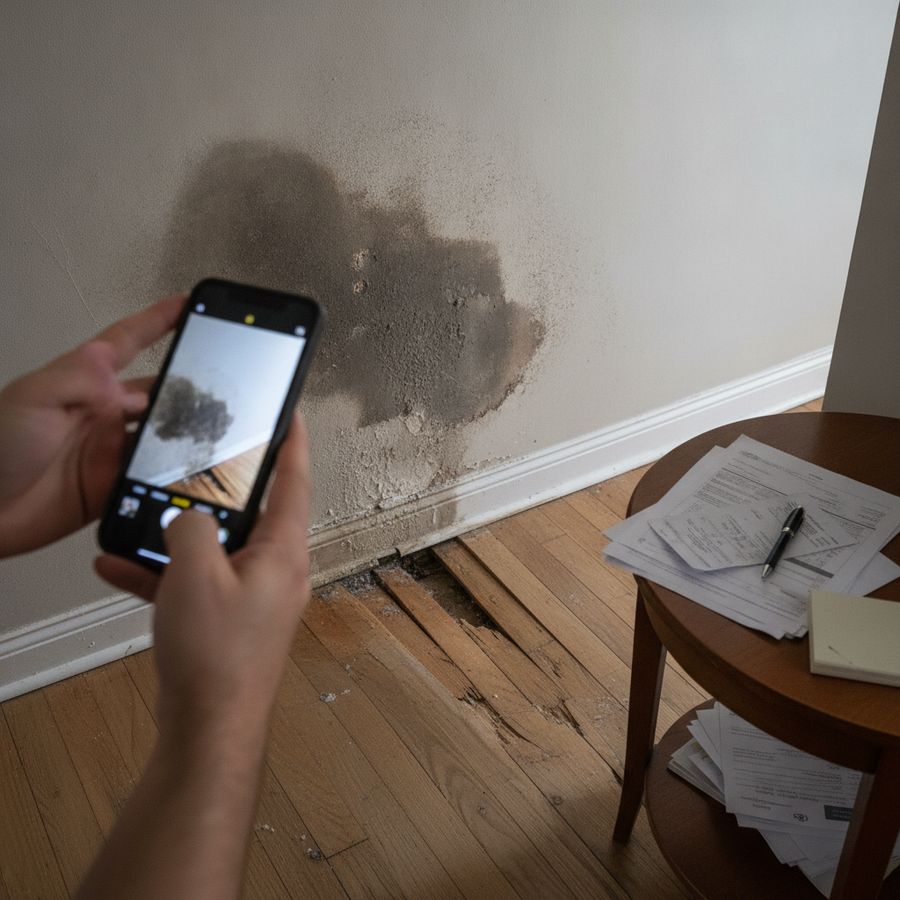
Een schadeclaim staat of valt vaak met de kwaliteit van uw bewijs. Daarom zijn foto’s, facturen en een duidelijke tijdlijn onmisbaar wanneer u waterschade wilt claimen. Foto’s laten de ernst en omvang van de schade zien, facturen onderbouwen de kosten en een tijdlijn maakt inzichtelijk wanneer de lekkage is ontdekt, welke acties direct zijn genomen en hoe de situatie zich ontwikkelde.
Maak overzichtsfoto’s én detailfoto’s. Leg niet alleen natte muren of beschadigde vloeren vast, maar ook de vermoedelijke bron van de lekkage, noodmaatregelen en eventuele herstelwerkzaamheden. Bewaar daarnaast bonnetjes van een waterzuiger, noodreparatie of vervangende materialen. Bij het schade melden is het waardevol als u per dag kunt aangeven wat er is gebeurd, met datum en liefst ook tijdstip.
Een tijdlijn helpt vooral wanneer later discussie ontstaat over de oorzaak, de snelheid van handelen of mogelijke achterstallig onderhoud. Als u kunt aantonen dat u direct hebt gereageerd, wordt het lastiger om nalatigheid te veronderstellen. Zo verkleint u de kans op een afwijzing schadeclaim.
Goede documentatie voorkomt dat herinneringen, aannames of losse indrukken zwaarder wegen dan feiten
Bij twijfel geldt: liever te veel vastleggen dan te weinig. Dat versterkt uw positie bij elke discussie over lekkage dekking of schadeomvang.
Hoe snel moet u schade melden?
Bij waterschade is snelheid essentieel. In de meeste polisvoorwaarden staat dat u de schade zo snel mogelijk moet melden, ook als de exacte oorzaak nog niet volledig duidelijk is. Wachten tot alle details bekend zijn, kan averechts werken. Een verzekeraar kan dan stellen dat de schade verergerd is doordat u te laat bent gaan handelen, met kans op een afwijzing schadeclaim.
In de praktijk betekent snel schade melden meestal: direct na ontdekking contact opnemen met de verzekeraar of tussenpersoon, noodmaatregelen treffen en de situatie goed vastleggen. Denk aan water afsluiten, spullen verplaatsen, ventileren en een noodreparatie laten uitvoeren als dat verdere schade voorkomt. Let wel op dat u bewijs bewaart voordat herstelwerkzaamheden alles uitwissen.
Ook als u nog niet zeker weet of de lekkage dekking van toepassing is, is vroeg melden verstandig. U laat daarmee zien dat u zorgvuldig en in goed vertrouwen handelt. Bovendien kan de verzekeraar instructies geven over expertise, herstel of aanvullende documenten die nodig zijn om waterschade te claimen.
Te laat melden roept vragen op, terwijl snel handelen juist vertrouwen wekt en vervolgschade beperkt
Wacht dus niet op perfectie. Een eerste melding met basisinformatie is vaak beter dan stilte, zeker wanneer later discussie ontstaat over oorzaak, omvang of mogelijk achterstallig onderhoud.
Achterstallig onderhoud leidt vaak tot afwijzing
Een van de meest voorkomende redenen voor een afwijzing schadeclaim is achterstallig onderhoud. Verzekeraars verwachten dat een woning of pand normaal wordt onderhouden. Als kitnaden loslaten, dakbedekking versleten is, voegen openstaan of oude leidingen al langer problemen geven, kan men oordelen dat de schade voorkomen had kunnen worden. In dat geval wordt waterschade claimen een stuk lastiger.
Het lastige is dat achterstallig onderhoud niet altijd zwart-wit is. Soms merkt een bewoner een probleem pas op als de schade al zichtbaar wordt. Toch kijkt een verzekeraar vaak naar signalen die eerder aanwezig hadden kunnen zijn, zoals verkleuring, muffe geur, schimmelvorming of terugkerende vochtplekken. Wie zulke aanwijzingen negeert, loopt meer risico dat de lekkage dekking wordt beperkt of geweigerd.
Voorkomen is daarom beter dan verdedigen. Bewaar onderhoudsfacturen, laat periodiek controles uitvoeren en onderneem snel actie bij de eerste tekenen van lekkage. Dat helpt niet alleen bij preventie, maar ook als u later moet aantonen dat u zorgvuldig hebt gehandeld.
Plan regelmatige inspecties van dak, kitwerk en leidingen
Bewaar onderhouds- en herstelbonnen
Pak kleine vochtplekken direct aan
Documenteer adviezen van vakmensen
Goed onderhoud is niet alleen verstandig voor uw woning, maar ook voor de geloofwaardigheid van uw schadeclaim
Wie tijdig onderhoud uitvoert en correct schade meldt, staat aantoonbaar sterker bij iedere beoordeling. Voor meer informatie over hoe u uw verzekeringen kunt optimaliseren, bezoek Property Insurance.
FAQs
Welke documenten maken een waterschadeclaim het sterkst?
De sterkste claim bevat meestal foto's direct na ontdekking, facturen van noodmaatregelen of herstel, een rapport van loodgieter of lekdetectie, polisgegevens, aankoopbewijzen van beschadigde spullen en een duidelijke tijdlijn met data en acties.
Wordt de oorzaak van lekkage altijd vergoed?
Nee. Verzekeraars maken vaak onderscheid tussen de oorzaak en de gevolgschade. Schade aan vloer, muur of inboedel kan onder de polis vallen, terwijl het vervangen van een kapotte leiding, kitrand of ander defect onderdeel voor eigen rekening blijft.
Wanneer valt lekkage meestal buiten de standaarddekking?
Dat gebeurt vaak bij langdurige doorsijpeling, slecht onderhoud, versleten kit of dakbedekking, constructiefouten of vochtproblemen die al eerder zichtbaar waren. Dan kan de verzekeraar oordelen dat de schade voorspelbaar of voorkombaar was.
Hoe snel moet u waterschade melden bij de verzekeraar?
Zo snel mogelijk na ontdekking. Ook als de oorzaak nog niet helemaal duidelijk is, is een eerste melding verstandig. Daarmee laat u zien dat u zorgvuldig handelt en beperkt u het risico op discussie over verergerde schade.
Waarom leidt achterstallig onderhoud vaak tot afwijzing van een schadeclaim?
Omdat verzekeraars verwachten dat een woning normaal wordt onderhouden. Als er al signalen waren zoals schimmel, vochtplekken, loslatende kit of versleten dakdelen, kan worden gesteld dat de schade met tijdig onderhoud had kunnen worden voorkomen.