

Hoe meer eigenaars, hoe groter het belang van heldere afspraken over gezamenlijke risico’s en herstelkosten
Een goede analyse van collectieve risico's helpt een VvE om realistisch te verzekeren. Daarbij is het verstandig om onder meer te letten op:
de leeftijd en bouwkwaliteit van het complex
de aanwezigheid van liften of parkeergarages
de kans op leiding- of stormschade
de verdeling tussen privé- en gemeenschappelijke delen
Met een passende dekking voorkomt de VvE dat onverwachte schade direct leidt tot onrust, extra bijdragen of langdurige discussies.
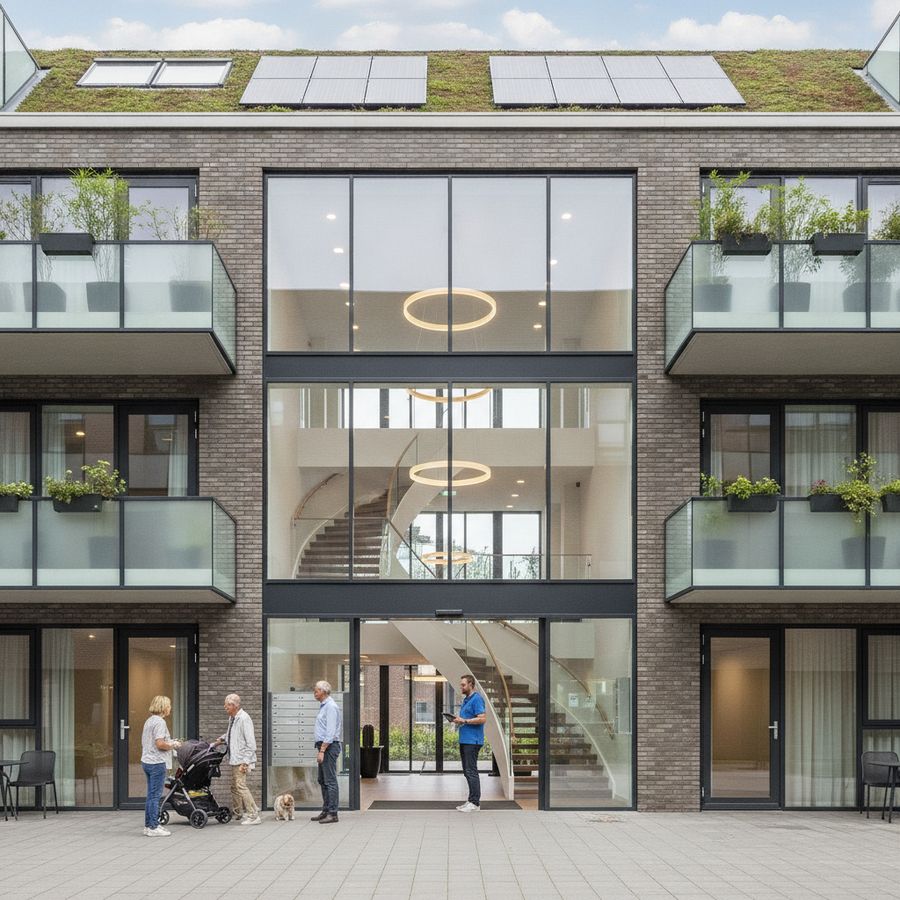
Welke schadeposten spelen specifiek bij een VvE?
Bij een VvE spelen vaak andere schadeposten dan bij een individuele woningbezitter. Een brand in een technische ruimte, een gesprongen hoofdleiding, stormschade aan het dak of schade aan gevelbekleding kan direct gevolgen hebben voor het hele gebouw. Daardoor lopen de herstelkosten vaak snel op, zeker als ook steigers, gespecialiseerd herstel of tijdelijke veiligheidsmaatregelen nodig zijn.
Een aparte opstaldekking is juist bedoeld om deze gebouwgebonden risico’s op te vangen. Daarbij gaat het niet alleen om zichtbare schade aan muren of daken, maar ook om onderdelen zoals trappenhuizen, intercomsystemen, bergingen, glas in gemeenschappelijke ruimtes en soms zonnepanelen op het dak. Voor een VvE is het essentieel dat duidelijk is welke onderdelen onder de polis vallen en welke niet.
Veelvoorkomende schadeposten zijn onder meer:
brand- en rookschade aan gemeenschappelijke delen
water- en vochtschade door leidingen of afvoerproblemen
stormschade aan dakbedekking, goten en gevels
inbraak- of vandalisme aan entree, lift of bergingen
schade door omvallende bomen of losrakende bouwdelen
Wie deze posten vooraf goed in kaart brengt, kan de VvE opstalverzekering beter laten aansluiten op de werkelijke risico’s. Zo ontstaat minder kans op onderverzekering en meer zekerheid bij een serieuze claim.
Hoe voorkomt een VvE discussies na schade?
Na een schadegeval ontstaat binnen een VvE vaak niet alleen praktische, maar ook bestuurlijke druk. Wie meldt de schade, wie onderhoudt contact met de verzekeraar, en welk deel valt onder privébezit of juist onder de gezamenlijke polis? Zonder duidelijke afspraken kunnen kleine incidenten uitgroeien tot lange discussies tussen bewoners, bestuur en beheerder.
De beste manier om dat te voorkomen is vooraf heldere kaders vastleggen. Een VvE opstalverzekering werkt het sterkst als de polisvoorwaarden aansluiten op de splitsingsakte, het huishoudelijk reglement en de feitelijke situatie van het gebouw. Ook helpt het als bewoners weten wat zij zelf moeten verzekeren, bijvoorbeeld inboedel of verbeteringen aan de eigen woning.
Discussies na schade ontstaan zelden door de schade zelf, maar door onduidelijkheid over verantwoordelijkheid
Praktisch gezien doet een VvE er goed aan om een vaste schadeprocedure te hanteren:
leg vast wie schades mag melden
maak foto’s en verzamel direct bewijs
noteer welke delen gemeenschappelijk zijn geraakt
communiceer snel en uniform naar alle eigenaars
controleer of noodmaatregelen direct nodig zijn
Met deze aanpak wordt schadeafhandeling overzichtelijker en eerlijker. Dat bespaart tijd, beperkt frustratie en zorgt ervoor dat de collectieve risico's ook in de praktijk beheersbaar blijven.
Herbouwwaarde en splitsingsakte goed op elkaar
Een van de belangrijkste aandachtspunten voor een VvE is de aansluiting tussen de herbouwwaarde VvE en de splitsingsakte. De herbouwwaarde bepaalt welk bedrag nodig is om het gebouw na een grote schade opnieuw op te bouwen. Als die waarde te laag is vastgesteld, kan de VvE bij totaal- of deelschade met een fors tekort blijven zitten. Dat risico is groter dan veel besturen denken, zeker bij stijgende bouwkosten.
Daarnaast moet duidelijk zijn welke onderdelen volgens de splitsingsakte tot het gemeenschappelijke gebouw behoren. Alleen dan is goed te beoordelen of de aparte opstaldekking werkelijk past bij de juridische structuur van het complex. Denk aan serre-uitbouwen, individuele verbeteringen, privébergingen of installaties die later zijn toegevoegd.
Een goede afstemming vraagt om periodieke controle van:
de actuele herbouwwaarde op basis van recente bouwkosten
de omschrijving van gemeenschappelijke en privé-delen
verbouwingen of uitbreidingen sinds de laatste taxatie
eventuele afwijkingen tussen praktijk en akte
Vooral bij oudere complexen is dit cruciaal. De combinatie van een actuele taxatie en een heldere akte verkleint de kans op onderverzekering, discussies en verrassingen bij schade. Zo blijft de VvE opstalverzekering niet alleen formeel juist, maar ook financieel effectief wanneer het er echt op aankomt.
Aandachtspunten bij onderhoud, aansprakelijkheid en reserves
Verzekeren alleen is voor een VvE niet genoeg. Goed onderhoud, duidelijke aansprakelijkheid en voldoende reserves vormen samen de basis van gezond risicobeheer. Een verzekeraar kijkt immers ook naar de staat van het gebouw. Achterstallig onderhoud aan dakbedekking, voegen, balkons of leidingen vergroot de kans op schade en kan in sommige gevallen zelfs invloed hebben op de dekking.
Daarnaast is het belangrijk om onderscheid te maken tussen schade door een verzekerd voorval en schade door slijtage of gebrekkig onderhoud. Niet elke kostenpost valt automatisch onder een VvE opstalverzekering. Juist daarom zijn een meerjarenonderhoudsplan en een realistische reserve van grote waarde voor het bestuur én de eigenaars.
Belangrijke aandachtspunten zijn:
werk met een actueel meerjarenonderhoudsplan
controleer periodiek dak, gevel, installaties en afvoeren
leg aansprakelijkheden van bestuur, beheerder en bewoners vast
bouw voldoende reserves op voor niet-verzekerde kosten
meld risicovolle situaties tijdig aan de verzekeraar
Wie onderhoud en verzekering goed op elkaar afstemt, voorkomt dat kleine gebreken uitgroeien tot kostbare schade. Bovendien versterkt dit de onderhandelingspositie van de VvE bij verzekeraars. Een solide reserve en aantoonbaar onderhoud maken het eenvoudiger om collectieve risico's verantwoord op te vangen zonder plotselinge extra bijdragen van eigenaars.
Wanneer is aanvullende dekking voor een VvE zinvol?
Een standaardpolis biedt vaak een goede basis, maar niet elke VvE heeft genoeg aan alleen de gebruikelijke opstaldekking. Aanvullende dekking is vooral zinvol wanneer het gebouw extra voorzieningen heeft, wanneer de kans op gevolgschade groot is of wanneer het bestuur maximale zekerheid wil bij complexe claims. Denk aan een groot appartementencomplex met liften, parkeergarage, zonnepanelen of luxe afwerking in de gemeenschappelijke ruimtes.
Ook bij oudere gebouwen kan aanvullende bescherming verstandig zijn. Daar is de kans op leidingproblemen, verborgen gebreken of hogere herstelkosten vaak groter. Verder kan een VvE overwegen om glas, bestuursaansprakelijkheid, milieuschade of extra kosten na een calamiteit apart mee te verzekeren, afhankelijk van de feitelijke risico’s en de financiële draagkracht van de vereniging.
Een passende aanvullende dekking voorkomt dat een ogenschijnlijk kleine uitsluiting later een grote financiële tegenvaller wordt.
Aanvullende dekking is vaak het overwegen waard bij:
aanwezigheid van liften, zonnepanelen of bijzondere installaties
een beperkt reservefonds
hogere herbouwwaarde of kostbare afwerking
een schadeverleden binnen het complex
twijfel over de reikwijdte van de basispolis
Door regelmatig te toetsen of de aparte opstaldekking nog aansluit op de praktijk, blijft de VvE beter beschermd. Zo wordt de herbouwwaarde VvE niet alleen verzekerd op papier, maar ook in de dagelijkse realiteit van beheer en herstel. Voor meer informatie over de mogelijkheden, bekijk onze website.
FAQs
Wat dekt een VvE opstalverzekering meestal binnen een appartementencomplex?
Een VvE opstalverzekering dekt meestal schade aan gemeenschappelijke en gebouwgebonden onderdelen, zoals het dak, de gevels, trappenhuizen, leidingen, liftinstallaties en centrale ruimten. Welke onderdelen exact zijn meeverzekerd, hangt af van de polisvoorwaarden en de splitsingsakte.
Waarom is een aparte opstaldekking belangrijk voor een VvE?
Een aparte opstaldekking maakt duidelijk welke collectieve delen van het gebouw verzekerd zijn en voorkomt discussies tussen eigenaars over verantwoordelijkheid en kostenverdeling. Dat is vooral belangrijk bij schade die meerdere appartementen of gemeenschappelijke ruimten raakt.
Hoe voorkomt een VvE discussies na schade?
Een VvE voorkomt discussies door vooraf vast te leggen wie schades meldt, welke delen gemeenschappelijk zijn, hoe bewoners worden geïnformeerd en hoe de polis aansluit op de splitsingsakte en het huishoudelijk reglement. Ook helpt een vaste schadeprocedure met foto's, bewijs en snelle communicatie.
Waarom is de herbouwwaarde voor een VvE zo belangrijk?
De herbouwwaarde bepaalt welk bedrag nodig is om het gebouw na grote schade opnieuw op te bouwen. Als die waarde te laag is, kan de VvE onderverzekerd zijn en zelf een deel van de herstelkosten moeten dragen.
Wanneer is aanvullende dekking voor een VvE verstandig?
Aanvullende dekking is vaak verstandig bij extra risico's, zoals liften, zonnepanelen, parkeergarages, luxe afwerking, een schadeverleden of een beperkt reservefonds. Ook oudere gebouwen kunnen baat hebben bij extra bescherming door hogere kans op leidingproblemen of verborgen gebreken.