

Wie vooraf scherp controleert wat wel en niet is meeverzekerd, voorkomt dat de VvE pas bij schade ontdekt waar de gaten in de polis zitten
In dit overzicht leest u welke zeven punten extra aandacht verdienen, zodat de gekozen verzekering beter aansluit op het gebouw, de eigendomsstructuur en de dagelijkse praktijk van de VvE.
Wat een VvE verzekering omvat
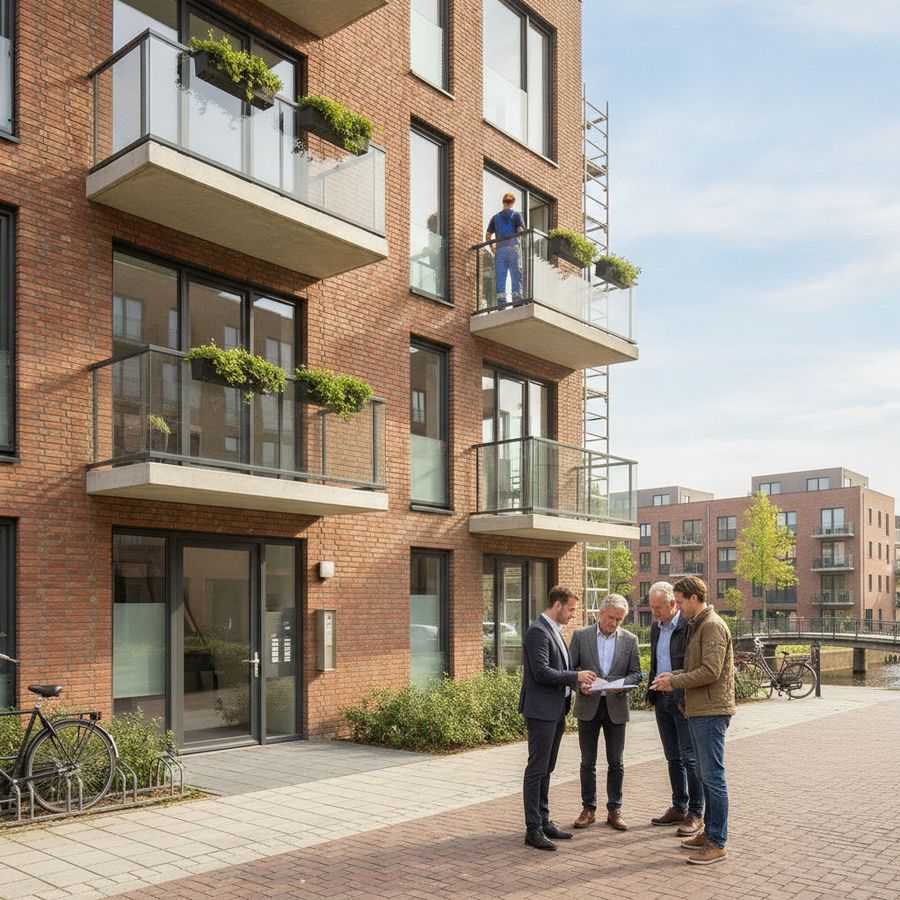
Een goede VvE verzekering bestaat meestal uit meerdere onderdelen. In de basis gaat het vaak om een opstalverzekering voor het hele gebouw, maar daar stopt het niet altijd. Afhankelijk van de situatie kunnen ook aansprakelijkheid, glas, bestuurdersaansprakelijkheid, milieuschade of rechtsbijstand relevant zijn. Daarom is het belangrijk om niet alleen naar de premie te kijken, maar vooral naar de inhoud van de dekking.
Bij een appartementencomplex verzekeren gaat het doorgaans om alles wat tot het gezamenlijke gebouw behoort. Denk aan het dak, de fundering, gevels, trappenhuizen, liften en andere gemeenschappelijke delen. Toch zijn er per polis verschillen in wat precies onder de opstal valt, zeker bij verbeteringen of luxe afwerking die door individuele eigenaars zijn aangebracht.
Opstal voor het gebouw als geheel
Aansprakelijkheid van de VvE
Rechtsbijstand bij conflicten
Eventuele aanvullende dekkingen voor glas of installaties
Door deze onderdelen vooraf naast elkaar te leggen, ontstaat een duidelijker beeld van wat de VvE echt nodig heeft en waar nog aanvullingen wenselijk zijn.
Opstal, aansprakelijkheid en rechtsbijstand combineren
Veel VvE’s starten met alleen een opstalpolis, maar in de praktijk is een bredere combinatie vaak verstandiger. Een lekkage, vallende dakpan of conflict met een aannemer raakt niet alleen het gebouw, maar kan ook leiden tot aansprakelijkheidskwesties of juridische kosten. Door opstal, aansprakelijkheid en rechtsbijstand slim te combineren, ontstaat meer samenhang in de bescherming van de VvE.
De opstalverzekering richt zich op materiële schade aan het gebouw. De aansprakelijkheidsdekking komt in beeld wanneer de VvE verantwoordelijk wordt gehouden voor schade aan derden, bijvoorbeeld door gebrekkig onderhoud aan gemeenschappelijke delen. Rechtsbijstand kan vervolgens helpen als er een conflict ontstaat over herstel, verhaal van schade of uitleg van de polisvoorwaarden.
Een lage premie lijkt aantrekkelijk, maar een losse basisdekking kan duur uitpakken zodra meerdere risico’s tegelijk spelen
Voor bestuurders is het daarom slim om niet per onderdeel te denken, maar in scenario’s. Wat gebeurt er als er brand uitbreekt, bewoners schade claimen en een aannemer aansprakelijkheid betwist? Juist dan blijkt of de verzekeringsopzet echt logisch is opgebouwd.
Reservefonds en herbouwwaarde goed afstemmen
Een van de meest gemaakte fouten bij een VvE verzekering is het verwarren van het reservefonds met voldoende verzekerde waarde. Het reservefonds is bedoeld voor gepland onderhoud en toekomstige uitgaven, maar vervangt nooit een correcte opstaldekking. Bij ernstige schade moet de verzekering aansluiten op de actuele herbouwwaarde van het gebouw, niet op het saldo van de VvE-rekening.
De herbouwwaarde is het bedrag dat nodig is om het appartementencomplex na totaalverlies opnieuw op te bouwen. Daarbij spelen bouwkosten, materiaalprijzen, installaties en specifieke bouweisen een grote rol. Als deze waarde te laag is vastgesteld, kan onderverzekering ontstaan. Dat betekent dat de VvE een deel van de schade uiteindelijk zelf moet dragen.
Controleer periodiek of de herbouwwaarde nog actueel is
Stem grote renovaties direct af met de verzekeraar
Gebruik het reservefonds niet als argument om minder dekking te kiezen
Wie een appartementencomplex wil verzekeren op een realistische basis, moet reservevorming en verzekerde waarde dus altijd als twee verschillende financiële pijlers behandelen.
Schade aan gemeenschappelijke delen afhandelen
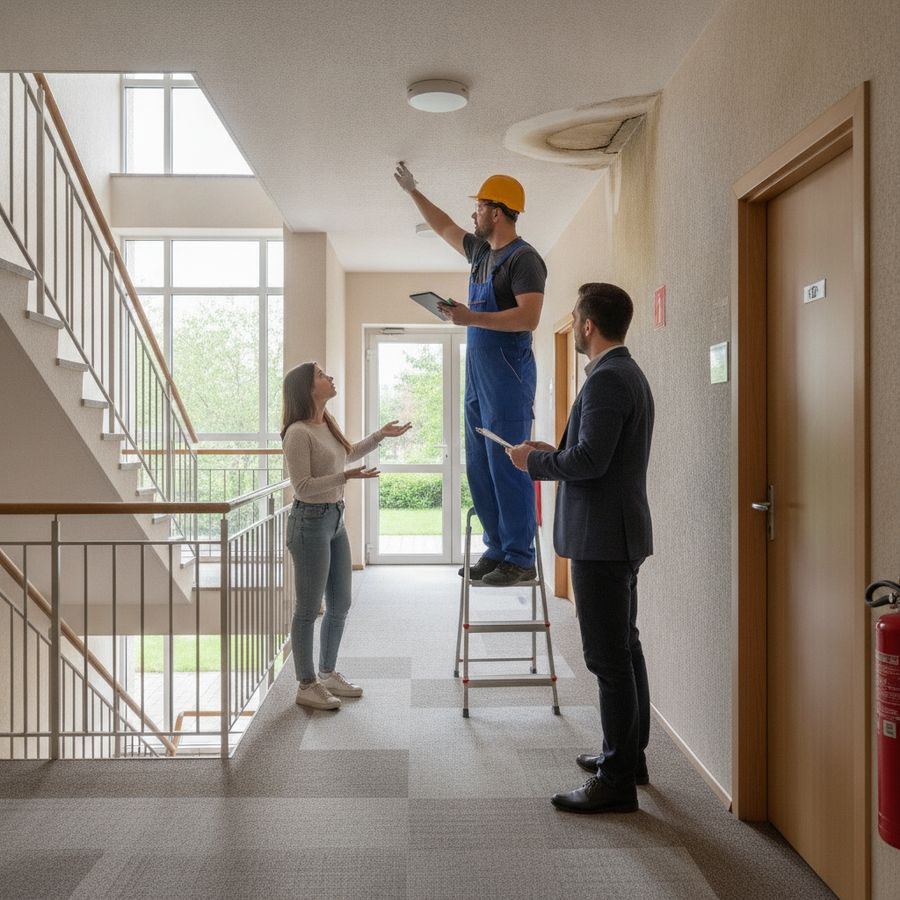
Bij schade in een appartementencomplex ontstaat vaak direct de vraag wie moet handelen, melden en betalen. Juist daarom is het belangrijk om vooraf af te spreken hoe schade aan gemeenschappelijke delen wordt afgehandeld. Denk aan schade aan het dak, het trappenhuis, de lift, leidingen of de centrale entree. Zonder duidelijke werkwijze verliest de VvE kostbare tijd en loopt de schade soms verder op.
In de meeste gevallen meldt het bestuur of de beheerder de schade bij de verzekeraar. Daarbij zijn foto’s, een schaderapport en een duidelijke omschrijving van de oorzaak essentieel. Bewoners moeten weten wanneer een schade onder de VvE verzekering valt en wanneer het om hun eigen inboedel- of aansprakelijkheidsverzekering gaat. Dat voorkomt frustratie en misverstanden.
Een snelle schademelding is belangrijk, maar een complete en goed onderbouwde melding is minstens zo waardevol
Ook de herstelcoördinatie verdient aandacht. Wie schakelt de aannemer in, wie beoordeelt offertes en hoe wordt gecommuniceerd met bewoners? Een strak proces maakt niet alleen de afhandeling sneller, maar versterkt ook het vertrouwen binnen de VvE.
Splitsingsakte en polisvoorwaarden naast elkaar leggen
De splitsingsakte is een van de belangrijkste documenten bij het kiezen en beoordelen van een VvE verzekering. Hierin staat namelijk hoe het eigendom binnen het gebouw juridisch is verdeeld en welke delen als privé of gemeenschappelijk worden aangemerkt. Die verdeling moet goed aansluiten op de polisvoorwaarden. Als die twee niet op elkaar passen, ontstaan er juist bij schade lastige discussies.
Een verzekeraar kan bijvoorbeeld bepaalde onderdelen als opstal zien, terwijl de splitsingsakte daar een andere verantwoordelijkheid aan koppelt. Denk aan kozijnen, balkonconstructies, leidingen of afwerking van privé-gedeelten. Wie alleen op aannames vertrouwt, ontdekt soms te laat dat een onderdeel niet of anders is meeverzekerd.
Vergelijk welke bouwdelen in de akte als gemeenschappelijk zijn benoemd
Controleer of dezelfde onderdelen onder de polisdekking vallen
Let op uitsluitingen, eigen risico’s en definities van verbeteringen
Door de akte en polisvoorwaarden letterlijk naast elkaar te leggen, kan de VvE hiaten tijdig opsporen. Dat maakt het eenvoudiger om het appartementencomplex verzekeren op een juridisch en praktisch kloppende manier.
Wanneer appartementsrechten extra dekking vragen
Niet elke VvE heeft genoeg aan een standaardopzet. Soms vragen specifieke appartementsrechten om extra dekking, bijvoorbeeld wanneer commerciële ruimten, short-stay verhuur, zonnepanelen, laadpalen of bijzondere installaties deel uitmaken van het complex. Zulke afwijkingen kunnen het risicoprofiel veranderen, waardoor een gewone basispolis onvoldoende bescherming biedt.
Ook luxe verbouwingen binnen privé-gedeelten kunnen invloed hebben op de verzekeringsvraag. Als individuele eigenaars badkamers, keukens of vaste afwerking aanzienlijk hebben verbeterd, is het belangrijk om te weten of deze meerwaarde onder de collectieve polis valt of apart verzekerd moet worden. Dat hangt samen met de splitsingsakte, de polisdefinities en de afspraken binnen de VvE.
Extra voorzieningen verhogen vaak het wooncomfort, maar zonder aangepaste dekking kunnen ze ook extra financiële risico’s meebrengen
Wie een appartementencomplex wil verzekeren, doet er daarom goed aan om niet alleen naar het gebouw als geheel te kijken, maar ook naar bijzondere gebruiksvormen en technische uitbreidingen. Juist daar ontstaat vaak de behoefte aan maatwerk binnen de VvE verzekering.
Conclusie
Een passende VvE verzekering afsluiten vraagt om meer dan het vergelijken van premies. De beste keuze ontstaat pas wanneer de VvE kijkt naar de inhoud van de dekking, de actuele herbouwwaarde, de rol van het reservefonds en de manier waarop schade aan gemeenschappelijke delen in de praktijk wordt afgehandeld. Ook de combinatie van opstal, aansprakelijkheid en rechtsbijstand kan veel verschil maken in de uiteindelijke bescherming.
Daarnaast blijft de splitsingsakte onmisbaar. Dit document helpt bepalen wat collectief verzekerd moet zijn en waar individuele eigenaars zelf verantwoordelijk voor zijn. Door deze juridische basis naast de polisvoorwaarden te leggen, voorkomt de VvE verrassingen wanneer er echt iets misgaat. Voor meer informatie over verzekeringen, bekijk Property Insurance.
Wie zorgvuldig wil appartementencomplex verzekeren, doet er goed aan om periodiek te toetsen of de polis nog past bij het gebouw, de bewoners en eventuele aanpassingen. Met deze zeven controlepunten wordt het eenvoudiger om risico’s beter af te dekken en de continuïteit van de VvE financieel sterker te bewaken.