

Type woning: vrijstaand, tussenwoning of appartement
Bouwkundige staat en onderhoudsniveau
Ligging en lokaal schaderisico
Gekozen dekkingen en aanvullingen
Hoogte van het gekozen eigen risico
De laagste premie is niet automatisch de beste keuze; de juiste dekking bepaalt of u later echt goed uitkomt.
Wie deze onderdelen vooraf controleert, maakt het vergelijken veel eerlijker. Zo ziet u niet alleen wat u per maand betaalt, maar ook waarom het bedrag hoger of lager uitvalt.
Herbouwwaarde weegt zwaarder dan WOZ-waarde
Een veelgemaakte fout bij het opstalverzekering berekenen is uitgaan van de WOZ-waarde. Voor een verzekeraar is echter vooral de herbouwwaarde woning van belang. Dat is het bedrag dat nodig is om uw huis na een grote schade opnieuw op te bouwen, inclusief materialen, arbeid en vaak ook sloopkosten. De marktwaarde of verkoopprijs zegt daar lang niet altijd genoeg over.
De WOZ-waarde wordt mede beïnvloed door ligging, vraag op de woningmarkt en grondwaarde. In populaire woonplaatsen kan de WOZ daardoor hoog zijn, terwijl de feitelijke herbouwkosten relatief lager liggen. Andersom kan een woning in een minder dure regio toch hoge herstelkosten hebben door formaat, afwerking of bijzondere constructies.
Daarom kijken verzekeraars bij de premie opstalverzekering vooral naar de herbouwsom. Als die te laag wordt ingeschat, loopt u het risico op onderverzekering. Dan krijgt u bij schade mogelijk niet genoeg uitgekeerd om alles volledig te herstellen.
Voor een goede opstalpolis telt niet wat uw huis vandaag oplevert, maar wat het morgen kost om het opnieuw neer te zetten.
Controleer dus altijd of de opgegeven herbouwwaarde actueel is. Zeker na prijsstijgingen in de bouw kan een oude inschatting snel achterhaald raken.
Hoe verschilt premie per woningtype?
Het woningtype heeft grote invloed op de premie opstalverzekering. Een tussenwoning is meestal anders geprijsd dan een hoekhuis, appartement of vrijstaande woning. Dat komt doordat het schaderisico per type huis verschilt. Bij een vrijstaande woning is bijvoorbeeld vaak meer buitenmuur, dakoppervlak en aanbouw aanwezig. Dat betekent meer onderdelen die beschadigd kunnen raken door storm, brand of lekkage.
Bij appartementen ligt de situatie weer anders. Daar hangt de verzekering af van de eigendomsvorm en of de opstal via de VvE is geregeld. Voor bewoners is het daarom belangrijk om eerst na te gaan welk deel al collectief verzekerd is. Dubbel verzekeren is onnodig, maar onterecht aannemen dat alles geregeld is kan juist risico opleveren.
Ook de omvang van de woning speelt mee. Meer vierkante meters betekent doorgaans een hogere herbouwwaarde woning, en dat werkt direct door in de premie. Bij oudere vrijstaande huizen kunnen bovendien onderhoud en installaties zwaarder meewegen in de beoordeling.
Tussenwoning: vaak lager risico en lagere premie
Hoekwoning: meer buitenoppervlak, vaak iets hogere premie
Vrijstaand: hogere herbouwwaarde en breder risicoprofiel
Appartement: afhankelijk van VvE en individuele dekking
Wie woningtypes vergelijkt, moet dus niet alleen naar prijs kijken, maar vooral naar de achterliggende risico-inschatting.
Eigen risico beïnvloedt maandlast en dekking
Het gekozen eigen risico is een van de duidelijkste knoppen waaraan u kunt draaien. In veel gevallen geldt: hoe hoger het eigen risico, hoe lager de maandpremie. Dat klinkt aantrekkelijk, maar het betekent ook dat u bij schade eerst zelf een groter deel betaalt. Een lagere premie nu kan dus leiden tot hogere kosten op het moment dat er echt iets gebeurt.
Bij het opstalverzekering berekenen is het slim om niet alleen naar de maandlast te kijken, maar ook naar uw financiële buffer. Kunt u een onverwachte uitgave van enkele honderden euro’s direct opvangen? Dan kan een hoger eigen risico passend zijn. Heeft u liever voorspelbaarheid en minder risico bij schade, dan is een lager eigen risico vaak verstandiger.
Daarnaast verschilt het per verzekeraar of het eigen risico standaard is, vrijwillig verhoogd kan worden of per schadeoorzaak afwijkt. Zo kan voor storm- of waterschade soms een andere regeling gelden dan voor brandschade.
Een scherp maandbedrag voelt prettig, maar de echte test van een verzekering komt pas wanneer u schade meldt.
Vergelijk daarom altijd de premie én de voorwaarden naast elkaar. Alleen dan ziet u of een lagere premie opstalverzekering echt voordelig is, of vooral goedkoper lijkt op papier.
Welke gegevens heeft een verzekeraar nodig?
Voor een betrouwbare offerte moet een verzekeraar meer weten dan alleen uw adres. Wie een correcte opstalverzekering berekenen wil, vult idealiter alle woninggegevens volledig en nauwkeurig in. Onjuiste of onvolledige informatie kan leiden tot een premie die te laag lijkt, maar later voor problemen zorgt bij acceptatie of schadeafhandeling.
Meestal vraagt een verzekeraar naar het bouwjaar, het type woning, de woonoppervlakte, het dakmateriaal en de herbouwwaarde woning. Ook kunnen vragen gesteld worden over zonnepanelen, bijgebouwen, fundering, beveiliging en recente renovaties. Bij bijzondere objecten, leegstand of verhuur is vaak extra informatie nodig, omdat het risico dan anders wordt beoordeeld.
Adres en postcode van de woning
Bouwjaar en soort woning
Woonoppervlakte en inhoud
Daktype en gebruikte materialen
Aanwezige aanbouwen, schuren of garages
Bijzonder gebruik, zoals verhuur of tijdelijke leegstand
Hoe completer de aanvraag, hoe beter de offerte aansluit op uw situatie. Dat is niet alleen belangrijk voor de factoren premie, maar ook voor de zekerheid dat de dekking later klopt.
Een goede verzekering begint bij goede gegevens; nauwkeurigheid vooraf voorkomt discussie achteraf.
Verbouwingen en aanbouwen vragen directe herberekening
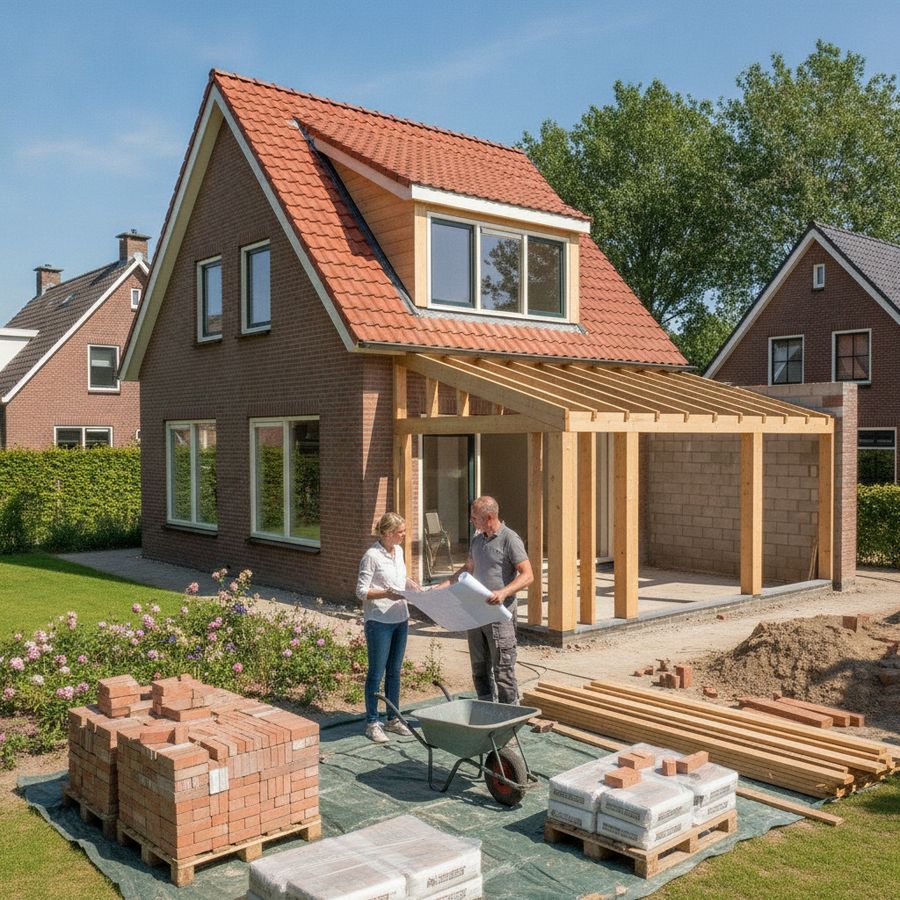
Een nieuwe dakkapel, uitbouw of luxe keuken verhoogt vaak niet alleen het wooncomfort, maar ook de herbouwwaarde woning. Toch vergeten veel huiseigenaren hun verzekeraar hierover direct te informeren. Daardoor sluit de bestaande dekking mogelijk niet meer aan op de werkelijke situatie. Juist na een verbouwing is het verstandig om de opstalverzekering berekenen opnieuw te laten doen.
Vooral grotere aanpassingen kunnen de premie beïnvloeden. Denk aan een serre, zonnepanelen, een nieuwe schuur of een complete renovatie van dak en leidingen. Soms stijgt de premie door de hogere herbouwwaarde, maar een modernere en beter onderhouden woning kan op onderdelen ook gunstiger worden beoordeeld.
Wacht hier niet mee tot de jaarlijkse verlenging. Als schade ontstaat ná een uitbreiding die niet is doorgegeven, kan dat gevolgen hebben voor de uitkering. Dat risico is vaak groter dan de beperkte premiestijging die een update met zich meebrengt.
Geef uitbouwen en bijgebouwen direct door
Werk verbeteringen in materiaal en installaties bij
Controleer of zonnepanelen zijn meeverzekerd
Laat de herbouwwaarde opnieuw toetsen
Elke verbouwing verandert niet alleen uw huis, maar mogelijk ook het risicoprofiel van uw verzekering.
Zo voorkomt u dat uw polis achterloopt op de werkelijkheid.
Zo vergelijkt u premie op voorwaarden
De beste vergelijking begint pas nadat u verder kijkt dan het premiebedrag. Een lage premie opstalverzekering lijkt aantrekkelijk, maar zegt weinig zonder inzicht in dekking, uitsluitingen en service bij schade. Wie echt slim wil vergelijken, zet daarom altijd premie en voorwaarden naast elkaar. Alleen dan ontdekt u of twee polissen werkelijk vergelijkbaar zijn.
Let bijvoorbeeld op wat precies onder de standaarddekking valt. Zijn stormschade, glasschade, lekkage en schade aan bijgebouwen inbegrepen? Hoe wordt omgegaan met gevolgschade, noodmaatregelen of tijdelijke verblijfskosten? Ook de afhandeling is belangrijk: een onafhankelijke adviseur met persoonlijke ondersteuning kan veel verschil maken wanneer u schade wilt melden. Voor meer informatie kunt u hier terecht.
Gebruik bij het vergelijken deze vaste punten:
Hoogte van de premie en gekozen eigen risico
Basisdekking en mogelijke aanvullingen
Uitsluitingen en bijzondere voorwaarden
Regeling rond onderverzekering en herbouwwaarde
Bereikbaarheid en hulp bij schadeafhandeling
Goed vergelijken betekent niet de goedkoopste polis kiezen, maar de polis die bij schade het minst teleurstelt.
Door op deze manier te vergelijken, krijgt u grip op de belangrijkste factoren premie én voorkomt u vervelende verrassingen na het afsluiten.