

De kernvraag is niet wat duur is, maar wat duurzaam met het huis is verbonden
Om dubbele dekking of juist een gemis in uw polis te voorkomen, is het slim om per ruimte te kijken wat echt onderdeel van de woning is. Handige vuistregels zijn:
Vast gemonteerd en bedoeld om te blijven? Vaak opstal.
Los neer te zetten of eenvoudig mee te nemen? Vaak inboedel.
Speciaal op maat gemaakt voor de woning? Extra goed controleren.
Juist door dit onderscheid vooraf helder te hebben, voorkomt u discussie op het moment dat u schade meldt. Dat maakt een claim sneller, duidelijker en vaak ook succesvoller.
Welke spullen horen juridisch bij de woning?
Verzekeraars kijken niet alleen naar gezond verstand, maar ook naar de juridische kwalificatie van spullen in en om het huis. Daarbij speelt het begrip natrekking een belangrijke rol. Simpel gezegd: wat volgens de wet onderdeel wordt van de woning, wordt meestal gezien als opstal. Dat geldt vaak voor zaken die zo zijn aangebracht dat ze niet zonder schade of ingrijpende aanpassing kunnen worden verwijderd.
Een ingebouwde badkamer, een vaste trap, centrale verwarming en een dakraam zijn duidelijke voorbeelden. Maar ook een maatwerkkast die precies in een nis is geplaatst, kan juridisch bij de woning horen. Anders ligt het bij losse meubels, gordijnen, vrijstaande lampen en verplaatsbare witgoedapparaten. Die blijven meestal inboedel, zelfs als ze een hoge waarde hebben.
Bij twijfel is het verstandig om niet alleen naar de aanschafbon te kijken, maar ook naar de montage en functie. Vraag uzelf af:
Is het object gemaakt voor deze specifieke woning?
Ontstaat er schade aan huis of object bij verwijdering?
Vervult het een bouwkundige of vaste gebruiksfunctie?
Juridisch eigendom en verzekerde categorie lopen vaak parallel, maar niet altijd automatisch
Precies daarom is het verstandig om polisvoorwaarden naast uw woonsituatie te leggen. Zo ontdekt u sneller of iets onder de opstal valt, bij de inboedel hoort of expliciet aanvullend moet worden verzekerd. Dat is essentieel als u later een schadeclaim indient en niet voor verrassingen wilt staan.
Waarom ontstaan gaten tussen twee polissen?
Veel woningeigenaren denken dat twee verzekeringen automatisch zorgen voor volledige bescherming. In werkelijkheid ontstaan hiaten juist vaak op de grens tussen beide polissen. Een inboedelverzekering en opstalverzekering zijn namelijk apart opgesteld, met eigen definities, uitsluitingen en maximumbedragen. Daardoor kan een object tussen wal en schip belanden wanneer niet scherp is vastgelegd waar het onder valt.
Een klassiek voorbeeld is de luxe afwerking van een woning. Denk aan een verlijmde vloer, ingebouwde geluidsinstallatie of designradiator. De opstalverzekeraar kan stellen dat het niet standaard tot de woning behoort, terwijl de inboedelverzekeraar juist aanvoert dat het te vast is gemonteerd om nog inboedel te zijn. Dan is er geen sprake van dubbele dekking, maar van precies het tegenovergestelde: een onduidelijk gat in de dekking.
Die problemen ontstaan vaak door verouderde polisgegevens. Na een verbouwing, keukenvervanging of uitbreiding van de woning sluiten polis en werkelijkheid niet meer goed op elkaar aan. Ook huurders en kopers nemen soms ten onrechte aan dat een vorige situatie nog steeds geldt.
Het grootste risico zit niet in te veel verzekeren, maar in verkeerd indelen
Controleer daarom actief:
Welke onderdelen expliciet onder opstal vallen
Of bijzondere voorzieningen apart zijn genoemd
Of verzekerde bedragen nog actueel zijn
Hoe de polis omgaat met verbeteringen en maatwerk
Wie dit op tijd doet, verkleint de kans op discussie en voorkomt dat een schade pas bij uitbetaling problematisch wordt.
Slim afstemmen voorkomt discussie na waterschade
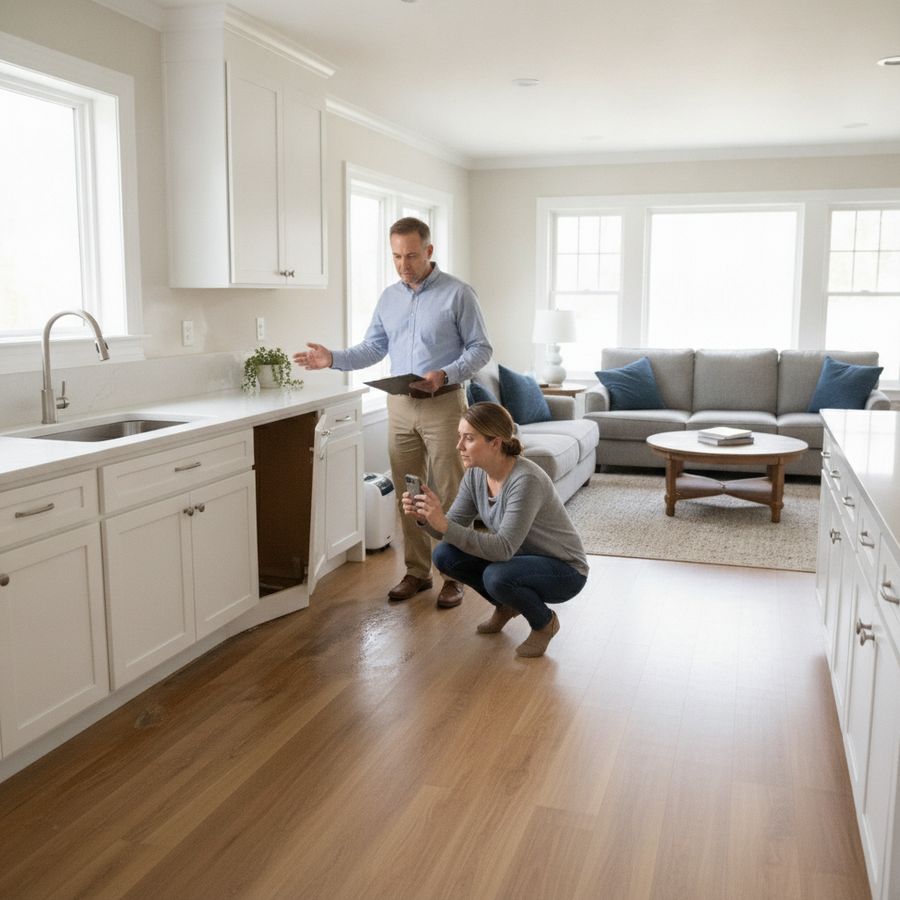
Bij een waterschade claim wordt direct zichtbaar of de grens tussen inboedel en opstal goed is geregeld. Water trekt zich immers niets aan van polisindelingen. Een lekkage kan tegelijk het plafond, de vaste vloer, de keukenplinten, de kastinhoud en elektrische apparaten aantasten. Juist dan willen verzekeraars precies weten welk onderdeel onder welke verzekering valt.
Als uw polissen niet goed op elkaar aansluiten, vertraagt dat de afhandeling. De ene partij behandelt de schade aan muren en leidingen, terwijl de andere moet beoordelen wat er met meubels, stoffering of apparatuur is gebeurd. Bij twijfel over bijvoorbeeld een verlijmde pvc-vloer of ingebouwde koelkast kan discussie ontstaan over de juiste verzekeraar en de omvang van de vergoeding.
Een snelle schadeafhandeling begint niet bij de lekkage, maar bij de poliscontrole vooraf
U voorkomt veel gedoe door uw dekking slim af te stemmen en schade goed vast te leggen. Denk aan:
Foto’s van de situatie vóór en na de schade
Facturen van vaste voorzieningen en maatwerk
Een actuele inventaris van kostbare spullen
Duidelijke omschrijvingen van verbouwingen in uw polis
Ook is het verstandig om na te gaan of gevolgschade en herstelkosten voldoende zijn meeverzekerd. Bij waterschade gaat het immers niet alleen om natte spullen, maar ook om droogkosten, sloopwerk, vervangende materialen en herstel van afwerking. Wie vooraf scherp kijkt naar inboedel of opstal, staat bij een claim veel sterker en voorkomt onnodige vertraging of afwijzing.
Hoe beoordeelt een verzekeraar maatwerkkeukens?
Een moderne keuken is vaak meer dan een verzameling kastjes en apparatuur. Bij een maatwerkkeuken verzekering kijken verzekeraars daarom naar de manier waarop de keuken is ontworpen, bevestigd en geïntegreerd in de woning. Keukenkasten die speciaal op maat zijn geplaatst, vaste werkbladen, ingebouwde spoelbakken en strak weggewerkte apparatuur worden in veel gevallen als onderdeel van de opstal gezien.
Toch geldt dat niet automatisch voor elk element. Een losse koelkast, vrijstaand koffieapparaat of verplaatsbare wijnkoeler valt meestal onder de inboedel. De verwarring ontstaat vooral bij half-ingebouwde apparatuur of luxe modules die technisch te demonteren zijn, maar in de praktijk duidelijk bij de keuken horen. Dan telt niet alleen de montage, maar ook de functie binnen het geheel.
Bij maatwerk draait de beoordeling om integratie, niet alleen om de aanschafprijs
Voor een verzekeraar zijn deze punten vaak doorslaggevend:
Is de keuken speciaal voor deze ruimte ontworpen?
Kan een onderdeel zonder noemenswaardige schade worden verwijderd?
Is het object bouwkundig of functioneel onderdeel van de woning?
Zijn materialen en afwerking aantoonbaar via facturen of opleverstukken?
Bewaar daarom altijd aankoopbonnen, tekeningen en foto’s van de installatie. Bij schade maakt dat het verschil tussen een vlotte beoordeling en een langdurige discussie. Zeker bij brand- of waterschade claim is een goed gedocumenteerde maatwerkkeuken veel eenvoudiger onder de juiste polis te plaatsen. Zo voorkomt u dat waardevolle keukenonderdelen tussen inboedel en opstal in blijven hangen.
Controleer verbouwingen direct na oplevering
Na een verbouwing denken veel mensen vooral aan de afwerking, maar vergeten ze hun verzekering aan te passen. Juist dan verandert de grens tussen inboedel en opstal vaak het meest. Een nieuwe dakkapel, vaste cinewall, ingebouwde kast, luxe badkamer of verlijmde vloer kan uw woning aanzienlijk waardevoller maken. Als die wijzigingen niet direct na oplevering worden doorgegeven, ontstaat een reëel risico op onderverzekering of discussie over de juiste dekking.
Wacht daarom niet tot de jaarlijkse poliscontrole. Zodra de aannemer klaar is, is het verstandig om de verbouwing administratief af te ronden. Maak foto’s, verzamel facturen, noteer gebruikte materialen en controleer of de nieuwe onderdelen nu onder opstal of onder inboedel moeten vallen. Zeker bij maatwerk en vaste afwerking is snelle actualisatie belangrijk.
De beste tijd om verzekeringen te controleren is niet na schade, maar direct na oplevering
Gebruik hiervoor een korte checklist:
Zijn alle nieuwe vaste onderdelen gemeld bij de verzekeraar?
Is het verzekerd bedrag nog passend bij de nieuwe waarde?
Zijn oude omschrijvingen in de polis nog wel correct?
Zijn bijzondere toevoegingen, zoals maatwerkinterieur, expliciet besproken?
Door deze stap te nemen, voorkomt u dat een toekomstig schadegeval onnodig ingewikkeld wordt. Het juiste onderscheid tussen inboedel of opstal zorgt niet alleen voor duidelijkheid, maar ook voor rust. En dat is precies wat u wilt wanneer u na een verbouwing eindelijk zorgeloos van uw woning wilt genieten. Voor meer informatie, bekijk onze website Property Insurance.
FAQs
Wat is het belangrijkste verschil tussen inboedel en opstal?
Het kernverschil is of een object duurzaam met de woning is verbonden. Zaken die vast gemonteerd zijn en bedoeld zijn om te blijven, vallen meestal onder opstal. Losse en verplaatsbare spullen horen doorgaans bij de inboedel.
Valt een verlijmde of op maat gemaakte vloer onder opstal of inboedel?
Een verlijmde vloer valt vaak onder opstal, omdat deze vast met de woning is verbonden. Bij zwevende of eenvoudig verwijderbare vloeren kan de beoordeling anders uitvallen. Controleer daarom altijd de polisvoorwaarden en de manier van montage.
Hoe beoordelen verzekeraars een maatwerkkeuken?
Verzekeraars kijken naar integratie, bevestiging en functie binnen de woning. Vaste werkbladen, ingebouwde spoelbakken en op maat geplaatste kasten vallen vaak onder opstal. Losse apparatuur zoals een vrijstaande koelkast blijft meestal inboedel.
Waarom ontstaan er hiaten tussen een inboedelverzekering en opstalverzekering?
Hiaten ontstaan wanneer objecten niet duidelijk onder één van beide polissen vallen of wanneer een verbouwing niet is doorgegeven. Vooral luxe afwerking, maatwerk en ingebouwde voorzieningen zorgen vaak voor grensgevallen. Daardoor kan bij schade discussie ontstaan over welke verzekeraar moet uitkeren.
Wat moet ik na een verbouwing direct regelen voor mijn verzekering?
Werk uw polis direct bij na oplevering van de verbouwing. Verzamel facturen, maak foto’s, noteer materialen en meld nieuwe vaste onderdelen aan de verzekeraar. Zo voorkomt u onderverzekering en onduidelijkheid bij toekomstige schadeclaims.