

Twijfelt u of iets bij de woning hoort of bij uw spullen? Vraag uzelf af of u het zonder breekwerk zou meenemen naar een volgend huis
Toch zijn er grijze gebieden. Denk aan kliklaminaat, een los kookeiland of op maat gemaakte raambekleding. Verzekeraars kunnen daar net iets anders mee omgaan. Daarom is niet alleen de vuistregel belangrijk, maar ook de polisvoorwaarden. Zo voorkomt u dat u pas bij schade ontdekt wat is gedekt en waar een gat in de dekking zit.
Wat valt standaard onder een opstalverzekering?
Een opstalverzekering dekt in de basis de onderdelen van uw huis die vast met de woning verbonden zijn. Het gaat daarbij om de constructie en alles wat niet eenvoudig los te maken is. Denk aan het dak, de muren, de fundering, ramen, deuren en vaste leidingen. Ook een ingebouwde badkamer, een vaste keuken en vaak zonnepanelen of een schuur vallen hieronder, afhankelijk van de polis.
Bij schade door brand, storm, bliksem, lekkage of inbraakschade aan vaste onderdelen is dit meestal de verzekering waarop u terugvalt. Dat is precies waarom het belangrijk is om te weten wat is gedekt. Veel huiseigenaren denken dat “alles in en om het huis” automatisch onder één verzekering valt, maar dat is zelden zo. De opstalverzekering ziet op de woning zelf, niet op losse bezittingen daarin.
Dak, goten en schoorsteen
Muren, vloeren en plafonds
Vast sanitair en ingebouwde keuken
Centrale verwarming en vaste leidingen
Bijgebouwen zoals een garage of schuur, als die zijn meeverzekerd
Let wel op uitzonderingen. Schade door achterstallig onderhoud is vaak uitgesloten, en luxe afwerkingen moeten soms apart goed worden meegenomen in de herbouwwaarde. Wie de woning te laag verzekert, loopt kans op onderverzekering. Dan krijgt u bij een grote schade mogelijk niet het volledige bedrag vergoed dat nodig is om alles te herstellen.
Welke schade hoort bij inboedel in plaats van opstal?
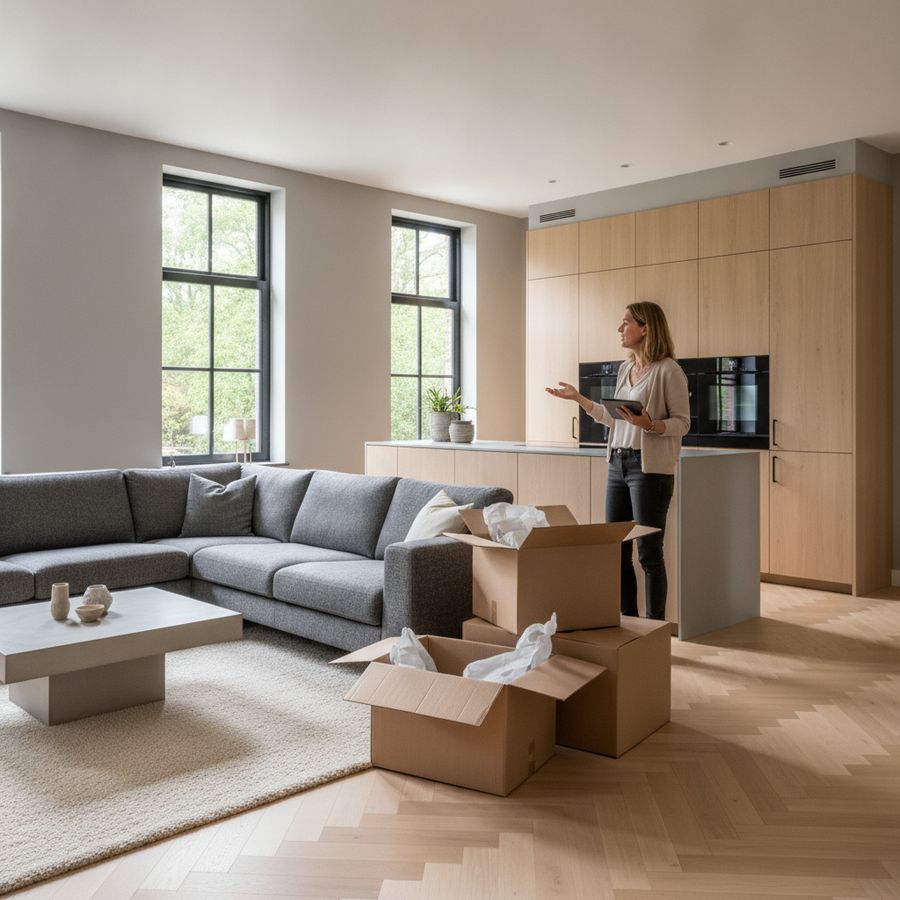
Waar de opstalverzekering stopt, begint meestal de inboedelverzekering. Deze verzekering is bedoeld voor alle losse spullen in huis die niet vastzitten aan het gebouw. Denk aan uw bank, eettafel, televisie, laptop, kleding, servies en vloerkleden. Ook veel decoratieve elementen, zoals schilderijen en losse lampen, horen hierbij. Bij schade door brand, waterschade, rook, diefstal of vandalisme is de inboedelverzekering vaak de aangewezen dekking.
Een praktische test helpt vaak meteen: kunt u het object inpakken en meenemen zonder de woning te beschadigen? Dan is de kans groot dat het om inboedel gaat. Dat geldt ook voor spullen die veel waarde vertegenwoordigen, zoals sieraden of audioapparatuur, al kunnen daarvoor maximale vergoedingen of aanvullende voorwaarden gelden.
Losse bezittingen verzekert u niet met de woning, maar met een polis die is afgestemd op alles wat uw huis leefbaar en persoonlijk maakt
Juist hier ontstaan verwarrende situaties. Gordijnen zijn meestal inboedel, terwijl vast verlijmde parketvloeren vaak onder opstal vallen. Een losliggende houten vloer of kliklaminaat kan weer als inboedel worden gezien. Daarom is het slim om per ruimte na te gaan welke spullen verplaatsbaar zijn en welke echt onderdeel van de woning vormen. Zo begrijpt u beter het verschil opstal inboedel en voorkomt u dat schade aan de verkeerde verzekering wordt gemeld.
Verbouwingen en zonnepanelen vragen aparte aandacht
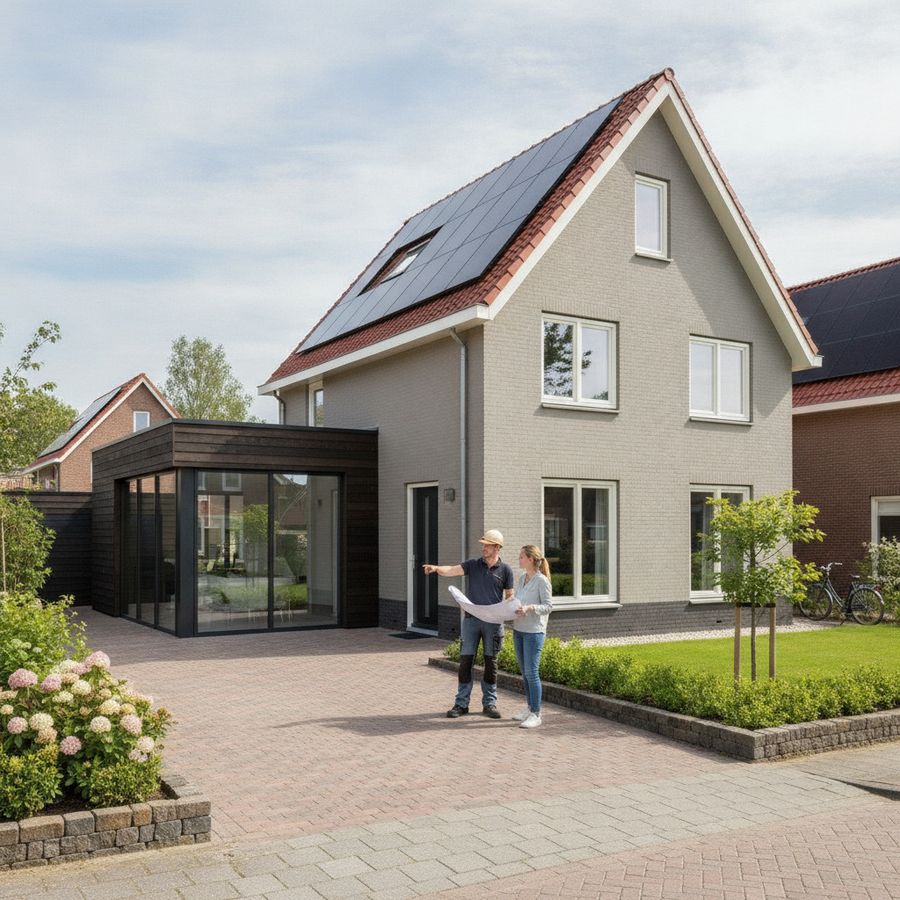
Bij verbouwingen verschuift de grens tussen opstal en inboedel soms ongemerkt. Een los meubel dat wordt omgebouwd tot een vaste kast, of een eenvoudige keuken die plaatsmaakt voor een luxe maatwerkopstelling, verandert niet alleen uw woning maar ook uw verzekeringsbehoefte. Na een verbouwing neemt de herbouwwaarde van het huis vaak toe. Als u dat niet doorgeeft, kan onderverzekering ontstaan, zelfs wanneer u al jaren netjes premie betaalt.
Zonnepanelen verdienen extra aandacht. In veel gevallen vallen ze onder de opstalverzekering, omdat ze vast op het dak zijn gemonteerd en onderdeel uitmaken van de woning. Maar dat is niet altijd automatisch zo, zeker niet bij huurwoningen, leaseconstructies of panelen op een bijgebouw. Ook een thuisbatterij, laadpaal of luxe veranda kan aparte voorwaarden kennen.
Meld een verbouwing direct bij uw verzekeraar
Controleer of zelf aangebrachte verbeteringen zijn meeverzekerd
Kijk apart naar zonnepanelen, thuisbatterijen en laadpalen
Laat de verzekerde waarde periodiek opnieuw beoordelen
Wie investeert in verduurzaming of woningverbetering doet er dus goed aan opnieuw te bekijken wat is gedekt. Vooral bij moderne installaties is standaarddekking niet altijd vanzelfsprekend. Een korte controle van de polisvoorwaarden kan veel discussie voorkomen wanneer er later schade ontstaat door storm, brand of een technisch defect.
Waarom leidt deze verwarring vaak tot onderverzekering?
Verwarring tussen opstal en inboedel leidt vaak niet alleen tot een verkeerde schademelding, maar ook tot onderverzekering. Dat gebeurt wanneer de verzekerde waarde lager is dan de werkelijke waarde van uw woning of bezittingen. In dat geval kan een verzekeraar bij schade besluiten slechts een deel van het herstel- of vervangingsbedrag uit te keren. Juist omdat veel mensen het verschil opstal inboedel niet scherp hebben, worden onderdelen vergeten of verkeerd ingeschat.
Een veelvoorkomend voorbeeld is een woning die in de loop der jaren is verbeterd met een nieuwe badkamer, dakkapel of uitbouw, terwijl de opstalverzekering nooit is aangepast. Aan de andere kant zien we huishoudens met duurdere elektronica, designmeubels of een uitgebreide thuiswerkplek, terwijl de inboedelverzekering nog gebaseerd is op de situatie van jaren geleden. Op papier lijkt alles geregeld, maar bij schade blijkt de dekking onvoldoende.
Onderverzekering merkt u meestal pas op het moment dat volledig herstel nodig is en de vergoeding achterblijft bij de echte kosten
De oplossing begint met overzicht. Maak onderscheid tussen vaste woningonderdelen en losse bezittingen, werk wijzigingen direct bij en controleer jaarlijks uw polis. Dat voorkomt niet alleen financiële tegenvallers, maar zorgt er ook voor dat u sneller begrijpt wat is gedekt als er iets misgaat. Zeker bij stijgende bouwkosten en duurdere huisraad is periodiek herwaarderen geen luxe, maar noodzaak.
Praktische voorbeelden maken het onderscheid direct duidelijk
Concrete voorbeelden maken het verschil opstal inboedel vaak in één oogopslag helder. Stel: er ontstaat lekkage in de badkamer. Schade aan de vaste tegels, leidingen en ingebouwde douche valt meestal onder de opstalverzekering. Maar worden daarbij ook handdoeken, een los badkamerkastje en elektrische apparaten beschadigd, dan komt dat deel eerder uit de inboedelverzekering. Eén gebeurtenis kan dus schade veroorzaken die over twee verzekeringen verdeeld is.
Neem ook de woonkamer in overweging. Een vast verlijmde houten vloer valt meestal onder opstal. De bank, salontafel, televisie en vloerlamp behoren tot de inboedel. Bij stormschade geldt iets vergelijkbaars: een afgewaaide dakpan valt onder opstal, terwijl waterschade aan uw tapijt of meubels weer tot de inboedel kan worden gerekend. Zo wordt snel duidelijk wat gedekt is en waarom een juiste indeling belangrijk is.
Ingebouwde oven: meestal opstal
Vrijstaande koelkast: meestal inboedel
Vast gemonteerde wastafel: meestal opstal
Los badkamermeubel: meestal inboedel
Zonnepanelen op eigen dak: vaak opstal
Door uw woning kamer voor kamer langs te lopen, ziet u sneller waar risico’s zitten. Dat helpt niet alleen bij het kiezen van de juiste dekking, maar verkleint ook de kans op onderverzekering. Wie vooraf goed onderscheid maakt, voorkomt verrassingen op het moment dat een schadeclaim echt belangrijk wordt.
FAQs
Wat is het belangrijkste verschil tussen opstal en inboedel?
Het belangrijkste verschil is of iets vast onderdeel van de woning is of verplaatsbaar bezit. Wat aard- en nagelvast zit, zoals muren, leidingen of een ingebouwde keuken, valt meestal onder opstal. Losse spullen die u normaal kunt meenemen bij een verhuizing, zoals meubels, elektronica en vloerkleden, vallen meestal onder inboedel.
Valt kliklaminaat onder opstal of inboedel?
Kliklaminaat is een typisch grensgeval. Omdat het vaak zonder grote schade verwijderd kan worden, zien verzekeraars het regelmatig als inboedel. Toch kunnen polisvoorwaarden verschillen, dus controle van de eigen verzekering is belangrijk.
Zijn zonnepanelen standaard meeverzekerd op de opstalverzekering?
Zonnepanelen vallen vaak onder de opstalverzekering als ze vast op het eigen dak zijn gemonteerd. Bij huurwoningen, leaseconstructies, plaatsing op een bijgebouw of speciale installaties zoals een thuisbatterij kunnen afwijkende voorwaarden gelden. Controleer daarom altijd de polis.
Waarom ontstaat onderverzekering bij opstal of inboedel?
Onderverzekering ontstaat wanneer de verzekerde waarde lager is dan de werkelijke waarde van de woning of bezittingen. Dat gebeurt bijvoorbeeld na een verbouwing, uitbouw, nieuwe badkamer of aanschaf van duurdere elektronica zonder de polis aan te passen. Bij schade kan de uitkering dan te laag zijn om alles volledig te herstellen of te vervangen.
Hoe controleer ik snel wat bij welke verzekering hoort?
Gebruik de praktische test uit het artikel: kunt u het object meenemen zonder breekwerk of schade aan de woning, dan is het meestal inboedel. Is het vast verbonden met het huis of alleen met ingrijpende demontage te verwijderen, dan hoort het meestal bij opstal. Controleer daarna altijd de polisvoorwaarden voor uitzonderingen.