

Sectie 1 dekt doorgaans de schade aan het werk, maar niet het opnieuw uitvoeren van uw eigen ondeugdelijke prestatie
Bij een schadeclaim zijn daarom vooral deze vragen beslissend:
Is er schade aan het werk in uitvoering?
Was de gebeurtenis plotseling en onverwacht?
Gaat het om herstel van schade, of alleen om het verbeteren van slecht werk?
Viel het voorval binnen de verzekerde bouwperiode?
Wie deze scheidslijn vooraf begrijpt, voorkomt teleurstelling achteraf. Voor bouwbedrijven is dat essentieel, want juist bij complexe projecten bepaalt het onderscheid tussen herstelkosten en gevolgschade of de CAR-verzekering daadwerkelijk uitkeert.
Waarom sectie 2 geen AVB vervangt
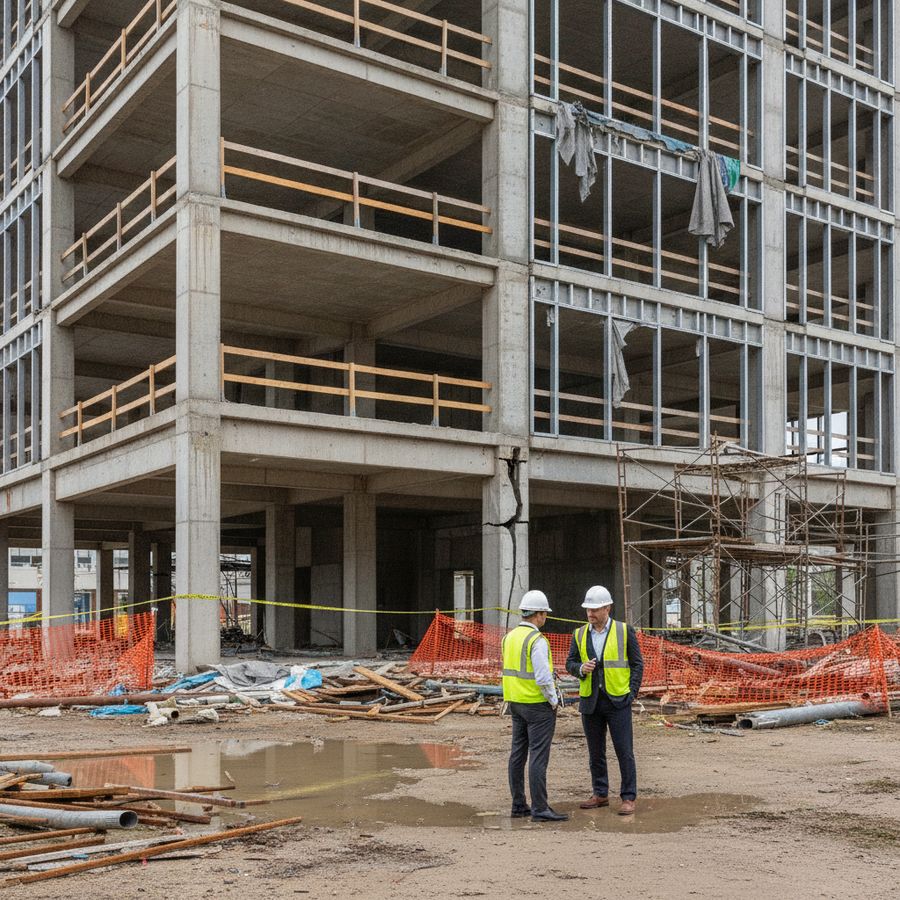
Veel ondernemers denken dat sectie 2 van de CAR-verzekering hetzelfde doet als een gewone aansprakelijkheidsverzekering. Dat misverstand leidt geregeld tot onverzekerde claims. Sectie 2 dekt namelijk de aansprakelijkheid voor schade aan derden die ontstaat op of direct rond het verzekerde werk en tijdens de looptijd van het project. Het bereik is dus bewust beperkt.
Een bedrijfsaansprakelijkheidsverzekering, vaak AVB genoemd, heeft een veel bredere functie. Die polis beschermt uw onderneming tegen aansprakelijkheid buiten het specifieke bouwproject om. Denk aan schade die ontstaat bij werkzaamheden op een andere locatie, tijdens servicebezoeken of door producten en leveringen nadat het werk al is afgerond. Daar is sectie 2 meestal niet voor bedoeld.
Ook bij letselschade wordt het onderscheid belangrijk. Schade van omstanders door vallend materiaal op de bouwplaats kan onder sectie 2 vallen. Maar letsel van een eigen werknemer hoort daar doorgaans niet thuis. Daarvoor spelen werkgeversaansprakelijkheid en andere specifieke rubrieken een rol.
Een CAR-verzekering is projectgebonden; een AVB beschermt uw bedrijf veel breder en over een langere periode
Voor bouwbedrijven is de juiste combinatie vaak verstandiger dan kiezen tussen beide polissen. Let vooral op deze situaties waarin sectie 2 tekortschiet:
schade buiten de bouwplaats
claims na oplevering of buiten de onderhoudstermijn
productaansprakelijkheid
schade aan eigen personeel
Wie alleen op sectie 2 vertrouwt, loopt dus een reëel risico op afwijzing van een claim. Een goede aansprakelijkheidsverzekering blijft naast de CAR-verzekering vrijwel altijd noodzakelijk.
Bestaande eigendom wordt vaak vergeten
Een van de grootste valkuilen bij bouwschade is dat bouwbedrijven wel het nieuwe werk verzekeren, maar niet de bestaande eigendom van de opdrachtgever. Dat probleem speelt vooral bij renovatie, verbouwing, aanbouw en installatiewerk in bestaande panden. U werkt dan letterlijk in of aan een gebouw dat al bestaat, terwijl dat gebouw niet automatisch onderdeel is van het werk onder sectie 1.
Stel dat tijdens sloopwerk een lekkage ontstaat en niet alleen de nieuwe opbouw, maar ook de bestaande winkelruimte van de opdrachtgever beschadigd raakt. Dan blijkt vaak dat de schade aan het bestaande pand niet op de standaarddekking van de CAR-verzekering past. Tegelijk kan de gewone aansprakelijkheidsverzekering afwijzen vanwege opzicht of omdat de zaak aan uw zorg was toevertrouwd. Precies daar ontstaat een gevaarlijk dekkingsgat.
Daarom is de uitbreiding voor bestaande eigendom geen luxe, maar in veel projecten een noodzakelijke keuze. Zeker bij transformaties, monumentale panden, seriematige renovatie of installaties in bewoonde gebouwen kan de schade aan aanwezige constructies, afwerking of inventaris fors oplopen.
Bij werk in bestaande bouw is niet het nieuwe deel, maar juist het oude pand vaak het grootste financiële risico
Controleer vooraf minimaal het volgende:
werkt u in, op of nabij een bestaand pand?
kan uw werk schade veroorzaken aan dragende delen, afwerking of installaties?
is bestaande eigendom expliciet meeverzekerd?
past het verzekerd bedrag bij de werkelijke waarde van het pand?
Wie deze rubriek vergeet, ontdekt pas na schade hoe kwetsbaar de dekking werkelijk was. Juist daarom verdient bestaande eigendom al aandacht in de offertefase.
Eigen gebrek versus gevolgschade uitgelegd
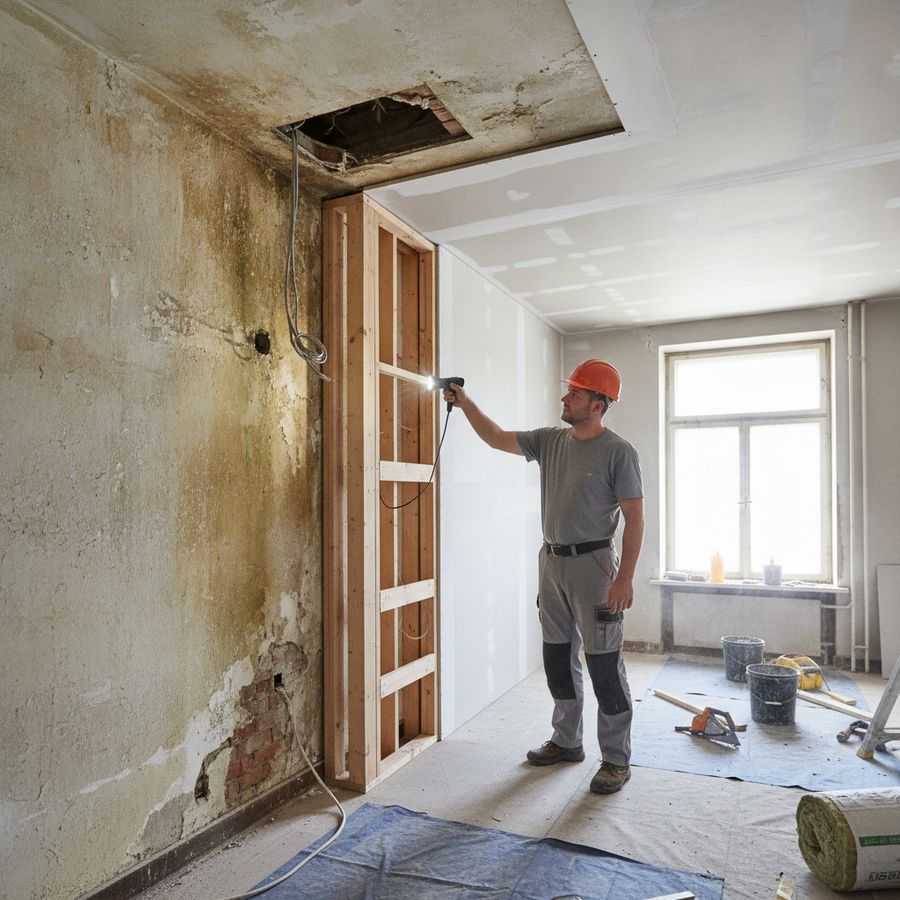
Het onderscheid tussen eigen gebrek en gevolgschade is misschien wel het belangrijkste begrip binnen de CAR-verzekering. Toch wordt het in de praktijk vaak verkeerd geïnterpreteerd. Eigen gebrek gaat over het ondeugdelijke onderdeel, materiaal of werk zelf. Gevolgschade is de extra schade die daaruit voortvloeit aan andere onderdelen van het project.
Een eenvoudig voorbeeld maakt dat duidelijk. Stel dat een verkeerd gemonteerde leiding losschiet. De leiding zelf opnieuw vastzetten of vervangen is meestal geen verzekerde schadepost; dat hoort bij het corrigeren van het eigen gebrek. Maar als het weglekkende water de vloer, wanden en ingebouwde keuken aantast, dan kan die bijkomende beschadiging onder sectie 1 vallen. Hetzelfde geldt bijvoorbeeld bij een ondeugdelijk geplaatst kozijn waardoor regeninslag ontstaat in de afwerking.
Voor de beoordeling van bouwschade is dus niet alleen de oorzaak van belang, maar vooral de vraag welk deel van de schade betrekking heeft op het defecte onderdeel en welk deel op de schade die daardoor verder is ontstaan. Verzekeraars en experts splitsen die posten vaak strikt.
De polis betaalt meestal niet voor het gebrek zelf, maar mogelijk wel voor de schade die het gebrek elders veroorzaakt
Voor aannemers is het verstandig om bij een claim meteen foto’s, werkbonnen en een duidelijke schade-uitsplitsing aan te leveren. Daarmee wordt sneller zichtbaar:
wat het oorspronkelijke gebrek was
welke onderdelen daardoor extra zijn beschadigd
welke kosten herstel van het gebrek zijn
welke kosten echte gevolgschade betreffen
Wie dat onderscheid scherp maakt, vergroot de kans op een soepele afhandeling onder de CAR-verzekering.
Welke uitsluitingen bouwbedrijven vooraf moeten kennen
Een goede CAR-verzekering kan veel opvangen, maar niet alles. Juist daarom is kennis van uitsluitingen zo belangrijk. Veel afwijzingen bij bouwschade ontstaan niet doordat ondernemers geen polis hebben, maar doordat zij aannemen dat die polis álles dekt. Dat is zelden het geval.
Vrijwel standaard zijn boetes, kortingen en contractuele sancties wegens te late oplevering uitgesloten. Ook bedrijfsschade van de opdrachtgever, zoals omzetverlies of productiestilstand, valt meestal niet onder de bouwpolis. Verder zijn normale slijtage, achterstallig onderhoud en geleidelijk werkende invloeden doorgaans geen plotselinge schade en dus meestal onverzekerd.
Daarnaast zijn er risico’s die op een andere polis thuishoren. Schade veroorzaakt met een motorrijtuig valt meestal onder de voertuigverzekering of WAM-dekking. Milieuschade, zoals bodem- of waterverontreiniging, vraagt vaak om een aparte milieuschadeverzekering. En opzet of bewuste roekeloosheid is vanzelfsprekend een harde grens.
De grootste fout is niet dat een uitsluiting bestaat, maar dat men haar pas ontdekt ná een schademelding
Let vooraf in elk geval op deze veelvoorkomende uitsluitingen:
boetes en vertragingsschade
herstel van eigen ondeugdelijk werk
geleidelijke invloeden en slijtage
motorrijtuigschade
milieuverontreiniging
schade buiten de verzekerde periode of locatie
Voor bouwbedrijven loont het om polisvoorwaarden niet alleen op premie te vergelijken, maar juist op deze grenzen. Een lagere premie kan duur uitpakken als een cruciaal projectrisico buiten dekking blijkt te vallen.
Hoe de onderhoudstermijn claims kan beïnvloeden
Na oplevering denken veel aannemers dat de rol van de CAR-verzekering direct ophoudt. In werkelijkheid kan de onderhoudstermijn juist beslissend zijn voor latere claims. Deze periode sluit aan op de oplevering en betreft gebreken of schade die samenhangen met het uitgevoerde werk. Als die termijn goed op de polis staat, kan dat het verschil maken tussen dekking en afwijzing.
Stel dat enkele weken na oplevering blijkt dat tijdens de bouw een afdichting onjuist is aangebracht. Bij regen ontstaat dan waterschade in het opgeleverde object. Zonder passende onderhoudsdekking kan discussie ontstaan of het project formeel al buiten de verzekerde bouwperiode viel. Met een duidelijk meeverzekerde onderhoudstermijn is de positie vaak veel sterker.
Vooral bij projecten met veel installatiewerk, afbouw, renovatie of gefaseerde oplevering is dit onderwerp belangrijk. Ook contractuele aansprakelijkheid richting opdrachtgever blijft na oplevering regelmatig doorlopen. Daardoor is het onverstandig om alleen naar de bouwfase te kijken en de nazorgfase te vergeten.
Een schade die net na oplevering zichtbaar wordt, valt niet automatisch buiten de CAR-verzekering — maar alleen als de onderhoudstermijn goed is geregeld. Controleer daarom vooraf:
of een onderhoudstermijn is meeverzekerd
hoe lang deze termijn duurt
welke soorten werkzaamheden of gebreken eronder vallen
of gefaseerde oplevering apart aandacht vraagt
Wie dit onderdeel goed regelt, voorkomt dat een late claim alsnog een kostbaar eigen dossier wordt. Zeker bij complexe bouwschade biedt dat rust voor zowel aannemer als opdrachtgever. Voor meer informatie over hoe u dit het beste kunt aanpakken, bezoek Finass Verzekert.