

Een AVP betaalt niet omdat er schade is, maar omdat er aansprakelijkheid is én die aansprakelijkheid verzekerd is
Veel voorkomende situaties die onder een aansprakelijkheidsverzekering kunnen vallen zijn:
schade aan spullen van anderen in huis of buitenshuis
letselschade door een ongeluk in de privésfeer
schade die ontstaat tijdens logeren, sporten of een dagje uit
schade veroorzaakt door gezinsleden die meeverzekerd zijn
Niet verzekerd is meestal schade die voortkomt uit auto- of motorgebruik, werkgerelateerde fouten of schade aan uw eigen eigendommen. Daarom is het slim om polisvoorwaarden goed te vergelijken. Voor een gezin geeft een AVP vaak brede basisbescherming, maar de precieze omvang van die bescherming verschilt per verzekeraar.
Schade door kinderen en huisdieren beoordelen
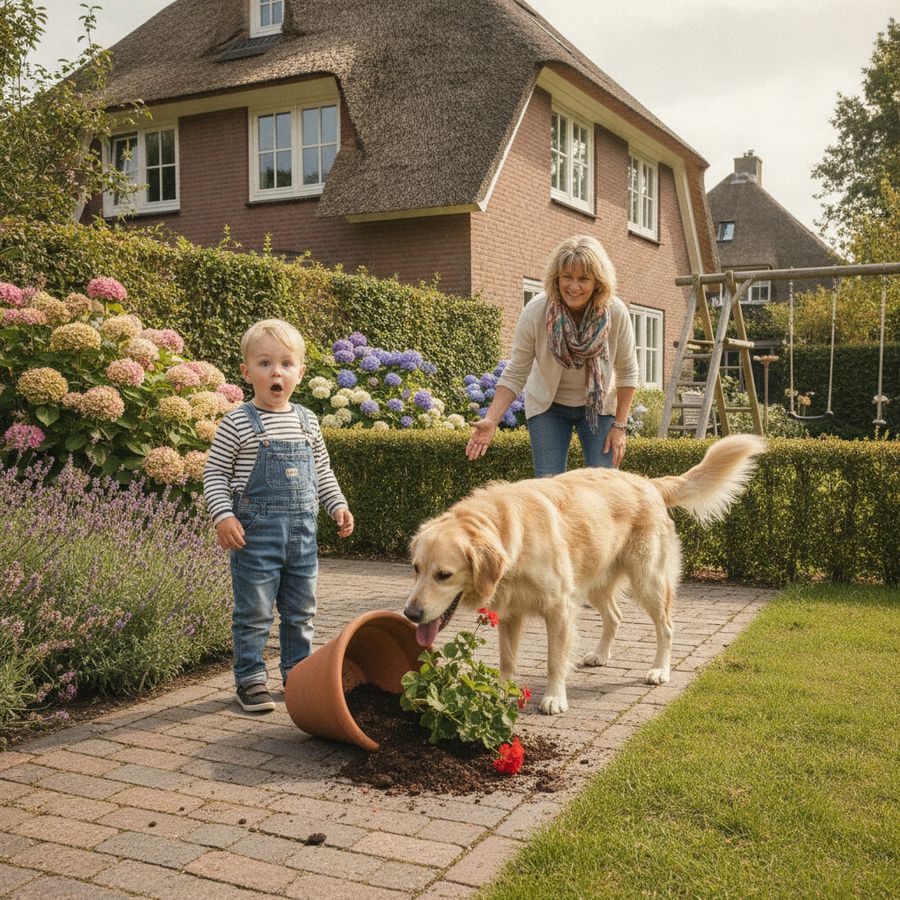
Een van de meest praktische redenen om een AVP af te sluiten, is de dekking voor schade die wordt veroorzaakt door kinderen of huisdieren. Juist in gezinnen komen dit soort situaties regelmatig voor. Een kind kan tijdens het spelen een ruit kapot maken of per ongeluk een dure telefoon laten vallen. Een hond kan opspringen tegen een bezoeker of schade aanrichten aan andermans kleding of tas.
Bij de beoordeling kijkt de verzekeraar naar de omstandigheden van het voorval. Was de schade onbedoeld? Ging het om normaal gedrag dat past binnen het dagelijks leven? En is degene die de schade veroorzaakte daadwerkelijk meeverzekerd op de polis? Vooral bij jonge kinderen is dat relevant, omdat aansprakelijkheid juridisch anders kan uitpakken dan bij volwassenen.
Voor huisdieren geldt doorgaans dat schade door normale, onverwachte gedragingen onder de aansprakelijkheidsverzekering kan vallen. Maar zodra er sprake is van voorspelbaar gevaar of onvoldoende toezicht, kan de discussie complexer worden. De verzekeraar zal dan willen weten wat er precies is gebeurd en of de eigenaar redelijk heeft gehandeld.
Bij schade door kinderen en dieren draait het vaak om de combinatie van gezinsdekking, aansprakelijkheid en omstandigheden
Let daarom extra op deze punten:
welke kinderen binnen het huishouden zijn meeverzekerd
of logés, oppaskinderen of uitwonende studerende kinderen ook onder de polis vallen
hoe de polis omgaat met schade door honden of andere huisdieren
welke bewijsstukken nodig zijn bij een claim
Voor een gezin is dit vaak precies het verschil tussen een nuttige basispolis en een echt passende AVP.
Wat opzet en roekeloosheid meestal uitsluiten
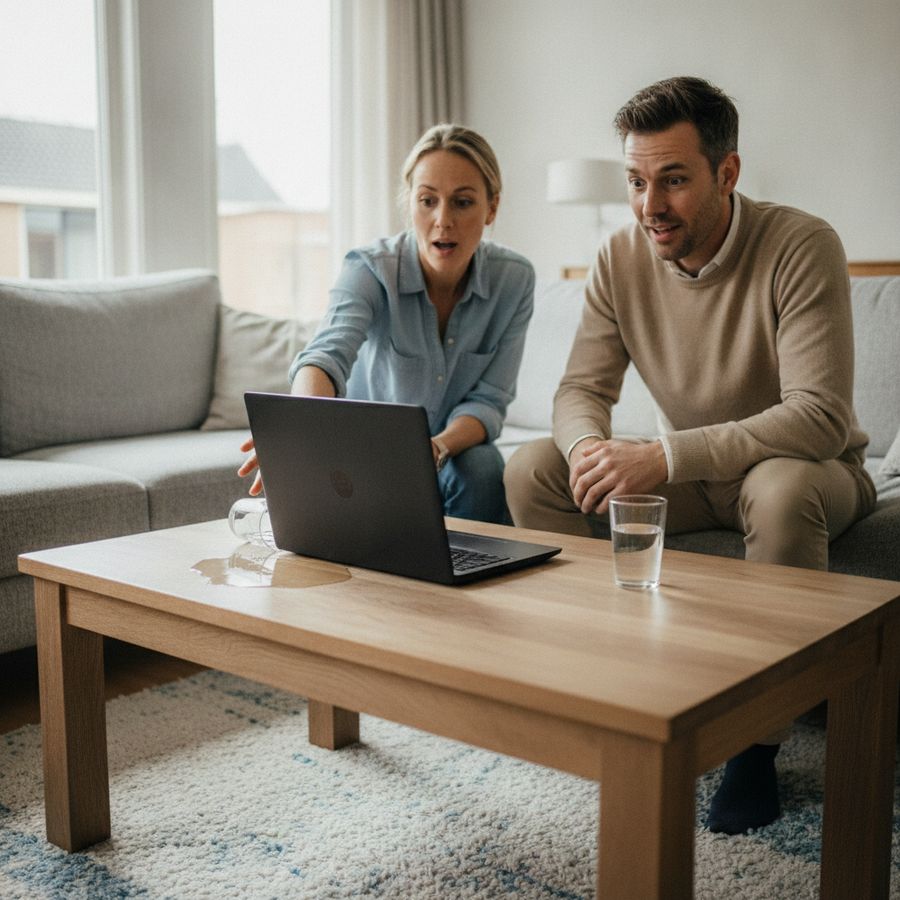
Niet elke schade in de privésfeer is verzekerd. Bij een aansprakelijkheidsverzekering zijn opzet en bewuste roekeloosheid vrijwel altijd belangrijke uitsluitingen. Dat betekent dat een AVP in de regel niet uitkeert wanneer iemand expres schade veroorzaakt of bewust een groot risico neemt waarvan schade goed voorspelbaar was.
Dat onderscheid is belangrijk, omdat veel mensen denken dat een AVP elk ongeluk dekt. In werkelijkheid is de verzekering bedoeld voor onverwachte gebeurtenissen, niet voor bewust handelen. Slaat iemand uit boosheid een ruit in, dan ontbreekt het toevallige karakter van de schade. De claim zal dan meestal worden afgewezen. Ook bij gevaarlijk gedrag, zoals stunten op een plek waar dat evident risico oplevert, kan de verzekeraar kritisch kijken of nog wel sprake is van een normaal ongeluk.
Tegelijk is niet elke onhandige actie meteen roekeloos. Verzekeraars beoordelen per situatie hoe ernstig het gedrag was, wie erbij betrokken waren en of de gevolgen voorzienbaar waren. Bij kinderen ligt dat vaak genuanceerder dan bij volwassenen, juist omdat hun beoordelingsvermogen anders is.
Een AVP is er voor vergissingen en ongelukken, niet voor schade die bewust of vrijwel bewust wordt veroorzaakt
Uitsluiting kan onder meer spelen bij:
opzettelijke vernieling
agressief gedrag met voorzienbare schade
gevaarlijk experimenteren zonder voorzorg
situaties waarin regels bewust worden genegeerd
Wie de voorwaarden van particuliere aansprakelijkheid vergelijkt, ziet dat de formulering per verzekeraar verschilt. Toch is de kern meestal hetzelfde: voor eerlijke schadevergoeding moet de schade onverwacht zijn en niet doelbewust zijn veroorzaakt.
Samenwoners en gezinsleden correct meeverzekeren
Een goede AVP past bij uw woonsituatie. Dat lijkt vanzelfsprekend, maar juist hier ontstaan in de praktijk veel misverstanden. Alleenstaanden, samenwoners, gehuwden en gezinnen hebben namelijk niet altijd automatisch dezelfde dekking. Als een partner of kind niet correct op de polis past, kan een schadeclaim lastig worden.
Bij een gezinspolis zijn meestal meerdere personen meeverzekerd, zoals partner, inwonende kinderen en soms uitwonende studerende kinderen. Maar de exacte omschrijving verschilt per verzekeraar. Ook pleegkinderen, co-oudersituaties of volwassen kinderen die tijdelijk weer thuis wonen, vragen om extra aandacht. Hetzelfde geldt voor samenwoners: soms is inschrijving op hetzelfde adres doorslaggevend, soms kijkt men ook naar de aard van het huishouden.
Daarom is het verstandig om niet alleen naar premie te kijken, maar ook naar de definitie van verzekerd gezin. Dat voorkomt teleurstelling op het moment dat u juist op de verzekering rekent.
De beste aansprakelijkheidsverzekering is niet per se de goedkoopste, maar de polis die uw huishouden juridisch correct meeneemt
Controleer in elk geval deze onderdelen:
wie als partner of samenwoner is meeverzekerd
tot welke leeftijd kinderen onder de gezinsdekking vallen
of uitwonende studerende kinderen zijn inbegrepen
hoe tijdelijk verblijf, co-ouderschap of mantelzorgsituaties worden behandeld
Vooral bij veranderingen in het gezin is actualiseren essentieel. Gaat u samenwonen, trouwen, scheiden of verhuist een kind? Meld dat dan tijdig. Bij particuliere aansprakelijkheid kan een ogenschijnlijk klein administratief detail grote invloed hebben op de uiteindelijke uitkering.
Verschil tussen AVP en woonverzekering
Een veelgemaakte fout is dat mensen een AVP verwarren met een woonverzekering. Toch dekken deze verzekeringen iets totaal anders. De aansprakelijkheidsverzekering draait om schade die u aan anderen veroorzaakt. Een woonverzekering, zoals een inboedel- of opstalverzekering, ziet juist op schade aan uw eigen woning of eigen spullen.
Dat verschil is cruciaal wanneer u schade meldt. Laat u een vaas van iemand anders vallen, dan kan dat onder de aansprakelijkheidsverzekering vallen. Gaat uw eigen televisie kapot door een ongeluk in huis, dan is dat geen zaak voor de AVP. Daarvoor kijkt u eerder naar uw inboedelverzekering, en soms is ook die schade niet verzekerd als het om eigen onvoorzichtigheid gaat zonder gedekte oorzaak.
Ook bij waterschade is het onderscheid belangrijk. Lekt uw wasmachine en ontstaat schade bij de buren, dan kan de AVP in beeld komen voor hun schade, terwijl uw eigen vloer of meubels mogelijk onder een andere polis vallen. Eén gebeurtenis kan dus meerdere verzekeringen raken, elk met een andere functie.
De AVP beschermt uw vermogen tegen claims van anderen; een woonverzekering beschermt vooral uw eigen huis en bezittingen
In de praktijk helpt deze vuistregel:
schade aan anderen: kijk eerst naar de AVP
schade aan uw eigen spullen: kijk naar inboedel of opstal
motorrijtuigen: vaak aparte verzekering nodig
zakelijke situaties: meestal geen particuliere dekking
Wie verzekeringen slim combineert, voorkomt gaten in dekking. Zeker voor een huishouden met kinderen is het verstandig om AVP en woonverzekeringen naast elkaar te beoordelen in plaats van los van elkaar.
Eigen risico en verzekerd bedrag vergelijken
Bij het kiezen van een AVP kijken veel mensen eerst naar de premie, maar juist het eigen risico en het verzekerd bedrag bepalen hoe bruikbaar de polis echt is. Het verzekerd bedrag is het maximale bedrag dat de verzekeraar uitkeert per gebeurtenis. Bij letselschade of grote materiële schade kan dat snel oplopen, waardoor een te lage limiet ongunstig uitpakt.
Het eigen risico is het deel van de schade dat u zelf betaalt. Een hoger eigen risico kan de premie drukken, maar maakt kleine claims minder aantrekkelijk. Dat is niet per se slecht: wie kleine schades zelf kan dragen, kiest soms bewust voor een iets hoger eigen risico in ruil voor lagere maandlasten. Voor andere huishoudens voelt juist een laag eigen risico prettiger en voorspelbaarder. Ontdek meer over uw opties op Finass Verzekert.
Vergelijken betekent dus meer dan bedragen naast elkaar zetten. Let ook op de combinatie van dekking, uitsluitingen en doelgroep. Een polis met een ruim verzekerd bedrag maar beperkte gezinsvoorwaarden kan minder passend zijn dan een iets duurdere variant die beter aansluit op uw huishouden.
Een goede vergelijking draait niet alleen om goedkope premie, maar om de vraag hoeveel bescherming u werkelijk overhoudt bij een claim
Let bij vergelijken vooral op:
maximale dekking voor letsel en zaakschade
hoogte van het eigen risico per schadegeval
voorwaarden voor kinderen, huisdieren en samenwoners
uitsluitingen rond opzet, voertuigen en werk
Voor veel mensen is de beste keuze een evenwicht tussen betaalbaarheid en zekerheid. Zo zorgt particuliere aansprakelijkheid niet alleen voor een nette schadevergoeding, maar ook voor rust binnen het gezin.