

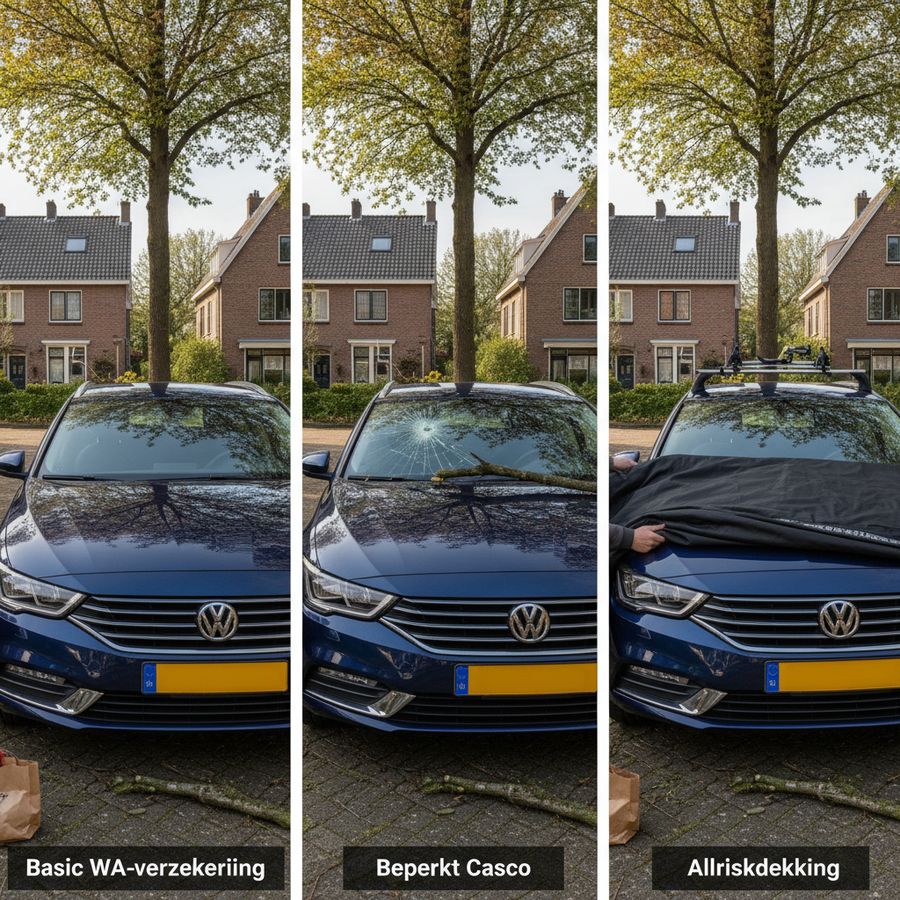
WA: alleen schade aan anderen
WA beperkt casco: schade aan anderen plus geselecteerde schades aan uw eigen auto
Allrisk: breedste dekking, inclusief veel eigen schades
De beste keuze is niet automatisch de duurste polis, maar de dekking die past bij de waarde en het risico van uw auto
Twijfelt u tussen WA of allrisk? Kijk dan niet alleen naar premie, maar ook naar leeftijd, dagwaarde en hoe afhankelijk u van uw auto bent.
Welke autoverzekering past bij een oudere auto?
Bij een oudere auto is de juiste keuze vaak minder vanzelfsprekend dan mensen denken. Veel bestuurders stappen automatisch over naar WA, maar dat is niet in elke situatie slim. Wie een polis wil vergelijken, moet vooral kijken naar de huidige waarde van de auto, de kans op schade en de kosten die u zelf nog zou kunnen dragen.
Is uw auto oud én heeft deze nog maar een beperkte dagwaarde, dan is een dure allriskdekking vaak minder logisch. De maximale uitkering ligt dan immers meestal rond de actuele waarde van het voertuig. Toch kan WA beperkt casco juist bij oudere auto’s aantrekkelijk zijn. U krijgt dan vaak wel bescherming tegen veelvoorkomende risico’s zoals diefstal, ruitbreuk, stormschade en brand, zonder de hogere premie van allrisk.
Stel uzelf daarom een paar praktische vragen:
Wat is de dagwaarde van de auto nu echt?
Kunt u onverwachte eigen schade zelf betalen?
Staat de auto vaak buiten geparkeerd?
Rijdt u veel kilometers of juist weinig?
De leeftijd van de auto is slechts een indicatie; de werkelijke waarde en uw financiële buffer zijn vaak belangrijker
Bij een oudere maar nog nette auto kan WA beperkt casco een mooie middenweg zijn. Zo houdt u de premie beheersbaar, terwijl u toch meer zekerheid heeft dan met alleen WA.
Wanneer is allrisk financieel nog logisch?
Allrisk is meestal het meest interessant bij nieuwe of jongere auto’s, maar ook daar geldt: niet elke situatie is hetzelfde. Wie zich afvraagt WA of allrisk, moet de extra premie afzetten tegen het bedrag dat u kunt verliezen als uw auto zwaar beschadigd raakt. Juist die rekensom bepaalt of allrisk financieel nog logisch is.
Heeft uw auto nog een hoge dagwaarde, dan kan een eigen fout veel geld kosten. Denk aan een paaltje raken, slippen bij slecht weer of schade bij parkeren. Bij alleen WA of WA beperkt casco betaalt u die schade meestal zelf. Allrisk kan dan veel financiële rust geven, zeker als u dagelijks afhankelijk bent van uw auto voor werk of gezin.
Allrisk is vaak nog zinvol wanneer:
de auto relatief nieuw is
de dagwaarde nog duidelijk hoger ligt dan de jaarlijkse meerpremie
u geen grote onverwachte reparatie zelf wilt dragen
u vaak rijdt of in druk verkeer parkeert
Tegelijk is allrisk minder logisch als de premie hoog is en de dagwaarde laag. Dan betaalt u mogelijk jarenlang extra voor een beperkte uiteindelijke uitkering.
Hoe lager de dagwaarde en hoe hoger de premie, hoe kritischer u naar allrisk moet kijken
Bij autoverzekering vergelijken is het daarom slim om niet alleen naar dekking, maar ook naar de verhouding tussen premie en mogelijke schadevergoeding te kijken.
Premie, eigen risico en dagwaarde uitgelegd
Een goede polis vergelijken begint bij drie kernbegrippen: premie, eigen risico en dagwaarde. De premie is het bedrag dat u periodiek betaalt voor de verzekering. Die prijs hangt onder meer af van uw leeftijd, woonplaats, schadevrije jaren, type auto en de gekozen dekking auto.
Het eigen risico is het deel van de schade dat u zelf betaalt voordat de verzekeraar uitkeert. Sommige polissen hanteren standaard geen eigen risico, terwijl andere een vrijwillig of verplicht bedrag kennen. Een hoger eigen risico kan de premie verlagen, maar betekent ook dat u bij schade meer zelf betaalt. Dat kan gunstig zijn als u weinig risico verwacht en voldoende financiële ruimte heeft.
De dagwaarde is de actuele waarde van uw auto vlak voor de schade. Die ligt meestal lager dan de nieuwwaarde, omdat auto’s afschrijven. Bij total loss of diefstal is de dagwaarde vaak bepalend voor de uitkering. Dat maakt dit begrip cruciaal bij de keuze tussen WA beperkt casco en allrisk.
Een lage premie lijkt aantrekkelijk, maar kan minder voordelig zijn als het eigen risico hoog is of de voorwaarden beperkt zijn
Wie autoverzekering wil vergelijken, doet er goed aan deze drie onderdelen altijd samen te beoordelen. Zo voorkomt u dat een goedkope polis in de praktijk toch duur uitpakt.
Veelvoorkomende uitsluitingen bij autoschade
Bij het kiezen van een verzekering letten veel mensen vooral op wat wél is gedekt. Toch zijn de uitsluitingen minstens zo belangrijk. Juist daar zit vaak het verschil tussen een polis die goed voelt op papier en een polis die in de praktijk tegenvalt. Wie een autoverzekering gaat vergelijken, moet daarom altijd de voorwaarden lezen.
Veelvoorkomende uitsluitingen zijn schade door opzet, rijden onder invloed, deelname aan races of het gebruik van de auto op een manier die niet binnen de polis past. Ook kan schade worden afgewezen als de bestuurder niet bevoegd was om te rijden, bijvoorbeeld zonder geldig rijbewijs. Daarnaast gelden er soms beperkingen bij nalatigheid, zoals het laten zitten van sleutels in de auto bij diefstal.
Schade door alcohol, drugs of roekeloos rijgedrag
Gebruik buiten privédoeleinden als dat niet is meeverzekerd
Onvoldoende beveiliging bij diefstal
Slijtage, mankementen of slecht onderhoud
Ook bij WA beperkt casco is het goed om te controleren welke gebeurtenissen precies onder ruitschade, storm of diefstal vallen. Niet elke verzekeraar vult die onderdelen hetzelfde in.
Niet de naam van de dekking, maar de polisvoorwaarden bepalen uiteindelijk of schade wordt vergoed
Daarom is een zorgvuldige polis vergelijken-aanpak onmisbaar. Kijk niet alleen naar premie en dekking, maar ook naar de situaties waarin de verzekeraar juist níet uitkeert.
Zo maakt u een eerlijke polisvergelijking
Een eerlijke vergelijking draait om meer dan maandpremies naast elkaar zetten. Wie echt wil autoverzekering vergelijken, moet gelijke situaties met elkaar vergelijken. Dat betekent: dezelfde bestuurder, dezelfde auto, dezelfde postcode en vooral dezelfde dekking. Alleen dan ziet u of een polis echt voordeliger is, of alleen goedkoper lijkt.
Begin met het bepalen van uw gewenste basis: WA, WA beperkt casco of allrisk. Vergelijk daarna pas aanvullende verschillen, zoals eigen risico, no-claimbescherming, inzittendendekking, vervangend vervoer en schadeherstelvoorwaarden. Let ook op hoe duidelijk de polis is over dagwaarde, uitbetaling en uitsluitingen. Een lagere premie kan gepaard gaan met strengere voorwaarden of minder ruime vergoedingen.
Gebruik bij het polis vergelijken deze vaste checklist:
Is de dekking echt hetzelfde?
Hoe hoog is het eigen risico?
Welke uitsluitingen gelden er?
Hoe wordt schade afgehandeld?
Wat is de verhouding tussen premie en mogelijke uitkering?
Een onafhankelijke vergelijking helpt vaak om beter door aanbiedingen heen te prikken. Zeker als meerdere verzekeraars naast elkaar worden gelegd, ontstaat een realistischer beeld van prijs én kwaliteit.
Een eerlijke polisvergelijking kijkt niet naar de goedkoopste optie, maar naar de beste verhouding tussen kosten, voorwaarden en zekerheid
Zo kiest u uiteindelijk een verzekering die niet alleen vandaag de juiste dekking biedt, maar ook bij schade zorgt voor optimale bescherming. Wilt u meer weten? Bezoek Dutch Car Insurance voor meer informatie.
FAQs
Wat is het verschil tussen WA, WA beperkt casco en allrisk?
WA vergoedt alleen schade die u met uw auto aan anderen veroorzaakt. WA beperkt casco dekt daarnaast vaak bepaalde externe schade aan uw eigen auto, zoals diefstal, storm, brand en ruitschade. Allrisk biedt de ruimste dekking en vergoedt in veel gevallen ook schade aan uw eigen auto door een aanrijding of eigen fout.
Welke autoverzekering past meestal het best bij een oudere auto?
Bij een oudere auto is WA vaak de goedkoopste keuze, maar niet altijd de verstandigste. Als de auto nog een redelijke dagwaarde heeft of u bescherming wilt tegen diefstal, brand of ruitschade, kan WA beperkt casco een betere middenweg zijn. Kijk vooral naar dagwaarde, gebruik en uw financiële buffer.
Wanneer is allrisk financieel nog logisch?
Allrisk is meestal vooral interessant als uw auto nog relatief nieuw is of een hoge dagwaarde heeft. De extra premie moet in verhouding staan tot het bedrag dat u kunt verliezen bij eigen schade. Rijdt u veel, parkeert u vaak in drukke situaties of kunt u onverwachte reparaties moeilijk zelf betalen, dan kan allrisk nog logisch zijn.
Waarom zijn dagwaarde en eigen risico zo belangrijk bij autoverzekering vergelijken?
De dagwaarde bepaalt vaak de maximale uitkering bij total loss of diefstal, terwijl het eigen risico invloed heeft op wat u zelf betaalt bij schade. Een lage premie lijkt aantrekkelijk, maar kan ongunstig uitpakken als het eigen risico hoog is of de dagwaarde-uitkering beperkt is. Vergelijk deze onderdelen altijd samen.
Welke uitsluitingen moet ik altijd controleren in de polisvoorwaarden?
Let op uitsluitingen zoals schade door alcohol of drugs, rijden zonder geldig rijbewijs, opzet, roekeloos rijgedrag, gebruik buiten de verzekerde doeleinden en nalatigheid bij diefstal. Controleer ook hoe een verzekeraar ruitschade, stormschade en diefstal precies definieert, want dat verschilt per polis.