

Let vooral op deze signalen dat extra dekking verstandig is:
tijdelijke leegstand tussen huurcontracten
verhuur aan expats, studenten of meerdere bewoners
verhoogde kans op water- of brandschade
aanwezige verbeteringen die niet onder de VvE vallen
onduidelijkheid over wie welke schade moet melden
Bij verhuur gaat het niet alleen om het gebouw, maar vooral om de juiste verdeling van risico’s tussen eigenaar, huurder en VvE
Een goede verhuurder verzekering appartement kijkt daarom verder dan alleen de muren. De dekking moet aansluiten op het gebruik, de huurvorm en de splitsing tussen privé-eigendom en gemeenschappelijke delen. Daarmee voorkomt u discussies én onverwachte kosten bij schade.
VvE polis en verhuurpolis goed afstemmen
Bij appartementen ontstaat vaak verwarring over wat nu precies onder de VvE polis valt en wat u als verhuurder aanvullend moet regelen. De VvE verzekert doorgaans de gemeenschappelijke opstal van het gebouw. Dat klinkt compleet, maar voor verhuurders is dat lang niet altijd voldoende. De polis van de vereniging dekt meestal het casco en de collectieve delen, terwijl individuele belangen of specifieke verhuurrisico’s erbuiten kunnen vallen.
Daarom is afstemming cruciaal. Heeft de VvE bijvoorbeeld alleen een basisdekking? Dan kan het zijn dat verbeteringen in uw appartement, glas, verhuurdersaansprakelijkheid of gevolgschade onvoldoende zijn meeverzekerd. Ook bestaat het risico dat u juist dubbel verzekerd bent als uw eigen polis en de opstalverzekering appartement elkaar overlappen. Dat kost premie zonder extra voordeel.
Een praktische controle begint met drie vragen:
welke delen vallen exact onder de VvE-verzekering?
zijn privé-aanpassingen in het appartement meeverzekerd?
dekt uw eigen verhuurpolis alleen wat de VvE niet dekt?
Vooral bij luxe keukens, verbouwde badkamers en aangebrachte vloeren is die afbakening belangrijk. Dat geldt ook voor schade die ontstaat in uw appartement, maar effect heeft op andere bewoners. Een goed afgestemde combinatie van VvE polis en verhuurdekking voorkomt misverstanden met de beheerder, medebewoners en verzekeraar.
De beste dekking is niet de breedste dekking, maar de dekking die precies aansluit op wat al collectief verzekerd is
Wie dit vooraf goed regelt, kan een appartement verhuren met meer zekerheid en vaak zonder onnodige meerpremie.
Waterschade tussen buren praktisch geregeld
Waterschade is in appartementsgebouwen een van de meest voorkomende én meest vervelende schades. Een lekkende leiding, een overlopende wasmachine of een slecht afgekitte douche kan al snel gevolgen hebben voor de onderburen of naastgelegen woning. Bij verhuur wordt de situatie nog complexer, omdat huurder, verhuurder en VvE allemaal een rol kunnen hebben in melding, aansprakelijkheid en herstel.
De eerste stap is altijd praktisch handelen: de oorzaak stoppen, schade beperken en direct melden. Daarna komt de verzekeringsvraag. Ligt de oorzaak in een gemeenschappelijke leiding, dan speelt vaak de VvE polis een hoofdrol. Zit het probleem in een onderdeel dat exclusief bij uw appartement hoort, dan kan uw verhuurder verzekering appartement of aanvullende dekking nodig zijn. De inboedel van de huurder valt daar meestal weer buiten.
Bij waterschade helpt deze volgorde:
leg de oorzaak en zichtbare schade direct vast met foto’s
meld de schade bij de VvE-beheerder en eigen verzekeraar
laat vaststellen of het om gemeenschappelijk of privé-eigendom gaat
scheid bouwkundige schade van schade aan spullen
houd contact met de huurder over toegang en herstelwerk
Juist hier blijkt waarom appartement verhuur verzekeren zorgvuldig moet gebeuren. Zonder duidelijke polisafspraken ontstaat snel discussie over gevolgschade, eigen risico en herstelkosten. Denk aan nat stucwerk, beschadigd laminaat of schimmelvorming na vertraagde droging.
Bij lekkage wint duidelijkheid het altijd van snelheid: eerst vaststellen waar de schade thuishoort, dan pas definitief afwikkelen
Met heldere afspraken tussen verhuurder, huurder en VvE blijft waterschade beheersbaar en voorkomt u langdurige burenconflicten.
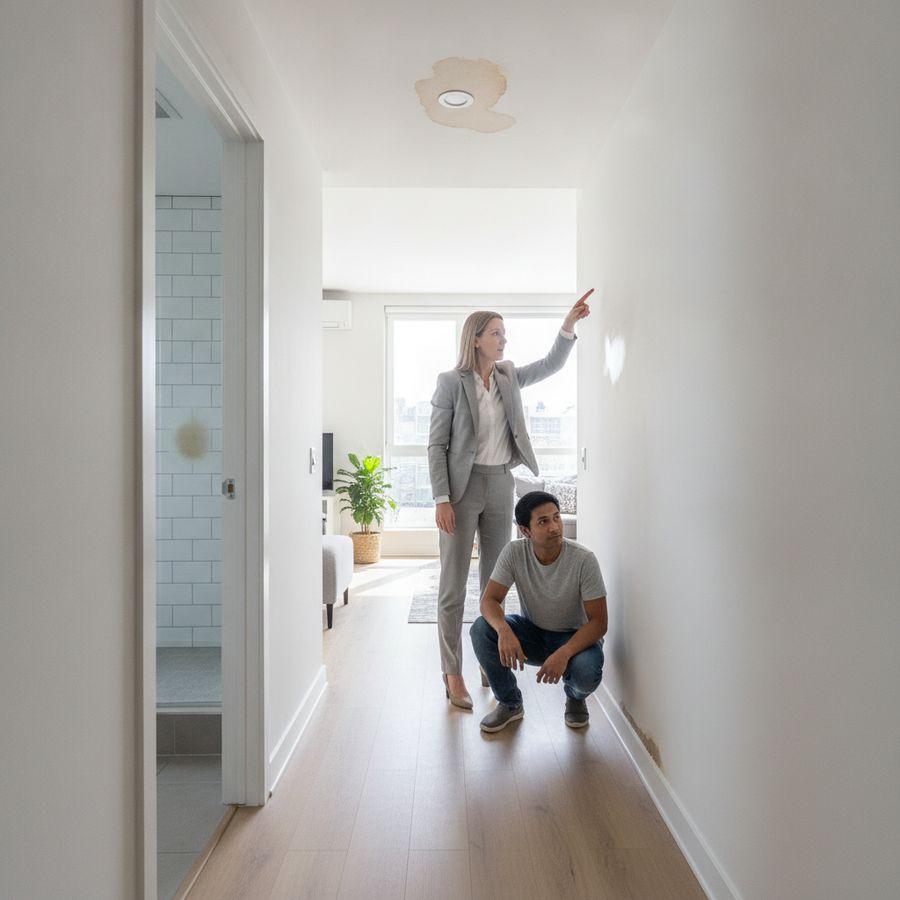
Huurdersbelang en opstal helder scheiden
Een veelgemaakte fout bij verhuur is dat huurdersbelang en opstal door elkaar worden gehaald. Toch is dat onderscheid essentieel. Onder opstal vallen normaal gesproken de bouwkundige onderdelen van het appartement, zoals muren, plafonds, leidingen en vast gemonteerde voorzieningen die bij het gebouw horen. Het huurdersbelang gaat juist over verbeteringen, aanpassingen of zaken waarvoor de gebruiker belang heeft en die niet standaard in de basisopstal zijn opgenomen.
In een verhuursituatie moet u dus precies weten welke voorzieningen van u als eigenaar zijn, welke onder de collectieve VvE polis vallen en welke zaken voor rekening van de huurder komen. Een huurder die zelf een luxere vloer legt, maatwerkverlichting plaatst of een ingebouwde kast monteert, kan daar een eigen verzekerbaar belang in hebben. Maar ook een verhuurder kan extra investeringen hebben gedaan die niet vanzelf onder de VvE-dekking vallen.
Praktisch kunt u dit zo benaderen:
opstalverzekering appartement: voor het gebouwgebonden deel
huurdersbelang: voor aangebrachte verbeteringen of vaste toevoegingen
inboedel: voor losse spullen en meubilair
Deze scheiding helpt niet alleen bij het afsluiten, maar vooral bij schade. Dan moet snel duidelijk zijn of een beschadigde pvc-vloer, keukenfront of badkamermeubel onder opstal, huurdersbelang of inboedel valt. Hoe beter dat vooraf is vastgelegd, hoe soepeler de afhandeling verloopt.
Een heldere verdeling van belangen voorkomt dat schade tussen huurder, verhuurder en VvE blijft hangen
Wie een appartement verhuurt, doet er daarom goed aan de polisvoorwaarden naast de huurovereenkomst te leggen. Zo sluit de dekking aan op de feitelijke situatie in huis.
Kortdurende verhuur vraagt vaak andere voorwaarden
Niet iedere verhuurvorm wordt door verzekeraars hetzelfde beoordeeld. Bij kortdurende verhuur, zoals tijdelijke bewoning, expatverhuur of regelmatige wisseling van huurders, gelden vaak andere voorwaarden dan bij langdurige verhuur aan één stabiele huurder. Het risico op onduidelijkheid, schade en beperkte controle op het gebruik van de woning ligt dan meestal hoger. Daarom vraagt appartement verhuur verzekeren in deze situaties extra aandacht.
Veel eigenaren gaan ervan uit dat hun bestaande verhuurder verzekering appartement automatisch doorloopt, maar dat is niet altijd zo. Sommige polissen sluiten kortdurende verhuur expliciet uit, stellen maximale verhuurperioden of eisen voorafgaande melding. Ook gemeubileerde verhuur, recreatief gebruik of verhuur via platforms kan tot afwijkende acceptatie leiden. Dan is niet alleen de premie anders, maar ook de dekking bij diefstal, vandalisme of leegstand.
Controleer daarom vooraf:
of tijdelijke verhuur expliciet is toegestaan
of wisselende huurders invloed hebben op de dekking
of gemeubileerde verhuur aanvullende eisen kent
of schade door leegstand of onvoldoende toezicht is meeverzekerd
Daarnaast moet u nagaan hoe de VvE polis naar dit gebruik kijkt. In sommige verenigingen gelden aanvullende regels of meldplichten bij afwijkend gebruik van appartementen. Verzekering en reglement moeten dus op elkaar aansluiten.
Kortdurende verhuur lijkt administratief klein, maar kan verzekeringsmatig een groot verschil maken
Wie vooraf de juiste voorwaarden laat controleren, voorkomt dat schade achteraf buiten dekking blijkt te vallen. Dat maakt tijdelijk verhuren veiliger, overzichtelijker en financieel beter beheersbaar.
Appartement verhuur verzekeren zonder dubbele kosten
Een goede verzekering hoeft niet automatisch duur te zijn. Veel verhuurders betalen ongemerkt dubbel, omdat zij naast de collectieve VvE polis ook een eigen dekking hebben afgesloten die dezelfde onderdelen verzekert. Dat lijkt veilig, maar in de praktijk levert overlap zelden extra voordeel op. Het zorgt vooral voor onnodige premie en soms zelfs verwarring bij schadeafhandeling.
De sleutel is om eerst precies in kaart te brengen wat al collectief verzekerd is. Vervolgens vult u alleen aan wat ontbreekt. Voor een eigenaar die wil appartement verhuur verzekeren, betekent dit meestal dat de focus ligt op privé-verbeteringen, verhuurrisico’s, aansprakelijkheid en specifieke situaties zoals leegstand of schade door huurders. Een complete maar scherpe verhuurder verzekering appartement sluit dus aan op de bestaande structuur van het gebouw.
Zo voorkomt u dubbele kosten:
vraag de polis en herbouwwaardegegevens van de VvE op
controleer of glas, gemeenschappelijke leidingen en casco al verzekerd zijn
verzeker privé-aanpassingen en niet-collectieve risico’s aanvullend
bekijk of huurdersbelang bij de huurder of eigenaar thuishoort
laat overlap periodiek toetsen bij wijziging van verhuurvorm
Ook slim: bekijk niet alleen premie, maar vooral voorwaarden, eigen risico en uitsluitingen. Een goedkope polis die belangrijke verhuurrisico’s mist, is uiteindelijk duurder. Andersom is een brede polis met dubbele dekking vaak onnodig kostbaar.
Besparen begint niet met schrappen, maar met precies weten welke risico’s al goed zijn ondergebracht
Met een scherpe afbakening tussen opstalverzekering appartement, eigen verhuurdekking en de VvE polis kiest u de juiste bescherming zonder meer te betalen dan nodig is.