

Aansprakelijkheid
- Kabels en leidingen
- Schade aan gewas of gebouw
- Letsel van omstanders
Een beregeningshaspel draait dagen achtereen onbemand op een perceel, en het duurste dat misgaat is zelden de haspel zelf maar het water dat op de verkeerde plek terechtkomt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
U verzekert de haspel, de pompset en de aanvoerleiding als werkmaterieel: casco voor plotselinge schade en diefstal, aansprakelijkheid voor wat u met de installatie bij een ander aanricht. Omdat de machine onbemand draait, wegen bij de acceptatie vooral de stallingsafspraken en de vraag hoe lang de haspel zonder toezicht op het land staat.
Water is hier het schadeveroorzakende element. Een kanon dat over de perceelsgrens of over een openbare weg spuit, levert aansprakelijkheid op grond van artikel 6:162 BW: een nat wegdek, een ondergelopen kelder, een uitgespoelde berm. Dat loopt via de aansprakelijkheidsdekking en niet via casco, want aan uw eigen haspel is dan niets stuk.
Rijdt u de haspel achter de trekker over de openbare weg naar het volgende perceel, dan geldt de verzekeringsplicht van WAM artikel 2 voor dat samenstel. Blijft alles op eigen grond, dan vervalt die plicht maar niet uw aansprakelijkheid. De opbouw van de polis leest u op de werkmaterieelverzekering.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
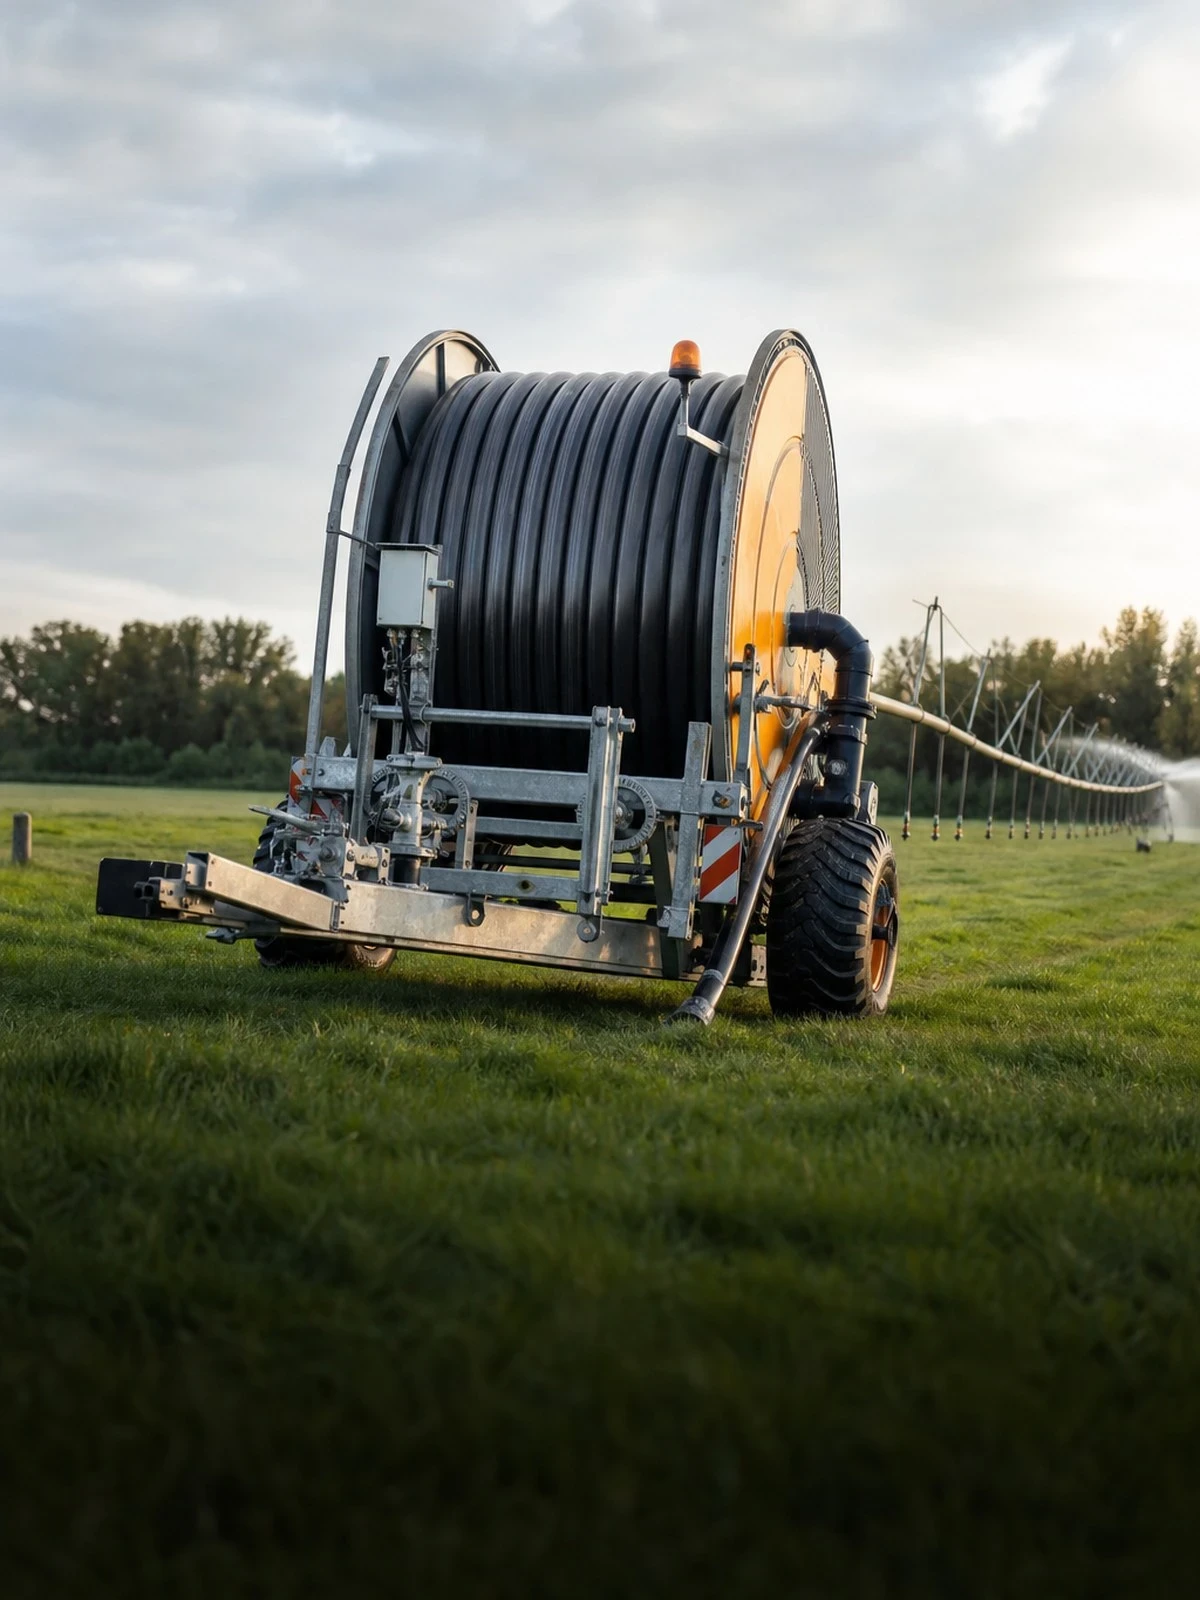 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine bij anderen veroorzaakt.
Schade, diefstal en meestal ook eigen gebrek.
Wat er speelt naast de machine zelf.
Wat is gedekt
| Situatie | Aansprakelijkheid | Casco |
|---|---|---|
| Schade aan gewas, gebouw of leiding | Ja | Nee |
| Diefstal van de machine | Nee | Soms |
| Brand- of stormschade | Nee | Ja |
| Eigen gebrek of bedieningsfout | Nee | Soms |
| Messen, tanden en banden versleten | Nee | Nee |
| Achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een draaiende haspel staat vaak nacht na nacht alleen op het land, met een dieselpomp en aluminium aanvoerbuizen ernaast. Juist die losse onderdelen verdwijnen. De haspel zelf is te zwaar om mee te nemen. Verzekeraars vragen daarom bij aanmelding hoeveel percelen u beregent en of de pompset buiten het seizoen binnen staat. Wijkt de praktijk af van wat u opgaf, dan raakt dat de dekking op grond van artikel 7:928 BW.
Een verkeerd afgestelde sproeiboog of een kanon dat bij draaiende wind doorspuit, zet het buurgewas onder water, maakt een fietspad glad of vult een kruipruimte. Dat is schade aan derden en hoort bij de aansprakelijkheidsdekking. Twee grenzen zijn er wel: geleidelijk ontstane schade wordt vaak afgewezen, en zuivere vermogensschade zonder zaakschade, zoals een misgelopen oogstpremie bij de buurman, valt buiten de meeste polissen.
De PE-slang is het kwetsbaarste en duurste onderdeel: knikken bij het inhalen, een scheur na overrijden, of barsten omdat de installatie in het najaar niet is afgetapt. Vorstschade na onvoldoende aftappen wordt behandeld als nalatig onderhoud en is uitgesloten, net als een pomp die is drooggelopen. Alleen plotselinge, van buiten komende beschadiging is gedekt; geleidelijke veroudering van de slang nooit.
Beregenen is gebonden aan de regels van het waterschap: een onttrekkingsverbod bij droogte, meldplicht, soms een vergunning met debietmeter. Een boete of een last onder dwangsom omdat u tijdens een verbod hebt doorgedraaid, is nooit verzekerd; bestuurlijke sancties vallen buiten elke polis. Ook opzettelijke overtreding van een voorschrift sluit dekking uit. Legt u de installatie stil, dan draagt u de teeltschade die daaruit volgt ook zelf.
Bij hogere waarden eisen verzekeraars een tracker en afspraken over de stalling buiten werktijd.
Messen, tanden, snijkanten, rupsen en banden zijn slijtdelen en nergens verzekerd; alleen plótselinge schade is gedekt. Achterstallig onderhoud is bovendien een uitsluitingsgrond. Een aantoonbaar onderhoudsregime met logboek is daarom niet alleen goed beheer maar ook uw positie bij een claim.
Dit vragen mensen ons het vaakst.
Alleen als u de pomp en de aandrijving apart op het polisblad hebt opgegeven. Losse aanvoerbuizen en koppelstukken vallen vaak onder een eigen rubriek met een lagere limiet. Verzekeraars stellen daarbij eisen aan de stalling buiten het beregeningsseizoen. Staat de set het hele jaar op het erf zonder afsluiting, dan kan de diefstaldekking beperkt of uitgesloten worden.
U, als aansprakelijke voor de installatie. Wie een openbare weg nat of glad maakt, handelt onrechtmatig in de zin van artikel 6:162 BW en is aansprakelijk voor het letsel en de schade die daaruit volgen. De aansprakelijkheidsdekking van uw werkmaterieelpolis vangt dat op. Meld zo'n voorval direct, want artikel 7:941 BW verplicht u tot melding zodra u ervan weet.
De verzekeringsplicht voor motorrijtuigen geldt dan niet, want u komt niet op de openbare weg. Uw aansprakelijkheid verandert daar niets aan: water dat naar het naburige perceel of naar een sloot loopt, blijft uw verantwoordelijkheid. Ook diefstalrisico en brandschade aan de pomp lopen gewoon door. In werkelijkheid sluiten telers de casco- en aansprakelijkheidsdekking daarom los van die wettelijke plicht.
Meestal niet. Barsten die ontstaan doordat er water in de slang is achtergebleven, worden gezien als het gevolg van onvoldoende onderhoud en niet als een plotselinge gebeurtenis. Rijdt daarentegen een derde met een tractor over uw uitgelegde slang, dan is dat wel een plotselinge beschadiging en komt de schade in aanmerking. Leg het aftappen in het najaar daarom vast in uw onderhoudslogboek.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.