

De verzekerde som
- Niet de WOZ-waarde of de koopsom
- Waardemeter, adresscan of taxatie
- Garantie tegen onderverzekering bij juiste opgave
- Jaarlijkse indexatie houdt de som actueel
Vier onderwerpen komen bij de opstalverzekering steeds terug: de herbouwwaarde, de grens met de inboedel, wat er niet gedekt is en hoe schademelding werkt. Hieronder staan de antwoorden bij elkaar.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De meestgestelde vraag gaat over de verzekerde som. Die is gelijk aan de herbouwwaarde: wat het kost om een soortgelijk pand opnieuw te bouwen volgens de nu geldende bouwnormen, zonder de grond. Niet de WOZ-waarde en niet de verkoopprijs dus. Vult u de waardemeter volledig in, dan geeft de verzekeraar meestal garantie tegen onderverzekering en kan er bij schade niet worden gekort omdat de som te laag zou zijn.
De tweede vraag gaat over de grens met de inboedel. Die grens loopt langs één vuistregel: gaat het mee bij een verhuizing, dan is het inboedel. Blijft het staan, dan is het opstal. Zo zijn een gelijmde vloer, de vaste keuken en de cv-ketel opstal, terwijl meubels, gordijnen en losse apparatuur inboedel zijn. Bij een appartement verzekert de VvE het gebouw en verzekert u zelf uw inboedel en uw eigen verbeteringen.
De derde vraag gaat over wat er níét gedekt is, en dat is voor veel mensen de vervelendste. Verzakking, paalrot, achterstallig onderhoud, slijtage, constructiefouten, ongedierte en opzet zijn bij vrijwel elke verzekeraar uitgesloten. Zie ook hoe de premie is opgebouwd.
Wij vergelijken uw opstalverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
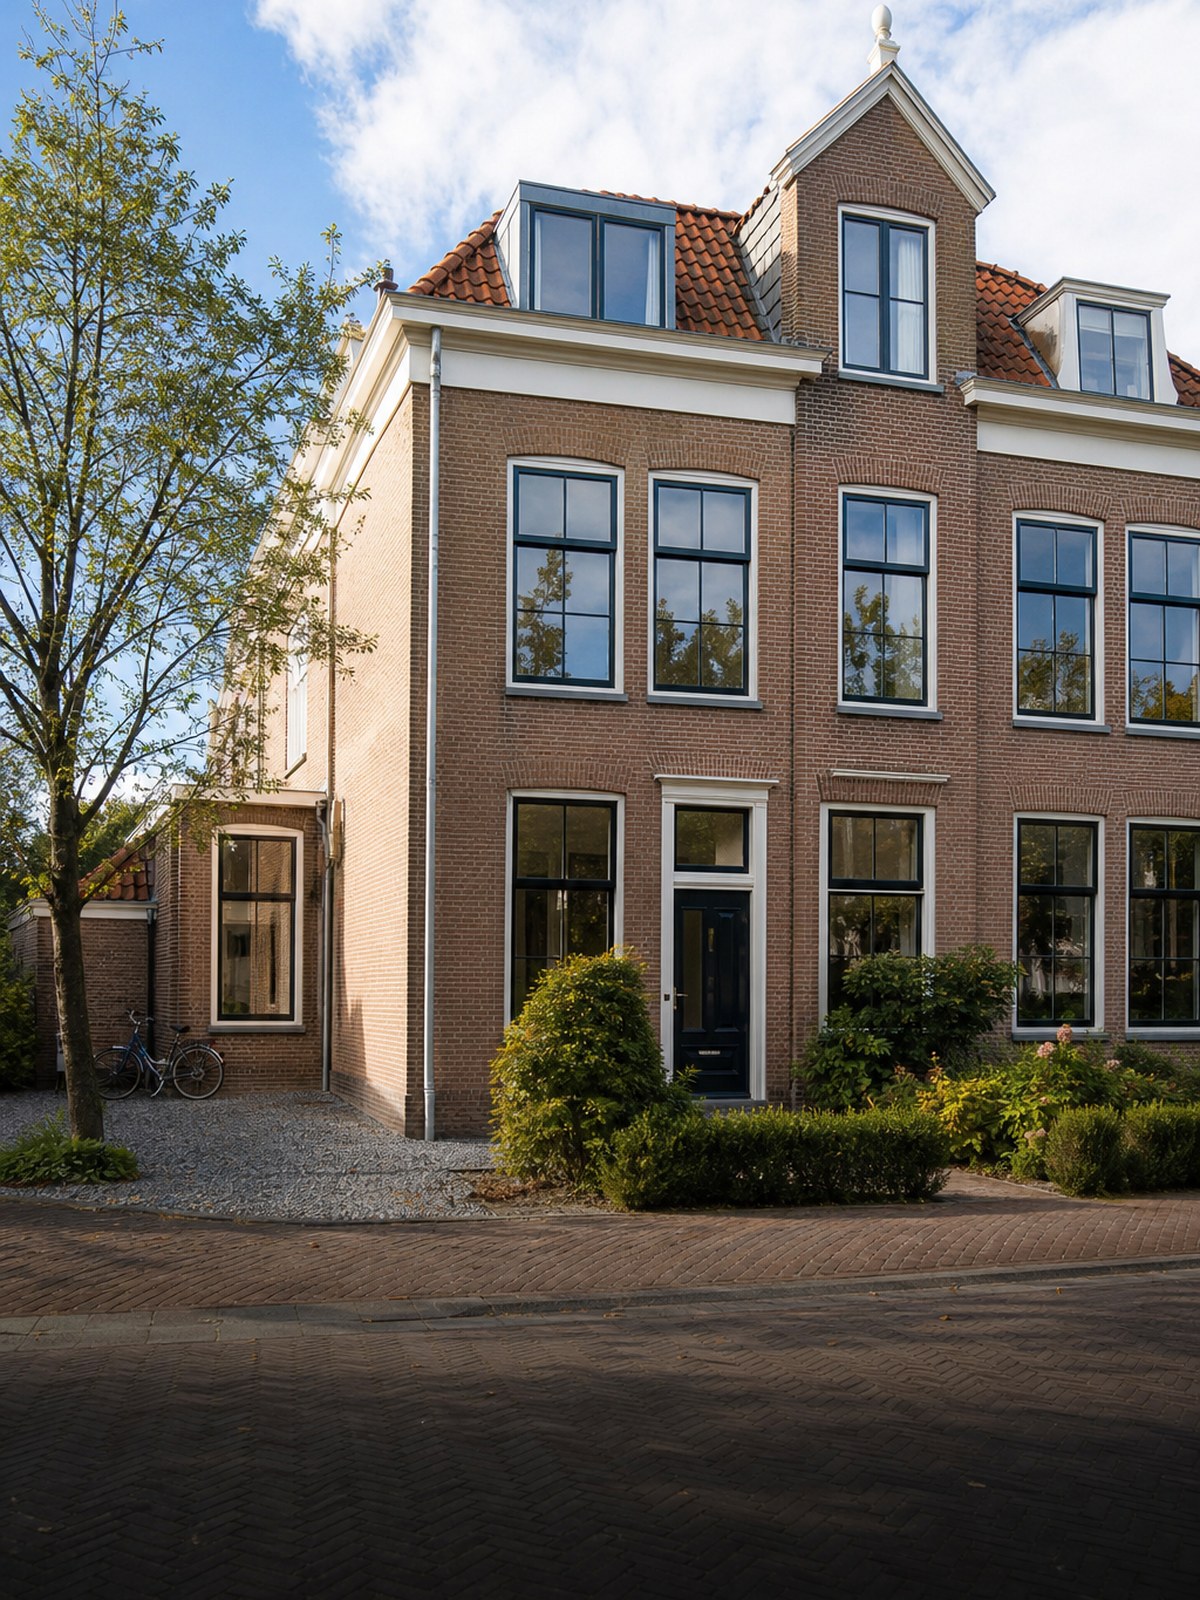 Opstalverzekering
 Vergelijken
 Direct afsluiten
Wie deze drie begrijpt, begrijpt het grootste deel van de polis.
Herbouwwaarde bepaalt de premie én wat u bij schade terugkrijgt.
De verhuisregel lost vrijwel elk twijfelgeval op.
Een vaste groep oorzaken valt bij elke verzekeraar buiten de dekking.
Wat is gedekt
| Situatie | Uitgebreid | Allrisk |
|---|---|---|
| Brand-, storm- en waterschade aan de woning | Ja | Ja |
| Inbraakschade aan deuren en kozijnen | Ja | Ja |
| Eigen ongelukje tijdens het klussen | Nee | Ja |
| Glasbreuk in ramen en deuren | Mits | Mits |
| Schade tijdens verbouwing of langdurige leegstand | Mits | Mits |
| Verzakking, paalrot en achterstallig onderhoud | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
De punten waarop mensen na een schade het meest verrast worden.
De WOZ-waarde benadert de marktwaarde inclusief grond; de opstalverzekering rekent met de herbouwwaarde zonder grond. Die bedragen lopen uiteen en niet altijd in dezelfde richting: bij een oud of monumentaal pand ligt de herbouwwaarde vaak hoger. Gebruik daarom de waardemeter van de verzekeraar of, bij een bijzonder pand, een taxatie op grond van artikel 7:960 BW.
Een aanbouw, dakkapel, zonnepanelen, kamerverhuur, een bedrijf aan huis of langdurige leegstand verandert het risico en vaak ook de herbouwwaarde. Bij het aangaan geldt de mededelingsplicht van artikel 7:928 BW; schending kan de uitkering verlagen of laten vervallen op grond van artikel 7:930 BW. Melden kost een telefoontje en soms wat premie. Niet melden kost de schade.
Bij allrisk zijn ook onbenoemde plotselinge oorzaken gedekt, zoals verf op de vloer of boren door een leiding. De uitsluitingen blijven onverkort staan: verzakking, funderingsschade en paalrot, achterstallig onderhoud, slijtage, constructie- en materiaalfouten, ongedierte, schimmel en langzaam inwerkend vocht. Ook overstroming door het bezwijken van een primaire waterkering valt buiten elke gewone opstaldekking.
Zorg eerst dat de schade niet groter wordt: draai de hoofdkraan dicht, dek een gat in het dak af, schakel bij inbraak de politie in. Meld de schade daarna zo snel als redelijkerwijs mogelijk is; dat schrijft artikel 7:941 BW voor. Maak foto's, bewaar beschadigde onderdelen en gooi niets weg vóór de expert is geweest. Bewaar facturen van onderhoud en van herstel.
Dit vragen mensen ons het vaakst.
Meestal wel, als het bouwsel op hetzelfde perceel staat en op het aanvraagformulier is meegenomen. Vaak geldt voor bijgebouwen een maximum of een aparte vermelding op het polisblad. Een losstaande houten schuur, carport of tuinhuis wordt niet altijd automatisch meegenomen; controleer dat expliciet, zeker na een verbouwing of nieuwbouw in de tuin.
Panelen die vast op het dak zijn gemonteerd horen bij de opstal en zijn meestal meeverzekerd, mits u ze heeft gemeld en de verzekerde som is aangepast. Meldt u ze niet, dan kan onderverzekering ontstaan. Sommige verzekeraars hanteren een aparte rubriek of een maximum. Bij hagel- of stormschade geldt het gewone eigen risico.
Schade aan het gebouw valt op de opstalverzekering van de eigenaar. Heeft de huurder de schade veroorzaakt, dan kan de verzekeraar die op hem verhalen. De huurder is daarvoor meestal gedekt via zijn aansprakelijkheidsverzekering. Belangrijk is dat u de verhuur bij het aangaan heeft gemeld, anders kan de dekking ter discussie staan.
U kunt op eigen initiatief een contra-expert inschakelen; veel polissen vergoeden die kosten binnen grenzen. Komen beide experts er niet uit, dan wijzen zij samen een derde expert aan, wiens oordeel bindend is. Blijft u het oneens met de verzekeraar, dan kunt u de klacht voorleggen aan het Kifid of aan de rechter.
Dat kan, binnen de bepalingen in de polisvoorwaarden, bijvoorbeeld na herhaalde schade of bij fraude. Ook bij wanbetaling kan de dekking worden geschorst of beëindigd. Gebeurt dat, zorg dan direct voor een nieuwe polis: onverzekerd wonen is een risico dat uw hypotheekverstrekker ook contractueel niet accepteert.
Vaak in beperkte vorm, en alleen als u de verbouwing vooraf meldt. Verzekeraars beperken tijdens een verbouwing regelmatig tot brand, storm en blikseminslag, en sluiten schade door de werkzaamheden zelf uit. Voor grotere ingrepen bestaat een aparte constructie- of bouwverzekering; laat vooraf beoordelen wat in uw geval nodig is.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan of stel uw vraag. Een adviseur kijkt naar uw eigen polis.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.